猜你想问
中国神华2026年第三季度报告主要讲了什么?
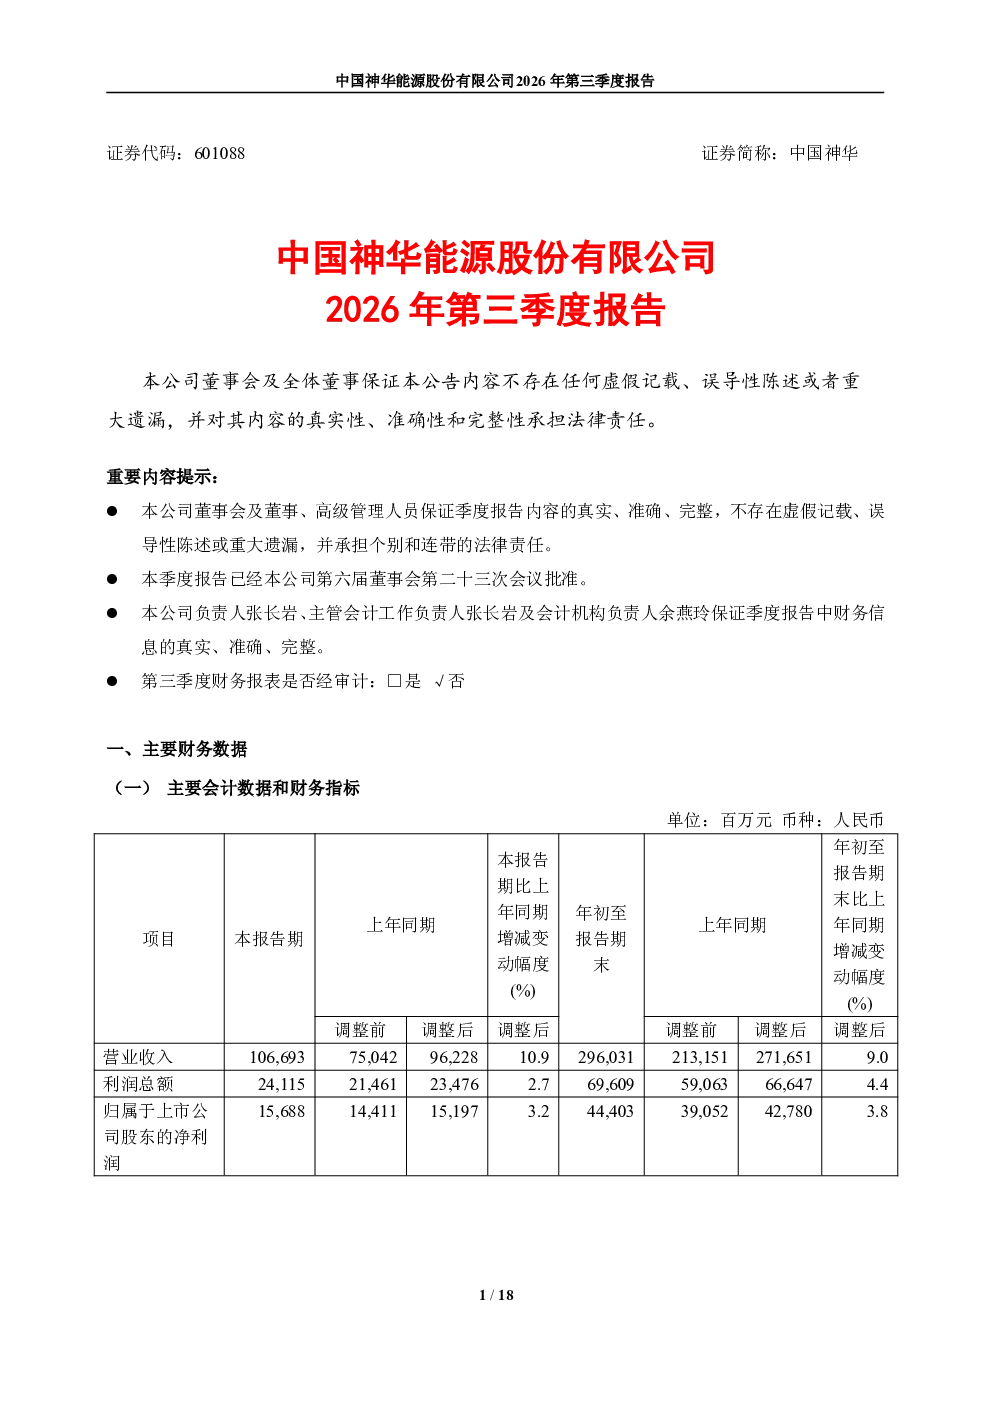
该报告显示中国神华完成了对控股股东旗下12家标的公司股权的收购(除晋神能源外),并已将其中11家纳入合并报表。报告还提到根据中国企业会计准则对比较期财务报表进行了追溯调整。此外,报告披露了非经常性损益项目、境内外会计准则差异(如维简费、安全生产费处理方式不同)、股东信息(包括普通股股东总数及前十名股东持股情况)、煤炭分部销售及成本构成、发电分部新增装机容量等关键经营数据。值得注意的是,被合并方在合并前三个月的净利润同比下降明显。
煤炭行业发展趋势如何?
报告显示,中国神华煤炭分部销售情况按煤源类型和定价机制分类,其他成本主要包括生产直接相关支出(78%)、生产辅助费用(12%)及其他成本(10%)。虽然具体行业趋势未详细展开,但公司通过收购多家标的公司并纳入合并范围,显示出其在煤炭领域的扩张策略。未来煤炭行业可能受供需关系、政策调控及国际市场波动影响,成本控制和效率提升将是关键。
报告重点分析了哪些方面?
报告重点分析了公司完成对多家标的公司股权收购并纳入合并报表的影响,以及由此带来的财务数据变化。此外,报告详细披露了境内外会计准则差异对维简费、安全生产费等费用的处理方式,并提供了煤炭分部和发电分部的经营数据。特别是发电分部新增装机容量的构成,显示了公司在能源结构转型中的布局。这些分析有助于投资者理解公司业务结构和财务表现。
当前能源市场状况如何?
报告披露了中国神华发电分部在2026年前三季度新增了19,404兆瓦装机容量,其中大部分来自收购标的公司和新机组投运。这反映出能源市场对新增发电能力的持续需求。同时,报告也提到被合并方合并前净利润同比下降,可能暗示市场竞争加剧或成本上升压力。整体来看,能源市场正经历结构性变化,公司在煤炭和发电领域的多元化布局可能有助于应对市场波动。
该研报存在哪些风险提示?
报告指出财务报表未经审计,相关数据需谨慎对待。境内外会计准则差异可能影响财务数据的可比性,特别是维简费、安全生产费等费用的处理方式不同。此外,被合并方合并前净利润的大幅下降是一个风险信号,可能反映整合挑战或市场环境变化。虽然报告未披露具体经营成果,但新增装机容量的快速扩张也可能带来运营和管理上的压力。投资者应关注公司整合效果及未来经营业绩的稳定性。