猜你想问
德生科技2026年第三季度报告核心内容是什么?
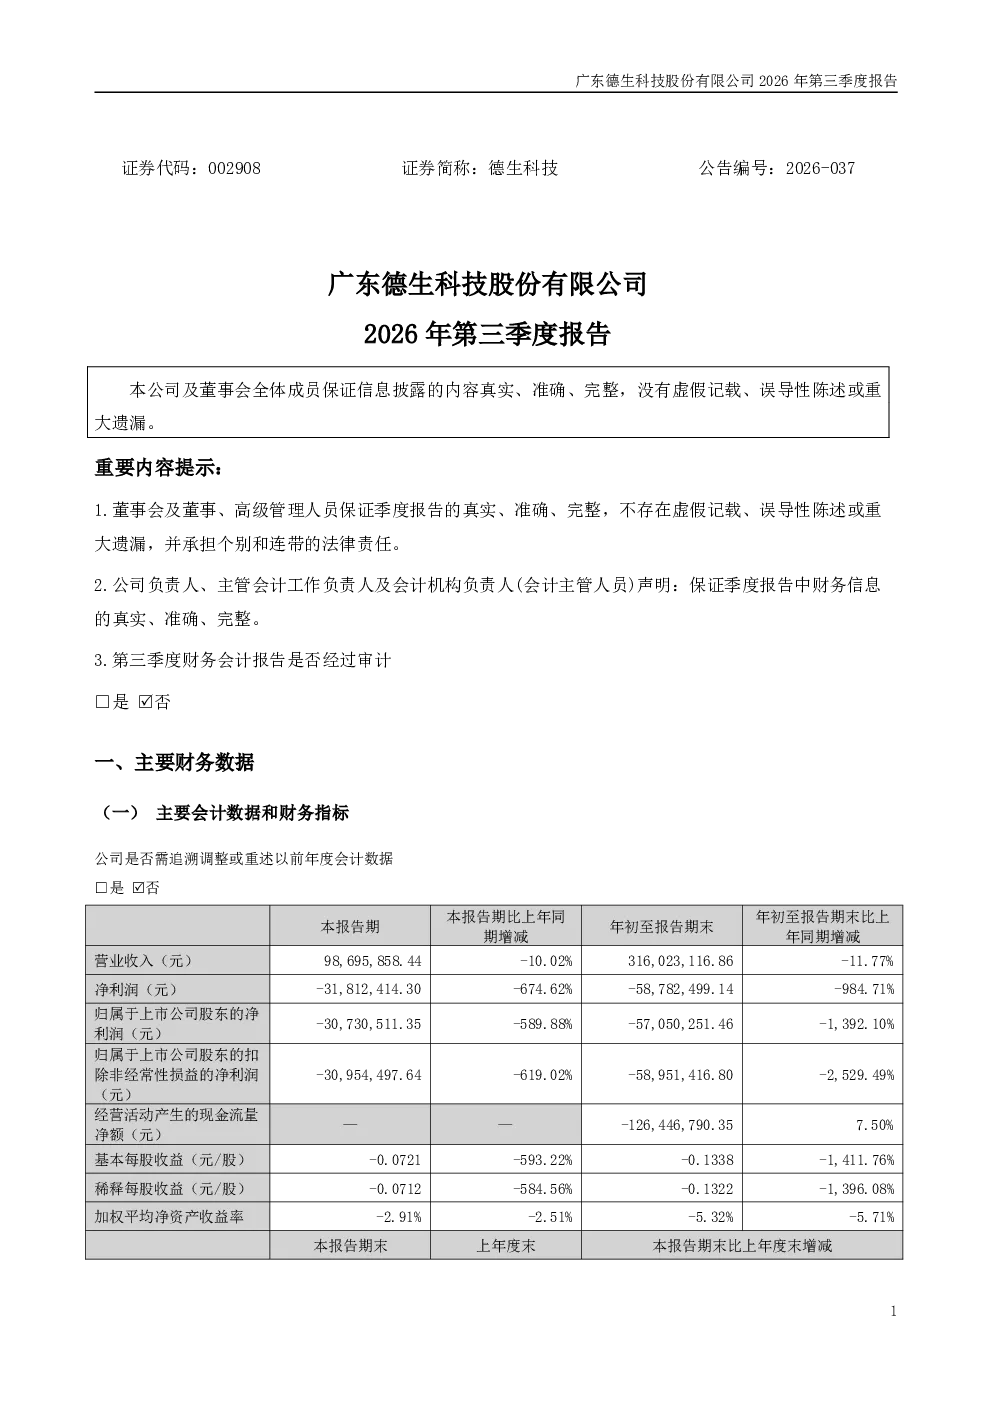
2026年前三季度,德生科技受一卡通应用服务推进放缓、AI应用创新业务效益尚未充分释放等因素影响,营业收入和净利润同比下滑,短期盈利承压。公司依托社保场景应用先发优势,在医疗金融、养老陪伴赛道加码布局AI端侧产品和服务,业务加速向“可持续运营服务模式”升级。前三季度,“人社运营及大数据服务”收入同比增长31.93%,占营收比重超40%,经营活动产生的现金流量净额同比增长7.50%。公司不存在非经常性损益项目。
德生科技所在赛道/行业发展趋势如何?
德生科技依托社保场景应用先发优势,在医疗金融、养老陪伴赛道加码布局AI端侧产品和服务,业务加速向“可持续运营服务模式”升级。公司加速向“可持续运营服务模式”升级,表明行业正从单一技术应用向综合服务解决方案转型,AI技术在医疗金融、养老陪伴领域的应用潜力巨大,未来有望成为行业增长新动能。
德生科技报告重点分析了哪些方向?
报告重点分析了德生科技在社保场景应用中的先发优势,以及在医疗金融、养老陪伴赛道的AI端侧产品和服务布局。同时关注公司“人社运营及大数据服务”收入同比增长31.93%,占营收比重超40%,以及经营活动产生的现金流量净额同比增长7.50%的积极表现,揭示公司业务转型升级方向。
德生科技当前市场现状如何?
德生科技2026年前三季度营业收入和净利润同比下滑,短期盈利承压,主要受一卡通应用服务推进放缓、AI应用创新业务效益尚未充分释放等因素影响。但公司依托社保场景应用先发优势,在医疗金融、养老陪伴赛道加码布局AI端侧产品和服务,业务加速向“可持续运营服务模式”升级,展现出长期发展潜力。
德生科技研报存在哪些风险提示?
德生科技2026年前三季度营业收入和净利润同比下滑,短期盈利承压,主要受一卡通应用服务推进放缓、AI应用创新业务效益尚未充分释放等因素影响。此外,货币资金减少60.62%主要因支付在建工程款项和购买理财产品,信用减值损失增加527.3%主要因应收账款坏账准备计提金额增加,需关注其财务风险和经营风险。