猜你想问
这份秦安股份报告主要讲了什么内容?
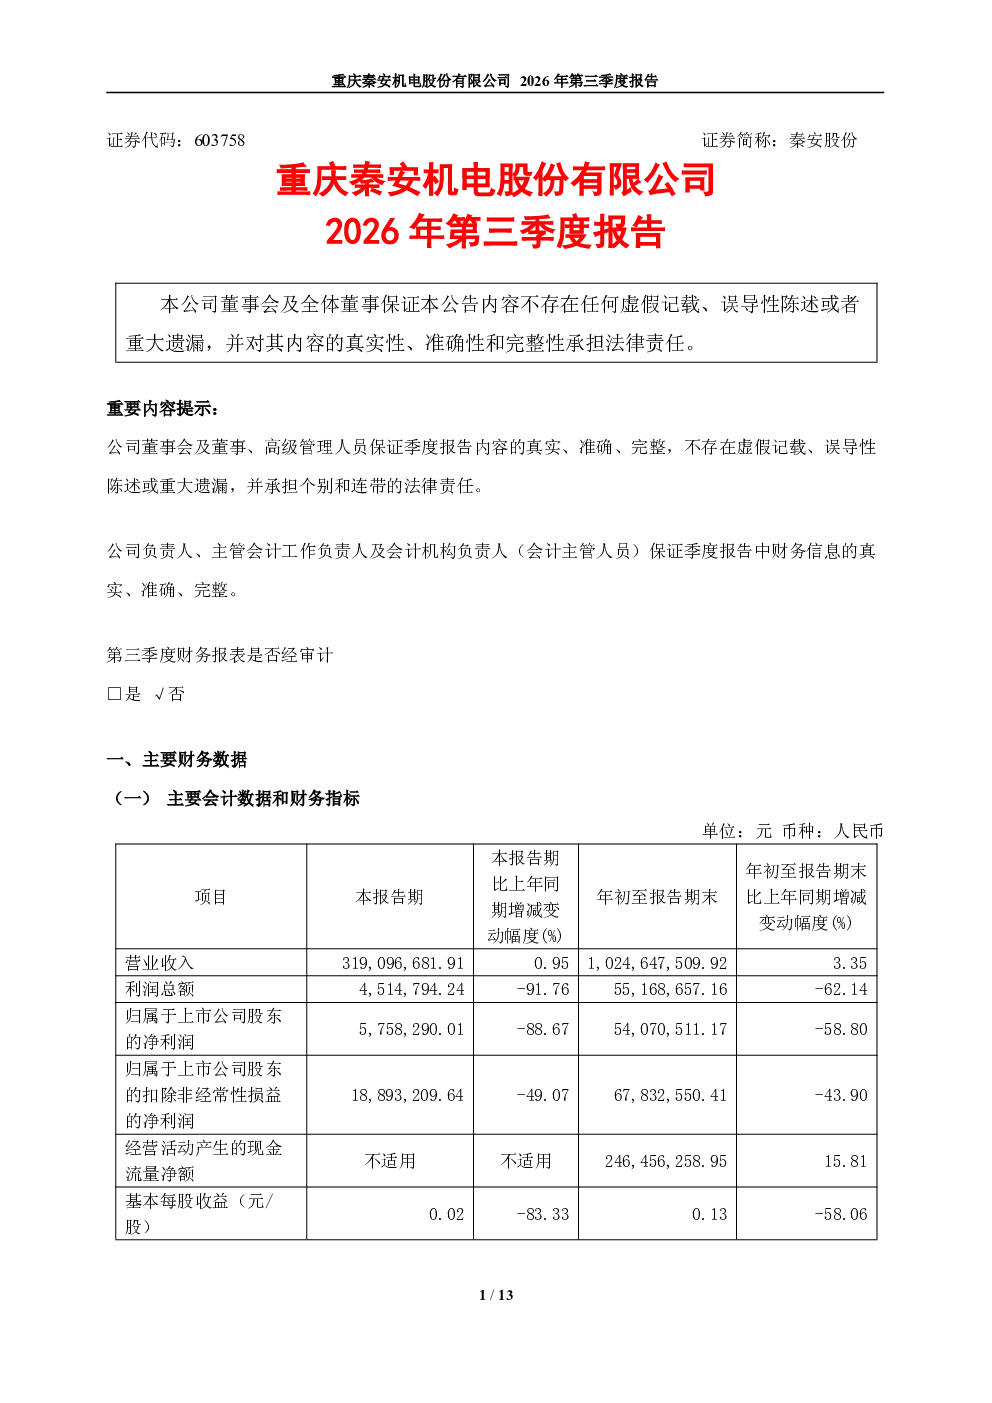
这份报告包含公司董事会及管理层对公告内容的保证,确保其真实、准确、完整。报告详细列出了主要财务数据、股东信息以及重要提醒事项。主要财务数据部分展示了合并资产负债表(2026年9月30日)、合并利润表(2026年1—9月)和合并现金流量表(2026年1—9月),但未涉及非经常性损益项目的具体说明。股东信息部分未提供持股5%以上股东、前10名股东及前10名无限售流通股股东的转融通业务出借股份情况,也未说明相关变化原因。报告提醒事项部分未提供需投资者关注的其他重要信息。值得注意的是,季度财务报表未经审计,且2026年起首次执行新会计准则,调整了当年年初的财务报表。
秦安股份所在行业的发展趋势如何?
报告未明确提及赛道或行业发展趋势,但可从公司财务数据及新会计准则执行情况推断。新会计准则的首次执行可能对公司财务报表产生一定影响,需关注调整后的财务指标变化。结合公司主要财务数据,可初步分析其经营状况及潜在行业机遇。由于报告未提供非经常性损益项目说明,建议结合行业整体政策及市场环境进一步判断。目前无法获取更具体的行业发展趋势信息。
报告中哪些方面是重点分析方向?
报告重点分析了主要财务数据及股东信息。财务数据部分包括未经审计的季度报表,如资产负债表、利润表和现金流量表,但未详细说明财务指标变动原因。股东信息部分则缺少对大股东转融通业务的具体披露。此外,报告提及2026年起首次执行新会计准则,调整了年初财务报表,这也是一个重要分析方向。但报告未涉及非经常性损益项目,也未提供需投资者关注的其他重要信息,这些部分可能需要进一步关注。
根据这份报告如何判断市场现状?
报告提供了未经审计的季度财务数据,包括资产负债表、利润表和现金流量表,可初步了解公司财务状况。但报告未详细说明财务指标变动原因,也未提供非经常性损益项目说明,因此难以全面判断市场现状。此外,报告未提及行业政策变化或市场竞争情况,也无法直接反映市场对公司的评价。建议结合其他市场信息及行业报告进行综合判断。目前报告本身不足以支撑对市场现状的明确判断。
这份报告有哪些风险提示需要注意?
报告提醒事项部分未提供需投资者关注的其他重要信息,这是一个潜在风险。此外,季度财务报表未经审计,其数据的准确性存在一定不确定性。新会计准则的首次执行可能对公司财务报表产生一定影响,需关注调整后的财务指标变化。报告未涉及非经常性损益项目,也未提供大股东转融通业务的具体披露,这些信息缺失可能增加投资决策的风险。建议投资者关注后续补充信息及审计后的财务报告。