猜你想问
卧龙新能2026年第三季度报告核心内容有哪些?
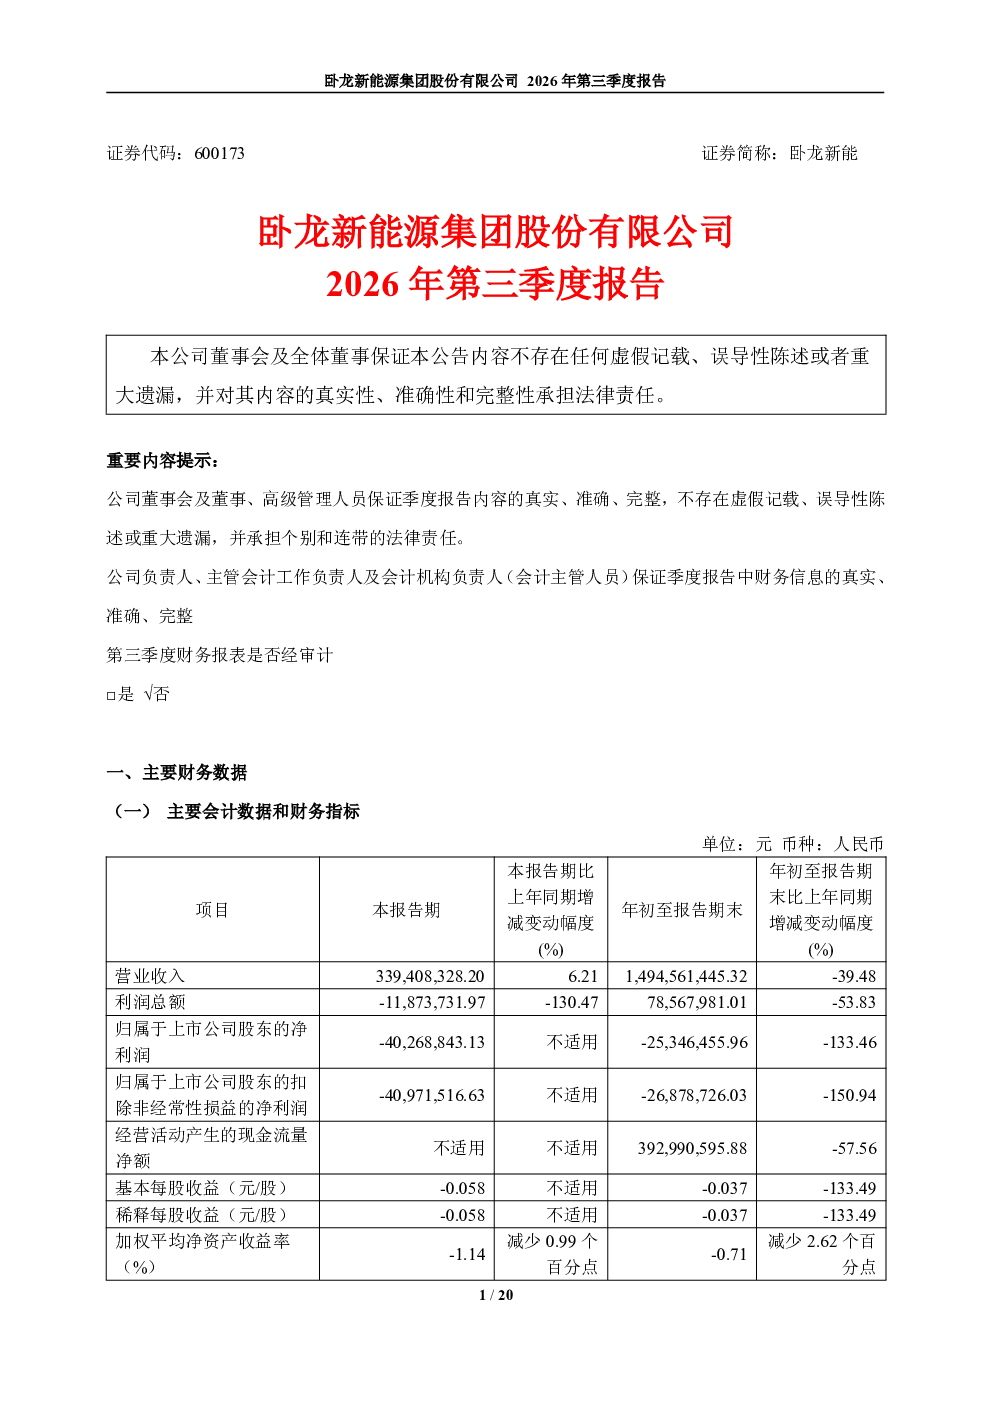
报告显示新能源板块表现良好,包头威俊储能项目成功并网,包头达茂旗项目进入并网运营阶段,浙江龙能电力和浙江卧龙储能系统推进项目处置和研发生产,卧龙英耐德氢能科技稳步升级产品。1-9月新能源板块实现营业收入8.03亿元,净利润1.16亿元,归属于上市公司股东的净利润0.53亿元。房地产业务持续收窄,1-9月签约销售面积6.84万㎡,销售金额6.32亿元,实现销售收入6.69亿元,净利润-0.76亿元。出租率整体较高,1-9月出租收入1,269.89万元。参股公司君海网络经营下滑,1-9月实现销售收入1.2亿元,同比下降46.18%,净利润-1,924.56万元,主要受市场竞争和老游戏流水下滑影响。
新能源赛道行业发展趋势如何?
新能源行业整体呈现积极发展趋势,卧龙新能新能源板块业务表现良好,多个储能项目成功并网或进入运营阶段,氢能科技产品稳步升级,显示行业技术创新和市场需求的双重驱动。从财务数据看,1-9月新能源板块实现营收8.03亿元,净利润1.16亿元,归母净利润0.53亿元,盈利能力较强。行业层面,随着全球能源转型加速,储能和氢能作为新能源关键环节,未来市场空间广阔,政策支持力度加大,行业竞争格局将逐步优化,头部企业有望凭借技术积累和规模效应获得更多市场份额。
这份报告的重点分析方向是什么?
报告重点分析了卧龙新能新能源板块的业务进展与财务表现,特别是储能项目的并网运营情况以及氢能科技的产品升级进展。同时,报告也关注了房地产业务的持续收窄趋势,以及参股公司君海网络经营下滑的风险。从行业角度看,报告突出了新能源赛道的增长潜力,以及公司在储能和氢能领域的布局优势。此外,报告还披露了财务数据,如新能源板块的营收和净利润情况,以及房地产业务的销售收入和净利润变化,为投资者提供了较为全面的业务分析视角。
当前市场对卧龙新能的判断是什么?
从市场表现来看,卧龙新能新能源板块业务进展顺利,多个项目成功并网或进入运营阶段,氢能科技产品升级稳步推进,显示公司在新能源领域的竞争优势。财务数据方面,1-9月新能源板块实现营收8.03亿元,净利润1.16亿元,归母净利润0.53亿元,盈利能力较强。然而,房地产业务持续收窄,净利润为-0.76亿元,需关注其未来转型方向。参股公司君海网络经营下滑,销售收入同比下降46.18%,净利润为-1,924.56万元,主要受市场竞争和老游戏流水下滑影响,需警惕相关风险。总体而言,公司新能源业务发展前景较好,但需关注房地产业务转型及参股公司经营风险。
研报中提示了哪些风险?
报告提示的主要风险包括房地产业务持续收窄,1-9月净利润为-0.76亿元,可能对公司整体业绩造成拖累,需关注其未来转型进展。此外,参股公司君海网络经营下滑,销售收入同比下降46.18%,净利润为-1,924.56万元,主要受市场竞争和老游戏流水下滑影响,可能对公司投资收益产生负面影响。虽然新能源板块表现良好,但行业竞争加剧也可能带来挑战,需关注技术迭代和市场份额变化。此外,报告未披露股东持股及转融通情况,可能存在潜在股权变动风险,建议投资者持续关注公司动态。