猜你想问
这份研报的核心内容是什么?
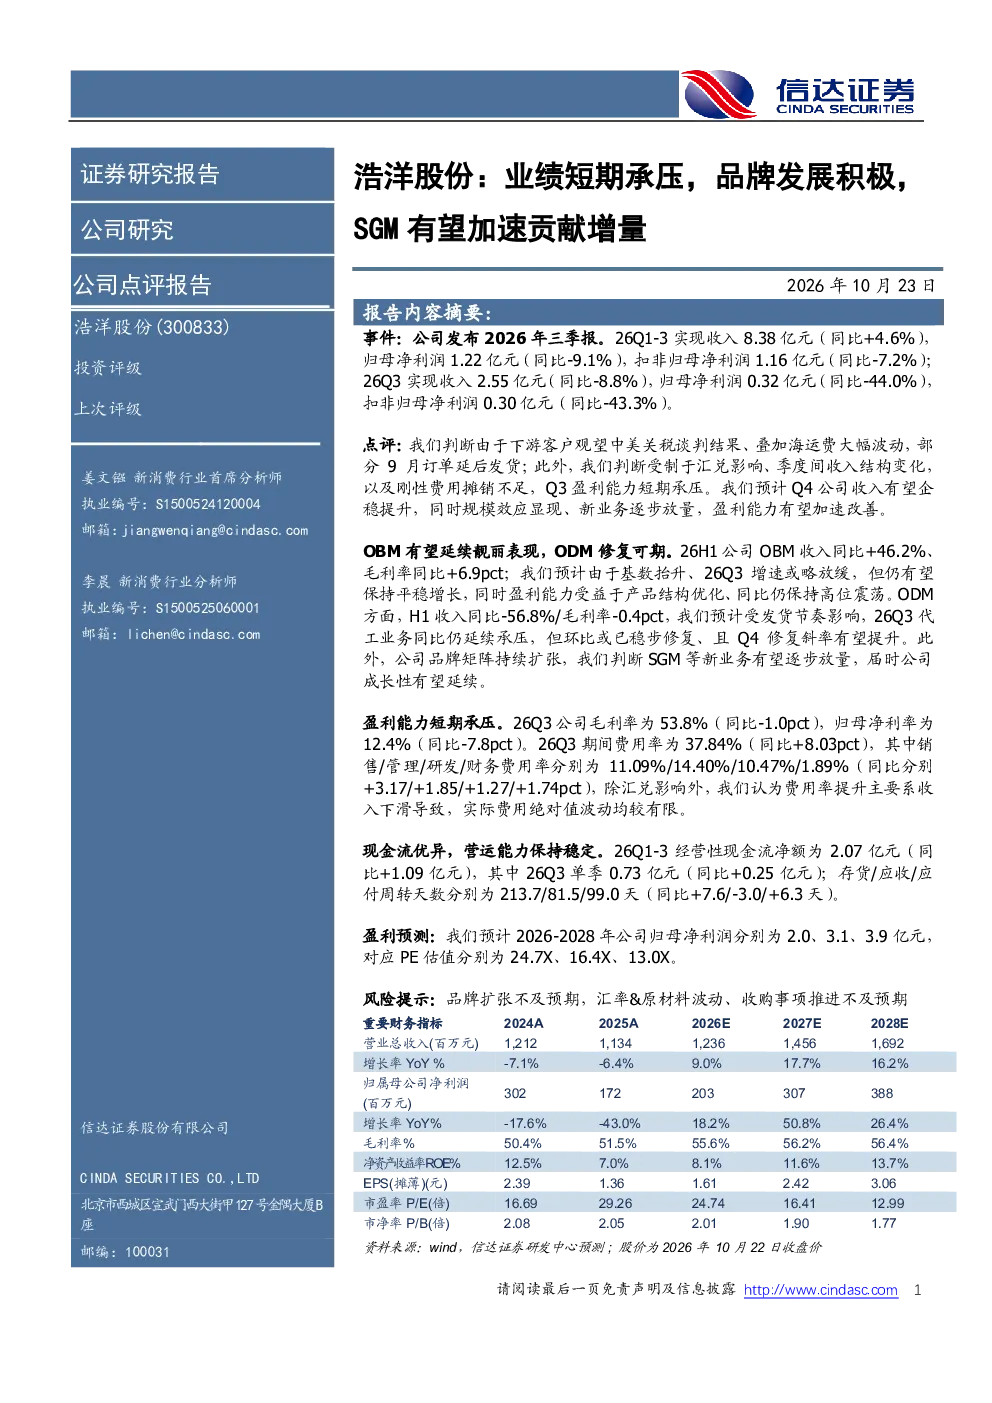
本报告指出,公司短期面临业绩压力,主要受中美关税谈判、海运费波动及汇兑影响,导致部分订单延后发货,同时季度间收入结构变化及刚性费用摊销不足压缩了Q3盈利能力。但预计Q4公司收入将企稳提升,规模效应显现及新业务放量将加速改善盈利能力。OBM业务表现亮眼,收入同比+46.2%,毛利率同比+6.9pct,预计26Q3增速略放缓但仍保持平稳增长。ODM业务同比-56.8%,毛利率-0.4pct,但环比已稳步修复。SGM等新业务逐步放量,公司成长性有望延续。
该行业的发展趋势如何?
报告分析,当前行业面临下游客户观望情绪,关税谈判不确定性及海运成本波动是主要挑战。但长期来看,随着公司品牌扩张和新业务逐步放量,如SGM等业务线有望成为新的增长引擎。OBM业务的持续增长和产品结构优化将提升盈利能力。ODM业务虽短期承压,但环比修复趋势明显,表明行业整体仍在调整中,但具备逐步复苏的潜力。公司通过多元化业务布局,有望在行业波动中保持稳健成长。
报告重点分析了哪些方向?
报告重点分析了公司短期业绩承压的原因,包括外部环境因素(关税、汇率、海运)和内部因素(收入结构、费用摊销)。同时,报告详细剖析了OBM和ODM业务的业绩表现及趋势,指出OBM业务增长稳健,ODM业务虽面临挑战但已呈现修复迹象。此外,报告强调了品牌扩张(SGM等新业务)对公司长期成长性的积极影响,并预测了Q4业绩改善的可能性。营运能力和现金流方面,报告显示经营性现金流保持增长,但存货周转天数有所延长。
当前市场对该公司有何判断?
市场对该公司当前表现存在短期担忧,主要源于Q3业绩承压,归母净利率同比下滑7.8pct,期间费用率上升8.03pct。然而,市场也注意到公司新业务的积极进展,特别是SGM等业务线的放量,以及OBM业务的强劲增长。Q4业绩的预期改善和ODM业务的环比修复,为市场提供了积极信号。整体来看,市场对该公司短期挑战持谨慎态度,但对长期成长性仍抱有一定期待,关注其品牌扩张和业务结构优化的效果。
研报提示了哪些风险?
研报提示的主要风险包括:外部环境风险,如中美关税谈判的不确定性可能持续影响下游客户订单和公司收入;成本风险,海运费波动和汇兑变动可能进一步侵蚀利润空间;业务结构风险,ODM业务占比仍较高,若市场需求持续疲软可能拖累整体业绩;竞争风险,行业竞争加剧可能压缩利润空间。此外,新业务扩张初期可能面临市场接受度不及预期的风险,需要关注其放量速度和盈利能力转化效率。