猜你想问
这份研报主要分析了什么内容?
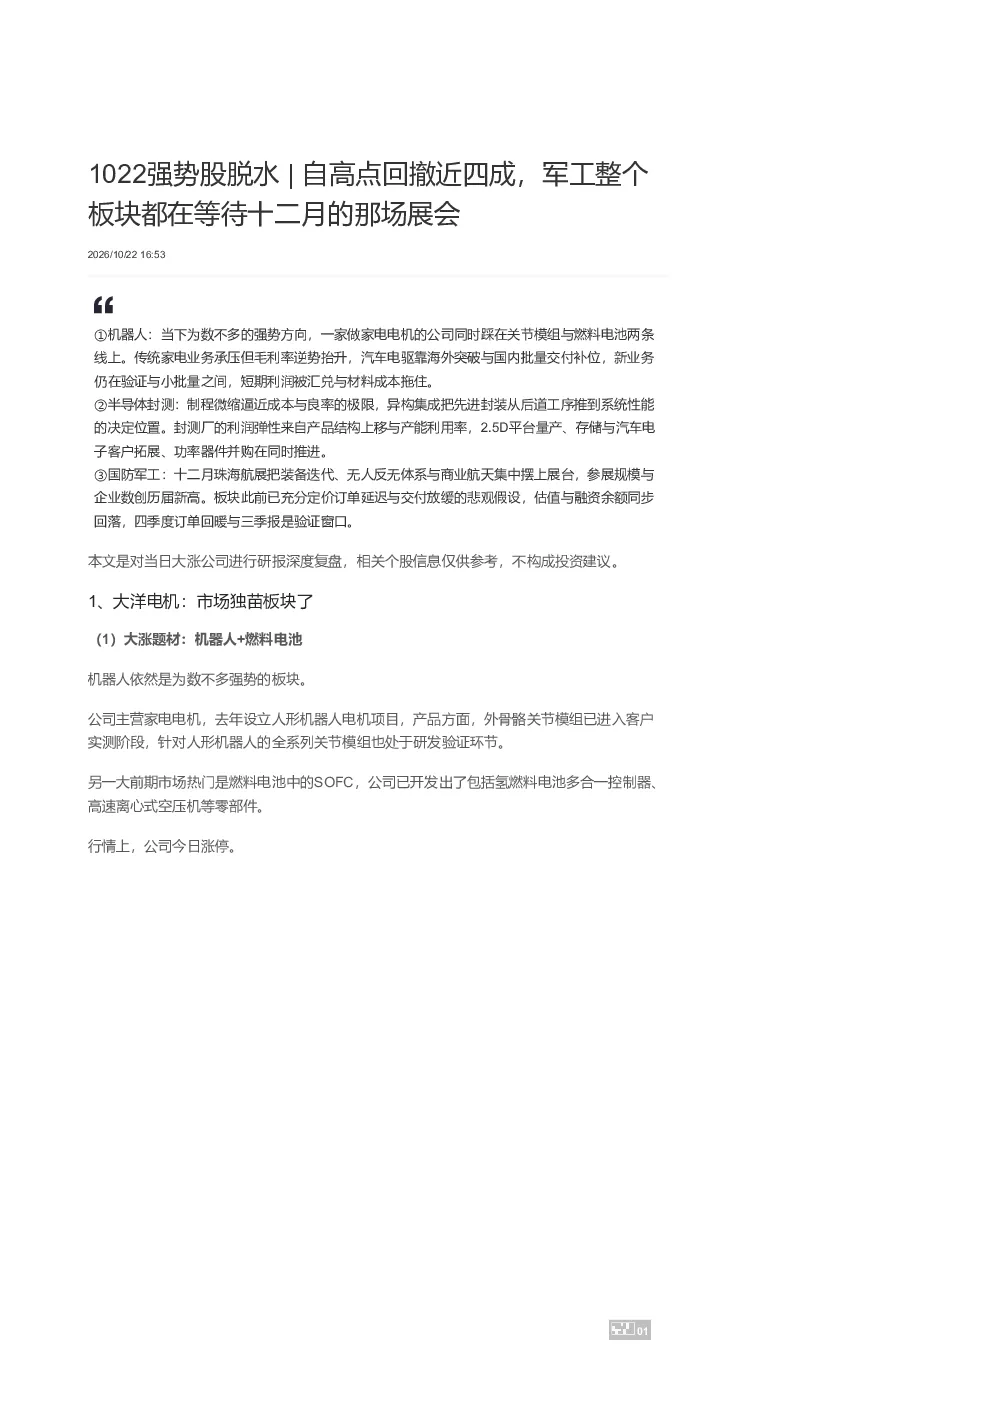
这份研报分析了国防军工板块的现状,特别是珠海航展的催化作用,以及板块从依赖国内需求转向“内需筑基、外贸扩张、民用反哺”三轮驱动的趋势。报告指出航展参展规模创历届新高,近50个国家和地区超1100家企业参展,装备超3000件,为板块带来积极影响。同时,报告也探讨了订单延迟与交付放缓对股价的影响,以及三季报预增显示订单回暖的情况。
机器人板块的发展趋势如何?
机器人板块是当前市场少数强势方向,大洋电机同时布局关节模组与燃料电池。家电电机业务承压但毛利率逆势提升,汽车零部件收入同比增长15.9%,其中新能源汽车动力总成系统同比增长34.6%。新业务(关节模组、SOFC)仍在验证期,短期利润受汇兑与材料成本影响,但长期潜力较大。
半导体封测板块的重点分析方向是什么?
半导体封测板块重点关注先进制程微缩受限下异构集成的重要性,预计2029年先进封装市场达674.4亿美元。华天科技营收同比增长35.09%,归母净利润同比增长259.15%,二季度毛利率提升4.51pct。2.5D技术平台向规模化量产,客户拓展聚焦存储器、汽车电子等高附加值环节,公司通过并购与产能扩张提升竞争力。
目前国防军工板块的市场现状如何?
国防军工板块目前处于珠海航展密集催化阶段,板块从依赖国内需求转向“内需筑基、外贸扩张、民用反哺”三轮驱动。航展参展规模创历届新高,近50个国家和地区超1100家企业参展,装备超3000件,显示出较强的市场活力。订单延迟与交付放缓的悲观假设已反映在股价,三季报预增显示订单回暖。
这份研报有哪些风险提示?
这份研报提示,新业务(关节模组、SOFC)仍在验证期,短期利润受汇兑与材料成本影响;半导体封测板块的先进制程微缩受限,技术升级面临挑战;国防军工板块订单延迟与交付放缓可能影响业绩表现。此外,市场波动和政策变化也可能对相关板块产生影响。
你可能感兴趣
1024强势股脱水 | 近5年/近10年,四季度胜率均较高的板块
未知机构2023-10-24
强势股脱水 _ 这个板块现在同时受益是AI和军工概念-20260402
null2026-04-04
强势股脱水丨反内卷核心产业之一,它可能是近期催化最多的板块
未知机构2025-07-02
1229强势股脱水|它可能是VR板块中最正宗的公司
未知机构2023-12-29