猜你想问
特斯拉Q2交付量及财务表现如何?
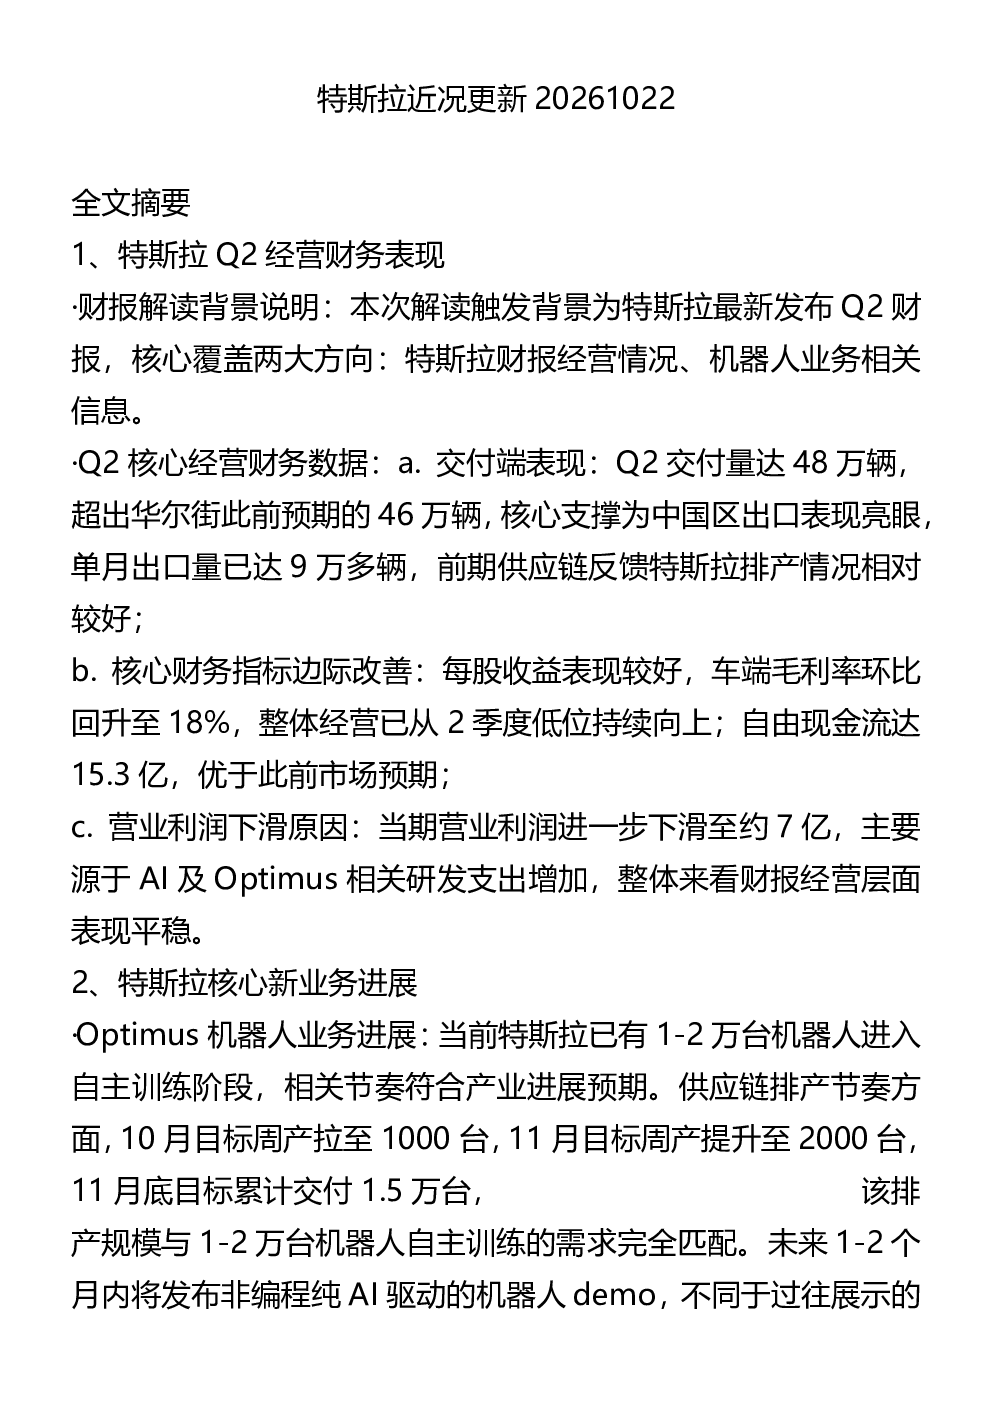
特斯拉Q2交付48万辆,超出预期,主要得益于中国区出口强劲。车端毛利率环比回升至18%,自由现金流达15.3亿,但营业利润下滑至约7亿,主要因AI及Optimus研发支出增加。整体经营平稳向好,财务指标边际改善,每股收益表现良好。
特斯拉Optimus机器人业务进展及规划?
特斯拉Optimus机器人业务进展迅速,1-2万台机器人进入自主训练阶段,未来1-2个月将发布非编程纯AI驱动Demo。排产节奏明确,10月目标周产1000台,11月2000台,11月底累计交付1.5万台。产能规划为100万台(两条50万台产线),2027年底目标2万台周产,明年预期30万台。
机器人赛道投资机会及核心标的推荐?
机器人赛道投资逻辑清晰,特斯拉机器人产能释放明确,行业进入爆发加速阶段。投资环节优先级为部件(减速器、PE材料、4缸、结构件)>总成。核心标的推荐:减速器双环、宁波动力;PE材料福赛(首推);丝杠恒力、北特、浙江龙泰、精锻科技;总成新泉(北美建厂,Cybercab配套弹性大)。
特斯拉FSD及Cybercab业务运营情况?
特斯拉FSD业务购买率环比提升约20%,出厂阶段70%消费者直接开通并持续付费,订阅率超40%。Cybercab业务运营量十倍增长至约600台,明年规划数万台,供应链预期10-15万台。公司明确产能可支撑更高规模投放,将Cybercab与Optimus作为2024年双轮增长动力。
研报相关风险提示有哪些?
研报未明确提示具体风险,但特斯拉机器人业务仍处于早期阶段,面临技术迭代、市场接受度等多重不确定性。此外,AI及Optimus研发支出增加对短期利润有影响,需关注其长期盈利能力及商业化落地进程。市场竞争加剧也可能对业务发展带来挑战。
你可能感兴趣
特斯拉TSLA.O观点更新20261022
未知机构2026-10-22
261022-长江汽车 汽车指楠第187期特斯拉近况更新
未知机构2026-10-23
特斯拉(TSLA)渠道近况更新-美股-调研纪要-20240227
未知机构2024-02-27
长江汽车 汽车指楠第187期特斯拉近况更新
未知机构2026-10-22
特斯拉近况更新20240614
未知机构2024-06-14
具身智能及物理AI产业近况汇报20261022 导读
未知机构2026-10-22
特斯拉业绩会全文20261022
未知机构2026-10-22
超预期 特斯拉26Q3业绩会机器人相关速递20261022 浙商新兴产业吴婷婷钟凯锋团队
未知机构2026-10-22
广发机械 人形机器人 特斯拉业绩会总结 2个月内催化充足-20261022
未知机构2026-10-22
XB机械 特斯拉Q3业绩会点评 产能与数据并重 具身智能飞轮开启 20261022
未知机构2026-10-22