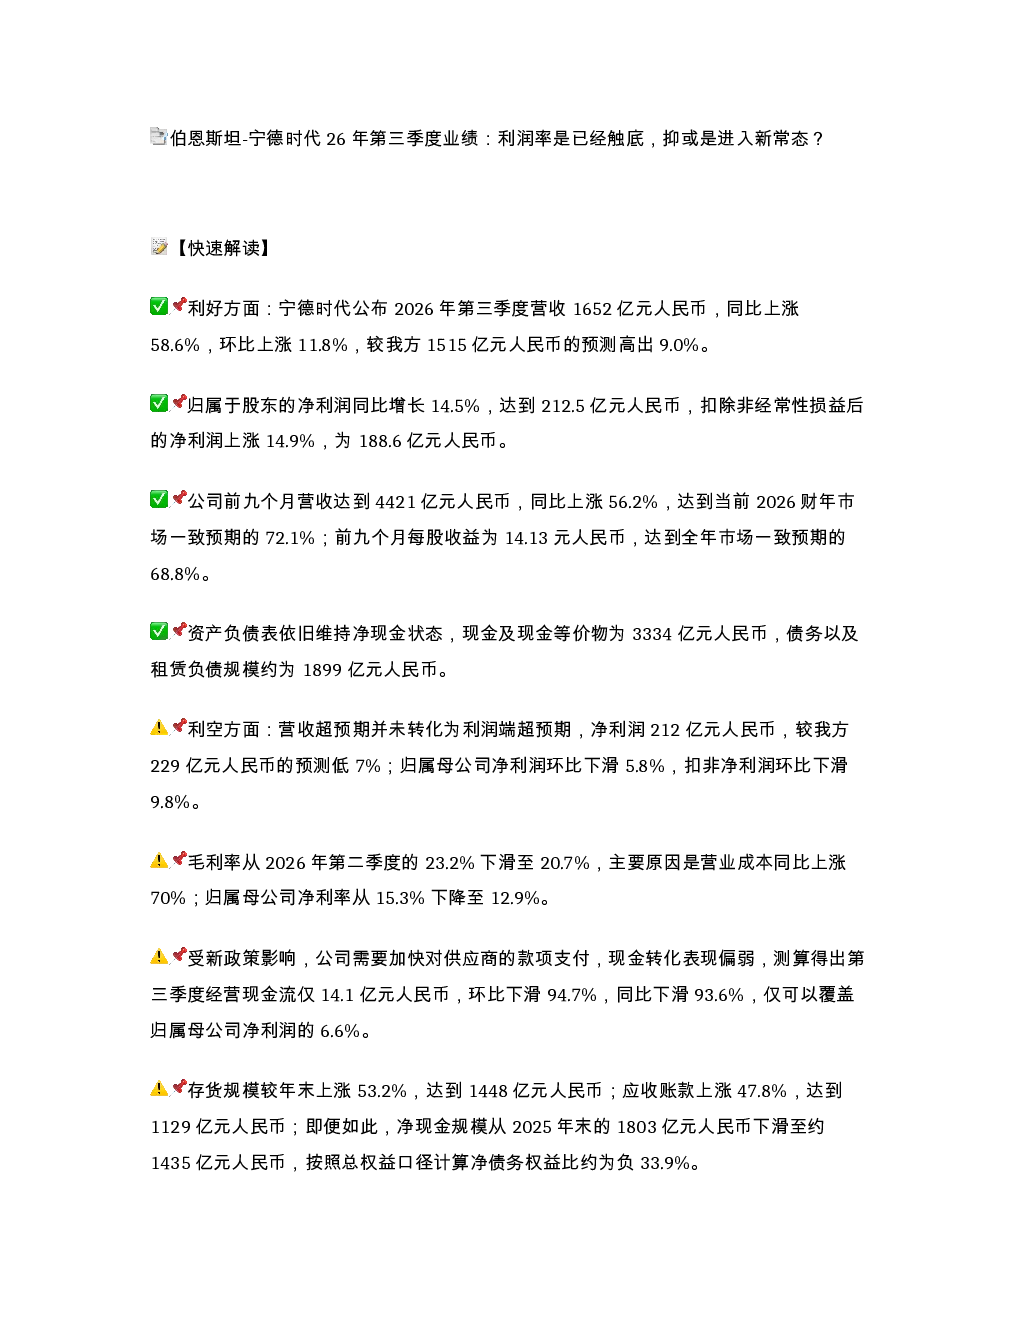
猜你想问
宁德时代26年第三季度业绩具体表现如何?
宁德时代2026年第三季度营收1652亿元,同比增长58.6%,环比增长11.8%,超出预期;但净利润同比增长14.5%至212.5亿元,环比下滑5.8%,毛利率和净利率分别降至20.7%和12.9%。前九个月营收4421亿元,同比增长56.2%。营收超预期主要得益于市场增长,但利润端受成本上涨影响显著。
宁德时代利润率下滑的主要原因是什么?
利润率下滑主因是营业成本同比上涨70%,包括产品结构变化、出口退税调整滞后及新增产能折旧摊销增加。具体表现为毛利率从23.2%降至20.7%,净利率从15.3%降至12.9%。政策导致供应商款项支付加快也加剧了现金流压力。
报告对宁德时代未来利润率有何预测?
报告预计2026年第四季度利润率有望修复,但能否回到15%仍不确定。公司未给出明确指引,仅透露2027年出货量增长20%-30%的目标。当前A股对应2026年市盈率13倍、2027年市盈率10.5倍,估值不高,但现金流表现暂不乐观。
宁德时代当前面临哪些市场风险?
主要风险包括利润率下滑的可持续性、成本控制压力、经营现金流大幅下滑(仅14.1亿元,环比下滑94.7%)以及存货和应收账款双升(分别上涨53.2%和47.8%)。净现金规模从1803亿元降至约1435亿元,净债务权益比约负33.9%。
报告如何评价宁德时代的长期发展前景?
尽管短期业绩受挫,宁德时代仍具行业领先规模和技术护城河,长期前景乐观。当前估值或形成底部支撑,但利润率下滑的可持续性仍是关键疑问。报告强调公司未给出利润率指引,但关注其2027年出货量增长目标,认为其基本面仍具韧性。
你可能感兴趣
伯恩斯坦 宁德时代 300750.CH 3750.HK 3Q26业绩 利润率是已经触底 抑
未知机构2026-10-21
伯恩斯坦 海光信息 688041.SS 26 年第三季度毛利率环比修复至 58.7 但
未知机构2026-10-21
2024 年报及 2025 年一季报点评2025Q1制冷剂价格延续上涨支撑业绩,高分子材料价格已经触底反弹
华创证券2025-05-02
伯恩斯坦 亚洲半导体与全球存储 2026 年第三季度业绩前瞻 AI 是否仍是看多主线
未知机构2026-10-11
8月PMI数据点评:疫后经济进入“新常态”,地产是胜负手
太平洋证券2022-08-31
新一轮股权激励方案出台 业绩增长有望进入新常态
休闲服务西南证券2015-01-26
上游业绩弹性巨大,公司盈利模式进入新常态
化石能源西南证券2018-02-11
新利软件:截至二零二三年九月三十日止九个月的第三季度业绩报告
港股财报2023-11-14