猜你想问
蓝纳成回购少数股东股份的目的是什么?
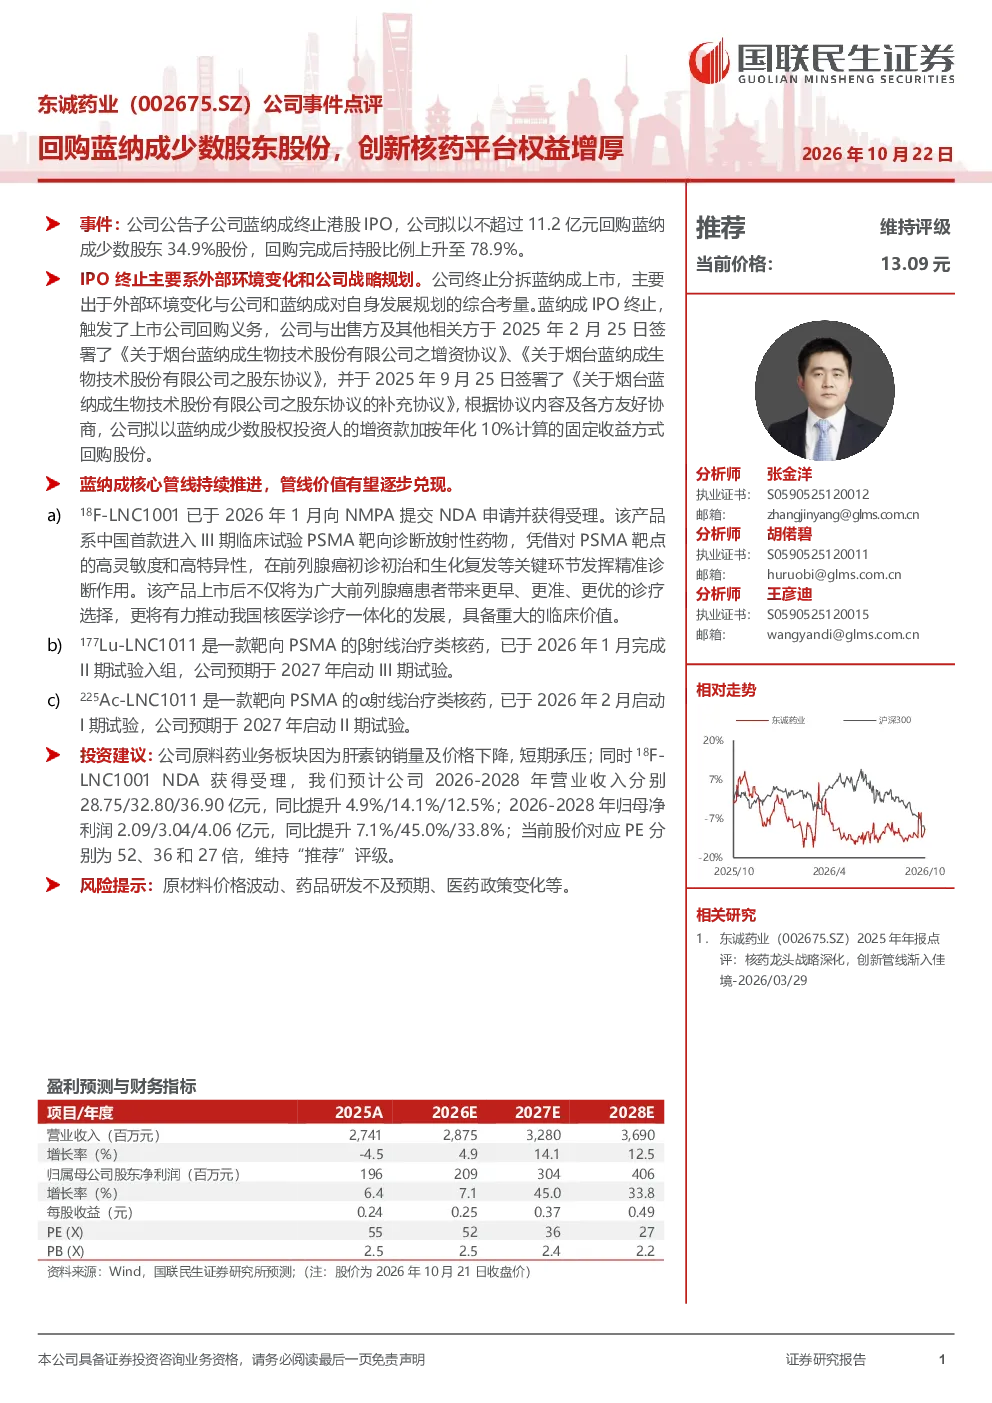
蓝纳成终止港股IPO,拟以不超过11.2亿元回购少数股东34.9%股份,完成回购后持股比例将上升至78.9%。此举主要因外部环境变化及公司战略规划调整,旨在巩固公司对蓝纳成的控制权,并推动核药管线的持续发展。公司已与出售方签署相关协议,以增资款加固定收益方式回购股份。
蓝纳成核药管线有哪些进展?
蓝纳成核心管线持续推进,管线价值有望逐步兑现:18F-LNC1001已于2026年1月向NMPA提交NDA申请并获得受理,是中国首款进入III期临床试验的PSMA靶向诊断放射性药物,具备重大临床价值。177Lu-LNC1011和225Ac-LNC1011分别为靶向PSMA的β射线和α射线治疗类核药,分别于2026年1月完成II期试验入组及2026年2月启动I期试验,预计2027年分别启动III期和II期试验。
报告对蓝纳成的投资建议是什么?
报告建议关注蓝纳成核药管线的进展,公司原料药业务短期承压,但核药管线进展顺利,预计2026-2028年营业收入分别为28.75/32.80/36.90亿元,同比提升4.9%/14.1%/12.5%;归母净利润分别为2.09/3.04/4.06亿元,同比提升7.1%/45.0%/33.8%。当前股价对应PE分别为52、36和27倍,维持“推荐”评级。
核药赛道的发展趋势如何?
核药赛道发展迅速,创新核药平台价值逐步凸显。随着技术进步和临床需求增加,PSMA靶向诊断和治疗药物成为研发热点。蓝纳成等企业积极推进管线进展,18F-LNC1001等产品的临床试验为行业带来新的增长动力。未来几年,核药市场有望保持高速增长,成为医药领域的重要发展方向。
报告提示哪些风险?
报告提示的风险包括原材料价格波动、药品研发不及预期、医药政策变化等。原材料价格波动可能影响生产成本,药品研发存在不确定性,医药政策变化可能对行业产生较大影响。投资者需关注这些风险因素,谨慎评估投资决策。