猜你想问
豆类日报核心内容有哪些?
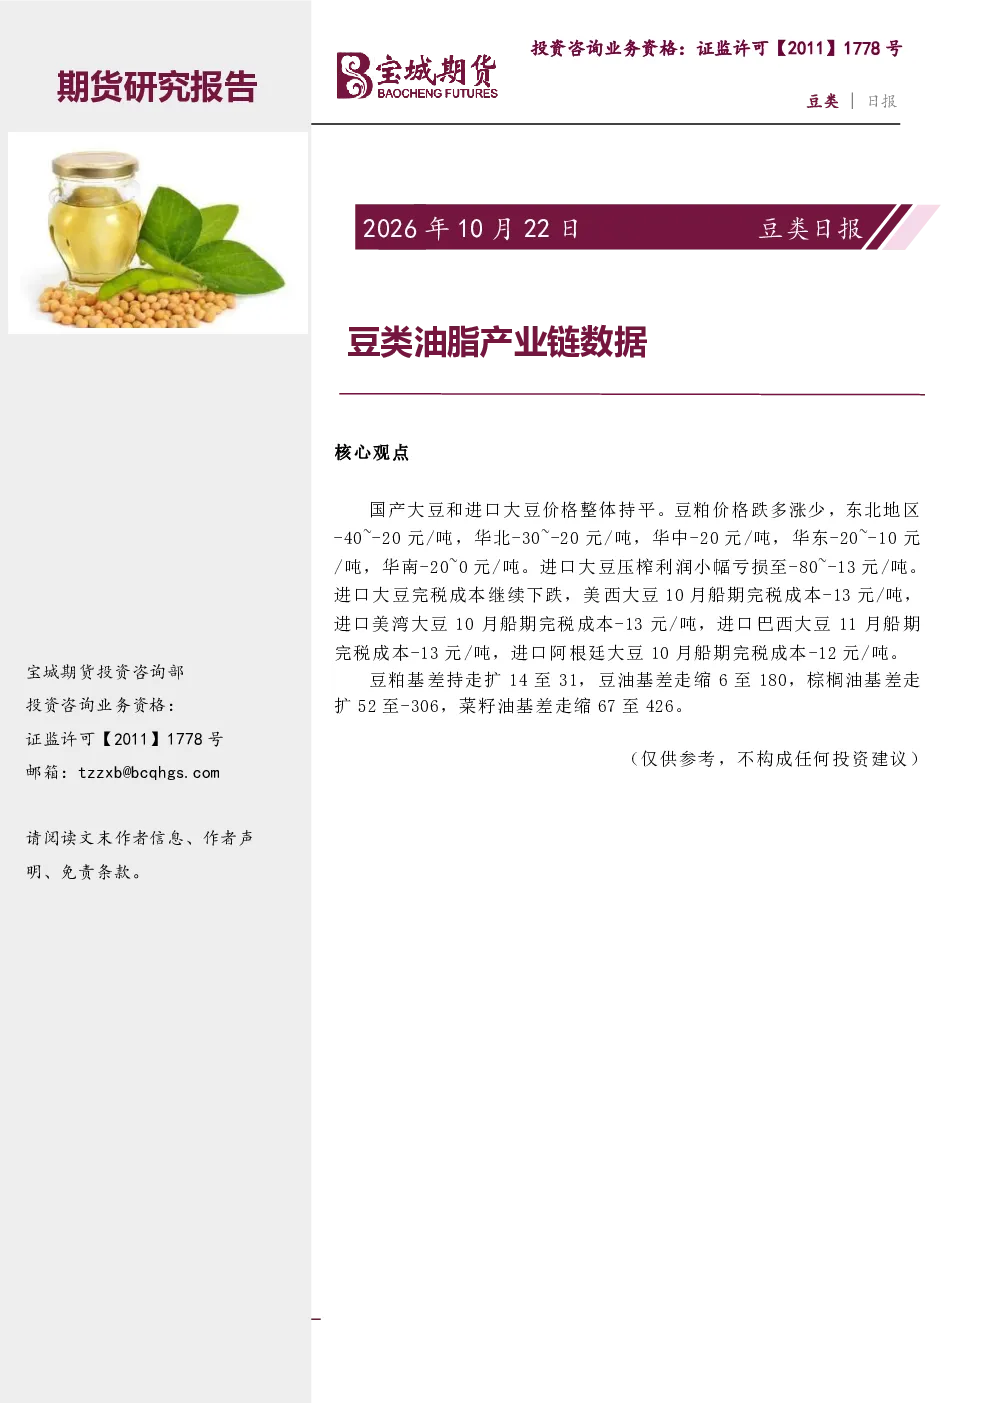
本报告显示国产大豆与进口大豆价格整体持平。豆粕价格普遍下跌,东北地区跌40-20元/吨,华北跌30-20元/吨,华中跌20元/吨,华东跌20-10元/吨,华南跌20-0元/吨。进口大豆压榨利润小幅亏损至-80-13元/吨。进口大豆完税成本持续下跌,美西、美湾10月船期均为-13元/吨,巴西11月船期为-13元/吨,阿根廷10月船期为-12元/吨。豆粕基差扩大14至31,豆油基差缩小6至180,棕榈油基差扩大52至-306,菜籽油基差缩小67至426。
豆类油脂产业链未来发展趋势如何?
当前豆类油脂产业链呈现价格分化与成本下降趋势。豆粕价格多地下跌反映供应充足但需求疲软,区域间价格差异扩大。进口大豆压榨利润微亏显示油厂压榨意愿不高,但成本端持续走低为后续利润空间提供支撑。基差变化显示豆粕、棕榈油需求偏弱,而豆油、菜籽油基差走强暗示终端消费尚有韧性。整体看产业链供需格局仍需关注季节性因素与外部油脂品种比价变化。
本报告重点分析了哪些方面?
报告重点分析了豆粕价格区域分化、进口大豆成本变化及产业链利润动态。东北地区豆粕价格跌幅最大,反映当地饲料需求走弱;华南地区价格稳定,显示终端消费相对坚挺。进口成本方面,美湾、巴西船期成本连续下跌至-13元/吨,阿根廷略高但亦处低位,为油厂提供成本优势。压榨利润小幅亏损但边际改善,显示油厂在成本支撑下仍维持一定开工水平。
当前豆类油脂市场处于什么状态?
当前豆类油脂市场呈现供需偏宽松状态。豆粕价格普跌反映供应充足,但需求端受季节性因素影响表现分化。进口大豆成本持续下降缓解了油厂成本压力,但压榨利润仍处低位显示需求动能不足。基差方面,豆粕、棕榈油走弱,豆油、菜籽油走强,反映不同品种间市场情绪存在差异。整体看产业链处于成本支撑与需求疲软的博弈阶段,价格弹性有限。
豆类油脂产业链投资需关注哪些风险?
豆类油脂产业链投资需关注国内外宏观政策变动风险,如中美贸易关系可能影响大豆进口成本与供应稳定性。国内饲料需求季节性波动风险需重点跟踪,尤其是禽料需求淡季可能加剧豆粕价格下行压力。国际油脂品种比价风险需持续监控,如棕榈油主产国产量变化可能引发跨品种套利交易。此外,极端天气事件也可能对大豆生长及港口物流造成短期冲击。