猜你想问
豆类日报豆类油脂产业链数据核心内容是什么?
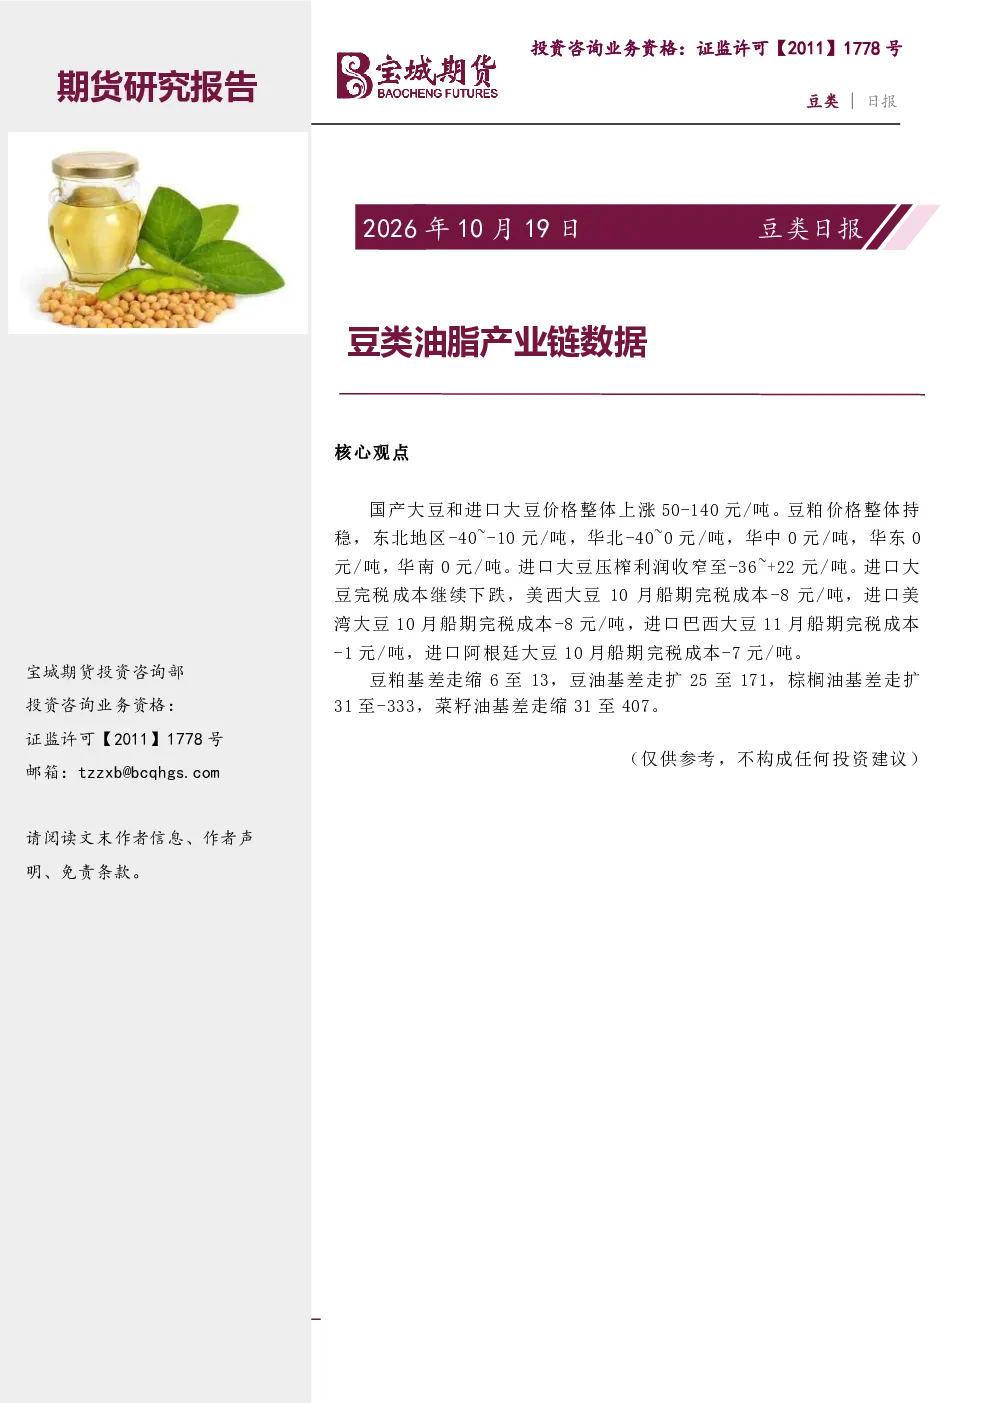
该研报显示国产大豆和进口大豆价格整体上涨50-140元/吨。豆粕价格整体持稳,东北地区-40~-10元/吨,华北-40~0元/吨,华中0元/吨,华东0元/吨,华南0元/吨。进口大豆压榨利润收窄至-36~+22元/吨。进口大豆完税成本继续下跌,美西大豆10月船期完税成本-8元/吨,进口美湾大豆10月船期完税成本-8元/吨,进口巴西大豆11月船期完税成本-1元/吨,进口阿根廷大豆10月船期完税成本-7元/吨。
豆类油脂产业链未来发展趋势如何?
豆类油脂产业链价格方面,豆粕基差走缩6至13,豆油基差走扩25至171,棕榈油基差走扩31至-333,菜籽油基差走缩31至407。利润方面,进口大豆压榨利润收窄至-36~+22元/吨。进口成本持续下降,美西、美湾大豆10月船期完税成本均为-8元/吨,巴西大豆11月船期完税成本-1元/吨,阿根廷大豆10月船期完税成本-7元/吨,显示成本端压力有所缓解。
豆类油脂产业链报告重点分析了哪些方向?
报告重点分析了大豆及油脂价格波动、产业链各环节利润变化以及进口成本动态。具体包括国产与进口大豆价格走势对比、不同区域豆粕价格稳定性、进口大豆压榨利润区间变化、主要来源国大豆完税成本变化趋势,以及豆油、棕榈油、菜籽油等油脂产品的基差变化情况。
当前豆类油脂市场现状如何判断?
当前豆类油脂市场呈现价格分化与成本趋稳特征。大豆端价格整体上涨,但幅度不一;豆粕价格区域分化,但整体稳定;油脂端基差出现分化,豆油、棕榈油基差走扩,菜籽油基差走缩。进口成本持续下降,为产业链利润端带来一定支撑,但压榨利润收窄显示市场供需关系仍需关注。
豆类油脂产业链研报存在哪些风险提示?
报告提示需关注国际农产品市场供需平衡变化、主要出口国政策调整、国内油脂消费需求波动等因素对产业链价格的影响。进口成本虽有下降,但国际粮价波动仍可能传导至国内市场;产业链利润收窄也提示需警惕市场供需失衡风险。此外,不同区域产品基差分化可能加剧市场套利操作风险。