猜你想问
美国原油库存降至历史低位意味着什么?
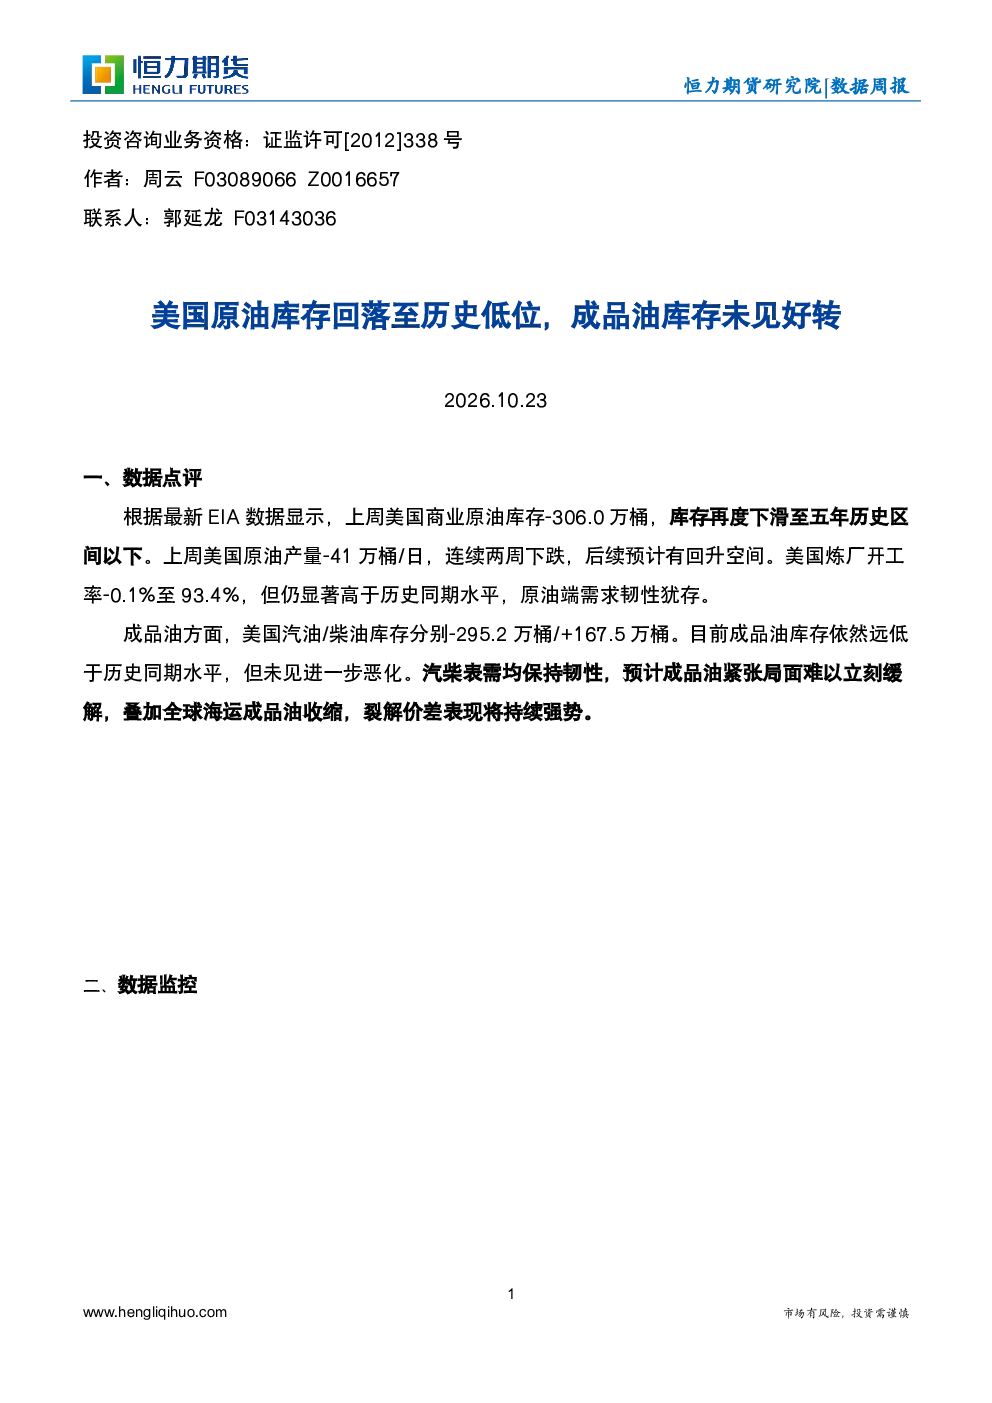
美国商业原油库存下降306.0万桶,降至五年历史最低水平,显示市场供应紧张。原油产量连续两周减少41万桶/日,但预计后续可能回升。炼厂开工率微降至93.4%,仍高于历史同期,表明原油需求保持韧性。这些数据对全球原油市场具有重要参考价值,影响投资者对供需关系及价格走势的判断。
成品油库存情况如何影响市场?
成品油库存方面,汽油库存减少295.2万桶,柴油库存增加167.5万桶。虽然成品油库存低于历史同期,但未进一步恶化,汽油和柴油表需保持韧性。全球海运成品油收缩,导致裂解价差预计持续强势。这些变化反映了成品油市场的供需动态,对相关产业链企业的经营及市场定价有直接影响。
报告主要分析了哪些行业趋势?
报告重点分析了原油和成品油市场的供需关系变化。原油库存下降和产量减少显示短期供应压力,但需求韧性为市场提供支撑。成品油库存变化则揭示了市场平衡状态,汽柴表需的韧性预示着下游消费的持续。此外,全球海运成品油的收缩和裂解价差的强势,也反映了国际市场对成品油的需求变化,这些趋势对整个能源行业具有指导意义。
当前市场状况如何判断?
当前市场状况显示原油供应端存在压力,库存降至历史低位,但产量可能回升;需求端保持韧性,炼厂开工率高于历史同期。成品油库存虽低于历史同期,但变化不大,表需维持稳定。全球海运成品油收缩和裂解价差强势,进一步印证了市场供需的复杂平衡状态。这些数据为市场参与者提供了判断当前市场动态的重要参考。
投资该行业需注意哪些风险?
投资该行业需关注原油产量变化及政策调控风险,产量回升可能缓解短期供应压力,但长期供需格局仍需持续观察。成品油市场需警惕全球海运变化及裂解价差波动风险,这些因素可能影响成品油价格和企业盈利能力。此外,宏观经济波动和地缘政治风险也可能对能源市场产生重大影响,投资者需综合考虑多重因素,谨慎决策。
你可能感兴趣
原油库存周报:受寒潮影响馏分油去库至历史低位,商业原油库存连续四周累库
通惠期货2025-02-21
原油沥青日报:美国原油出口大幅增加,库欣库存减少至三年低位
东吴期货2018-02-23
原油及成品油日报:原油库存增至历史新高,成品油库存下降
中粮期货2020-06-18
能源化工日报:EIA美国原油及成品油库存下降,油价上涨
广金期货2024-06-20
数据周报:美国原油库存回升,成品油大幅去库
恒力期货2026-04-24
美国原油库存持续探底,成品油需求改善
恒力期货2026-06-12
原油:美国成品油库存增长,油价持续下跌
国信期货2019-07-19
原油日报:美国成品油库存继续增加,两油价差缩窄
华泰期货2019-01-17
原油日报:美国炼厂开工率回升,成品油库存下降
华泰期货2024-03-07
原油及成品油日报:EIA库存大降 美国净进口创新低
中粮期货2019-02-28