猜你想问
热轧卷板和螺纹钢当前市场行情如何?
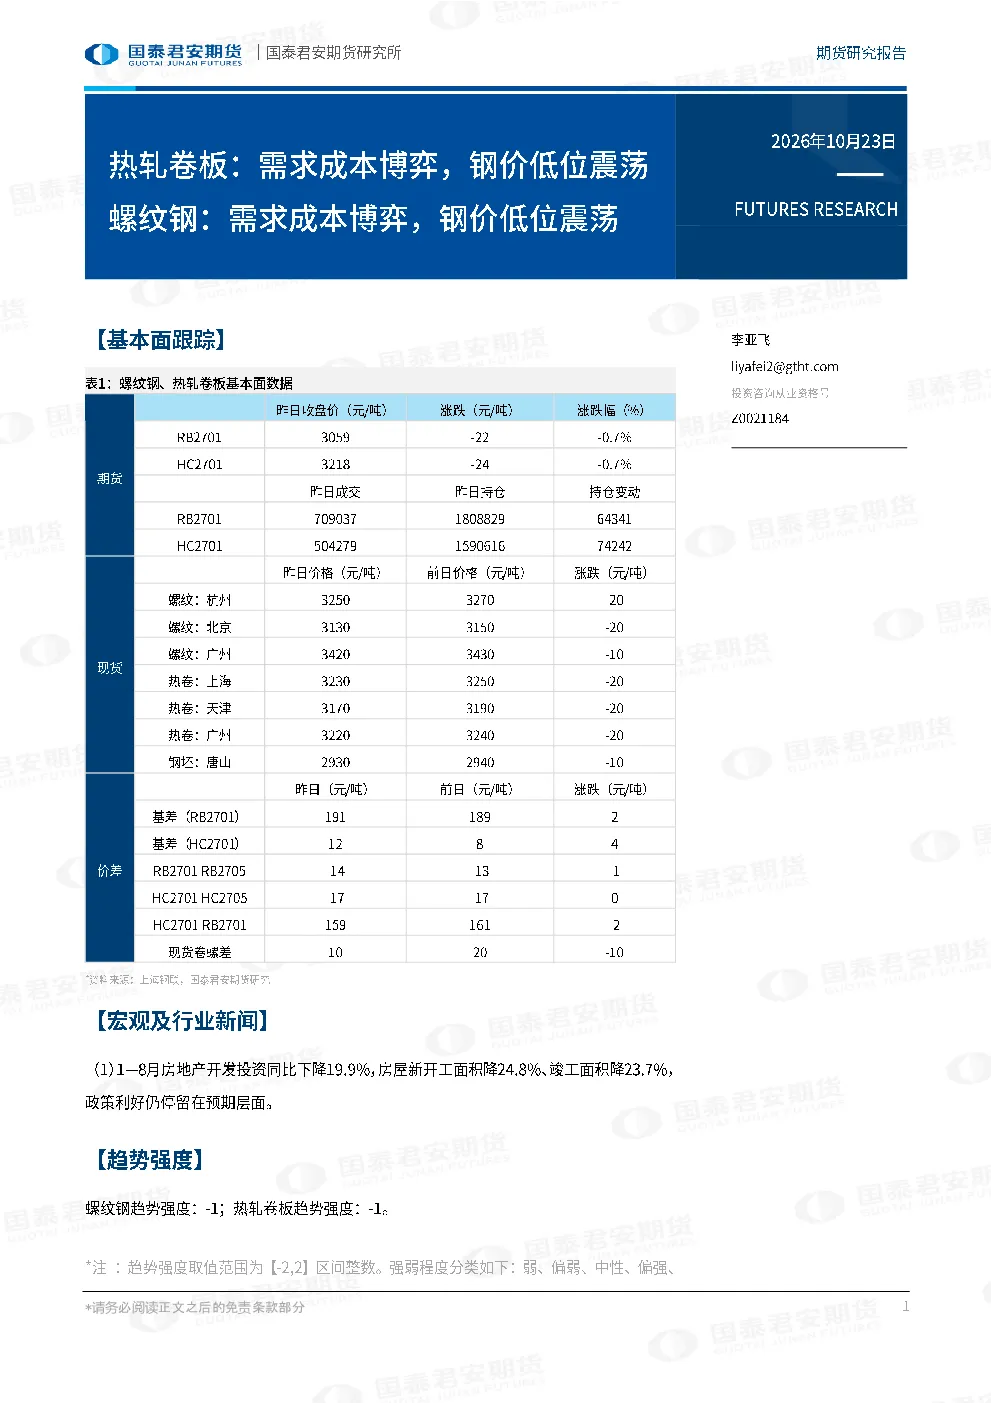
分析师李亚飞认为,螺纹钢和热轧卷板当前处于需求与成本博弈阶段,钢价预计低位震荡。这主要源于当前宏观经济环境对钢铁需求的压制以及生产成本的变化。具体来看,1-8月中国房地产开发投资同比下降19.9%,房屋新开工面积和竣工面积分别下降24.8%和23.7%,显示下游需求疲软。同时,铁矿石等原材料价格波动也影响了钢厂的生产成本。因此,短期内钢价难以出现大幅上涨,预计将维持低位震荡态势。
钢铁行业未来发展趋势是什么?
钢铁行业未来发展趋势受宏观经济和政策影响较大。当前政策利好仍以预期为主,实际支撑尚未显现。随着经济复苏进程的推进,钢铁需求有望逐步改善,但短期内仍面临较大压力。此外,环保政策趋严也将对行业产生深远影响,推动行业向绿色低碳转型。行业集中度提升、智能化改造加速等趋势也将持续,这些变化将影响钢铁企业的盈利能力和市场竞争力。投资者需关注宏观经济复苏力度、政策落地情况以及行业竞争格局变化等因素。
本报告主要分析了哪些内容?
本报告主要分析了螺纹钢和热轧卷板的市场行情和未来发展趋势。报告指出,当前钢价处于低位震荡阶段,主要受需求疲软和成本博弈影响。报告还分析了宏观经济环境对钢铁行业的影响,包括房地产投资下滑、基建投资增速放缓等因素。此外,报告也关注了行业政策变化、环保要求提升等对钢价的影响。通过基本面跟踪和宏观分析,报告为投资者提供了对钢铁市场的全面视角。
当前钢铁市场处于什么状态?
当前钢铁市场处于需求与成本博弈的偏弱状态。螺纹钢和热轧卷板趋势强度均为-1,表明市场看空情绪较浓。宏观经济下行压力对钢铁需求形成压制,而原材料价格波动也增加了钢厂的生产成本。政策利好仍以预期为主,实际支撑尚未显现。此外,1-8月中国房地产开发投资同比下降19.9%,房屋新开工面积和竣工面积分别下降24.8%和23.7%,进一步印证了下游需求的疲软。因此,短期内钢价难以出现大幅上涨,预计将维持低位震荡态势。
本报告有哪些风险提示?
本报告观点仅供国泰君安期货专业投资者参考,不构成投资建议,投资者需自行承担风险。报告信息来源于公开资料,准确性不保证,过往表现不代表未来。国泰君安期货不对报告内容的任何直接或间接损失负责,投资者应独立判断并谨慎决策。此外,本报告主要基于当前公开信息和分析师判断,未考虑所有可能影响市场的不确定性因素。投资者在做出投资决策前,应充分考虑自身风险承受能力,并关注宏观经济、政策变化、行业竞争格局等因素对市场的影响。