猜你想问
热轧卷板和螺纹钢当前市场表现如何?
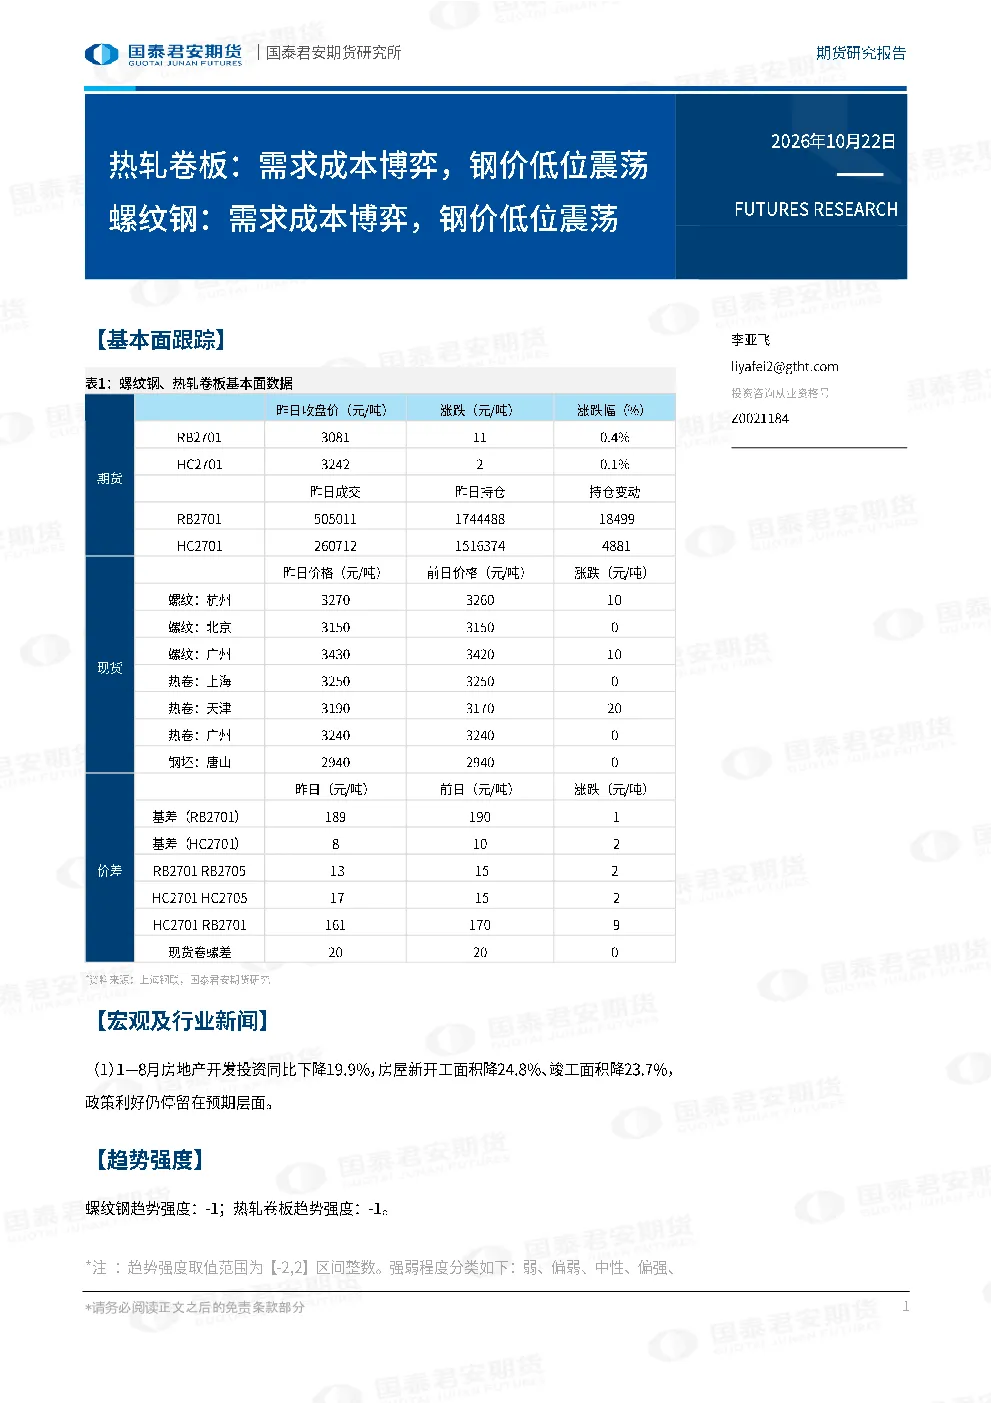
分析师李亚飞指出,热轧卷板和螺纹钢当前处于需求与成本的博弈中,钢价预计低位震荡。这主要源于当前市场供需关系不平衡,成本端支撑力度有限,同时下游需求尚未完全恢复。1-8月数据显示,中国房地产开发投资同比下降19.9%,房屋新开工和竣工面积分别下降24.8%和23.7%,反映出建筑行业需求疲软,对钢铁需求形成压制。政策利好虽在预期层面,但实际支撑效果不足,进一步加剧了市场下行压力。
钢铁行业未来发展趋势如何?
从行业发展趋势来看,钢铁行业面临需求收缩和成本上升的双重压力。一方面,房地产投资下滑和制造业增长放缓直接导致钢材需求疲软;另一方面,铁矿石等原材料价格波动较大,增加了钢铁生产成本。分析师认为,短期内钢铁价格难以出现大幅上涨,市场可能继续处于低位震荡格局。长期来看,行业需要通过供给侧结构性改革和技术创新提升竞争力,同时关注国内外宏观经济环境变化对需求的影响。目前政策层面正逐步出台支持措施,但效果显现需要时间。
本报告主要分析了哪些内容?
本报告重点分析了热轧卷板和螺纹钢的基本面情况,核心观点是当前市场处于需求与成本的博弈阶段,钢价预计低位震荡。报告首先从供需两侧分析了市场现状,指出下游需求疲软是主要制约因素,而成本端虽有支撑但弹性有限。其次,通过宏观数据佐证了行业面临的挑战,如房地产投资下滑和房屋开工面积减少等。此外,报告还评估了螺纹钢和热轧卷板的市场趋势强度,均为-1,属于偏弱水平,显示市场看空情绪较浓。最后,报告提示了相关投资风险,强调仅供专业投资者参考。
当前钢铁市场整体状况如何判断?
当前钢铁市场整体状况呈现需求不足、价格承压的特点。分析师李亚飞认为,供需失衡是市场核心矛盾,一方面,房地产和基建投资下滑导致钢材表观消费量下降;另一方面,铁矿石等原材料价格高位运行,压缩了钢企利润空间。从趋势强度来看,螺纹钢和热轧卷板均处于偏弱水平,市场情绪以看空为主。虽然政策层面存在利好预期,但实际落地效果尚不明确,短期内市场可能继续在低位区间波动。行业需要关注国内外经济形势变化,以及原材料价格走势对成本端的直接影响。
本报告有哪些需要关注的风险提示?
本报告的风险提示主要包括市场和政策两方面。首先,钢铁价格受宏观经济波动影响较大,房地产投资下滑和制造业增长放缓可能导致需求持续疲软。其次,原材料价格尤其是铁矿石价格波动剧烈,会直接冲击钢企盈利能力。此外,政策效果存在不确定性,前期利好预期若未能转化为实际支撑,可能进一步加剧市场下行压力。报告还强调,本分析仅基于公开资料和分析师判断,不构成投资建议,投资者需自行承担决策风险。由于信息来源可能存在偏差,准确性不保证,过往表现不代表未来收益。投资者应独立判断并谨慎操作。