猜你想问
这份研报的核心内容是什么?
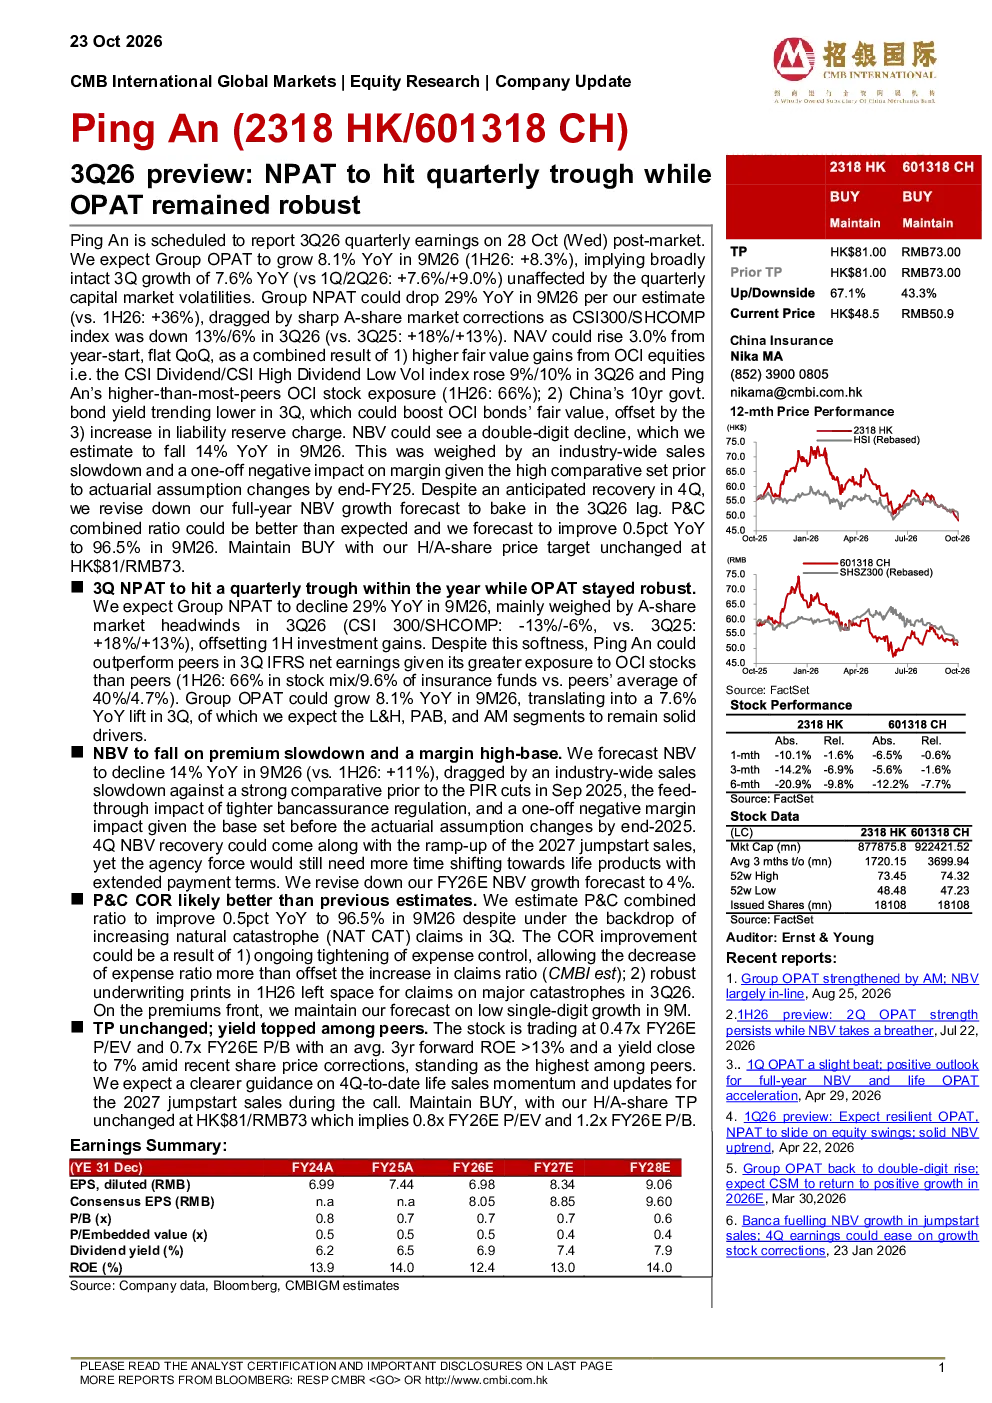
这份研报的核心内容是分析2026年第三季度的业绩预览。报告指出集团经营利润(OPAT)预计保持强劲,2026年前三季度同比增长8.1%,其中第三季度同比增长7.6%。净营业利润(NPAT)预计在2026年前三季度同比下降29%,主要受第三季度A股市场回调影响。净资产净值(NAV)预计上涨3.0%,环比持平。非保本净值(NBV)预计同比下降14%。财产险综合成本率预计同比改善0.5个百分点至96.5%。
金融行业的发展趋势如何?
金融行业的发展趋势显示,尽管面临挑战,但寿险、产险和资产管理三大业务板块仍将是稳健的增长动力。集团经营利润(OPAT)预计保持强劲,2026年前三季度同比增长8.1%,第三季度同比增长7.6%。然而,净营业利润(NPAT)预计在2026年前三季度同比下降29%,主要受第三季度A股市场回调影响。此外,非保本净值(NBV)预计同比下降14%,主要受行业销售放缓、精算假设变更前高基数比较以及一次性负向利润率冲击的影响。财产险综合成本率预计同比改善0.5个百分点至96.5%。
研报重点分析了哪些方向?
研报重点分析了2026年第三季度的业绩预览,特别是集团经营利润(OPAT)、净营业利润(NPAT)、净资产净值(NAV)、非保本净值(NBV)和财产险综合成本率。报告指出OPAT预计保持强劲,NPAT预计同比下降29%,主要受A股市场回调影响。NAV预计上涨3.0%,环比持平。NBV预计同比下降14%,主要受行业销售放缓、精算假设变更前高基数比较以及一次性负向利润率冲击的影响。财产险综合成本率预计同比改善0.5个百分点至96.5%。
当前市场现状如何判断?
当前市场现状显示,尽管第三季度净营业利润(NPAT)预计触及季度谷底,但集团经营利润(OPAT)依然强劲,寿险、产险和资产管理三大业务板块仍将是稳健的增长动力。2026年前三季度OPAT预计同比增长8.1%,第三季度同比增长7.6%。然而,NPAT预计在2026年前三季度同比下降29%,主要受第三季度A股市场回调影响。此外,NBV预计同比下降14%,主要受行业销售放缓、精算假设变更前高基数比较以及一次性负向利润率冲击的影响。财产险综合成本率预计同比改善0.5个百分点至96.5%。
研报提示了哪些风险?
研报提示了多项风险,包括寿险和金融集团监管趋严、股市波动加剧、利率长期处于低位、产险行业定价竞争加剧、资产质量恶化和集团资本水平显著下降。这些风险可能对业绩产生不利影响。例如,寿险和金融集团监管趋严可能增加合规成本,股市波动加剧可能影响投资收益,利率长期处于低位可能影响投资回报,产险行业定价竞争加剧可能压缩利润空间,资产质量恶化可能增加不良资产风险,集团资本水平显著下降可能影响每股分红增长。