猜你想问
晶丰明源2026年第三季度报告核心内容有哪些?
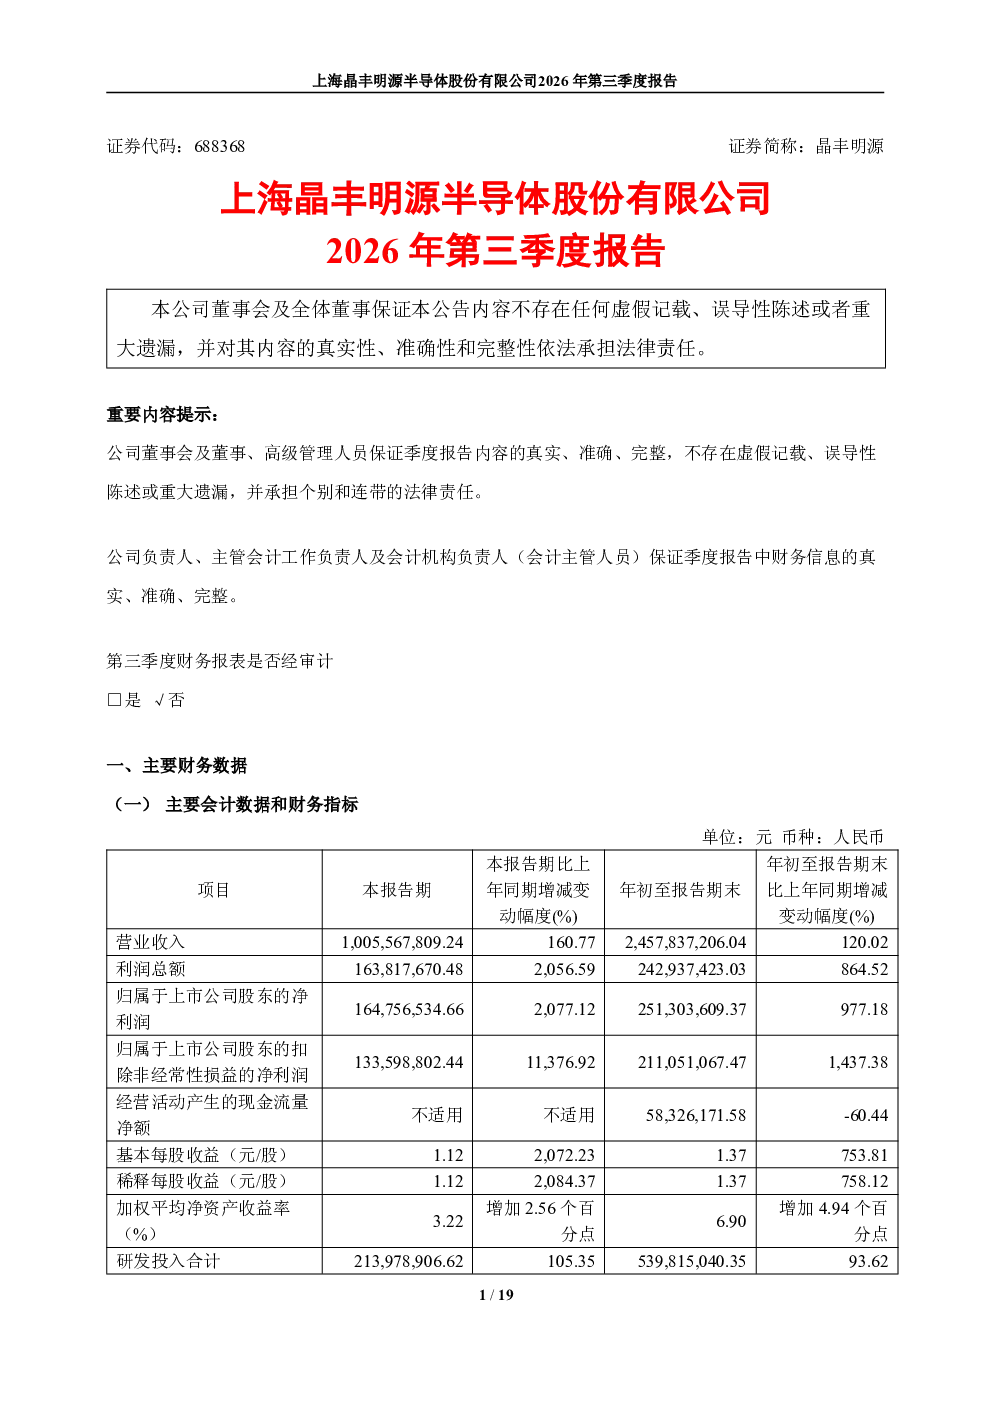
晶丰明源2026年第三季度报告显示,合并层面营业收入10.06亿元,同比增长160.77%;毛利率41.16%,净利润1.65亿元,同比增长2077.12%。剔除四川易冲后,营业收入6.9亿元(同比增长79.76%),毛利率45.37%(同比增长5.95个百分点),净利润1.44亿元(同比增长1805.80%)。年初至本报告期末,合并层面营业收入24.58亿元,同比增长120.02%;毛利率38.82%,净利润2.51亿元,同比增长977.18%。
晶丰明源所属赛道行业发展趋势如何?
晶丰明源所属赛道行业发展趋势良好,公司通过收购四川易冲实现快速增长,但需关注并购整合后的协同效应及财务指标变化。报告显示,并购后总资产64.08亿元(同比增长220.74%),归属于上市公司股东净资产51.94亿元(同比增长334.29%),但经营活动现金流量净额下降,主要因业务规模上升导致支付货款及人员费用增加。未来需关注行业竞争格局及技术迭代对公司业绩的影响。
晶丰明源报告重点分析了哪些方向?
晶丰明源报告重点分析了公司财务数据及并购影响。报告显示,收购四川易冲后,公司营业收入、净利润等关键指标大幅增长,但四川易冲自身毛利率较低,并购对整体毛利率产生一定拖累。此外,报告还披露了公司股东信息变化,但未披露具体股东数据。报告强调,2026年起首次执行新会计准则,涉及调整首次执行当年年初的财务报表,需关注其对历史数据的可比性影响。
当前晶丰明源市场现状如何?
当前晶丰明源市场现状表现为快速增长与财务压力并存。公司通过并购实现规模扩张,营业收入和净利润均实现高速增长,但并购导致总资产和净资产大幅增加,同时经营活动现金流量净额下降,反映出业务扩张带来的资金需求增加。此外,报告未披露具体股东数据,仅说明前10名股东及无限售流通股股东因转融通出借/归还原因发生变化,市场需关注股东结构变化对公司治理的影响。
晶丰明源研报有哪些风险提示?
晶丰明源研报风险提示主要集中于并购整合风险及财务指标波动。收购四川易冲后,虽然公司规模迅速扩大,但四川易冲较低的毛利率对整体盈利能力产生一定影响,需关注并购后的整合效果及协同效应能否充分释放。此外,经营活动现金流量净额下降,主要因业务规模上升导致支付货款及人员费用增加,未来需关注公司现金流管理能力。报告未披露具体股东数据,市场需关注股东结构变化对公司治理及战略决策的潜在影响。