猜你想问
恒玄科技2026年第三季度报告核心内容是什么?
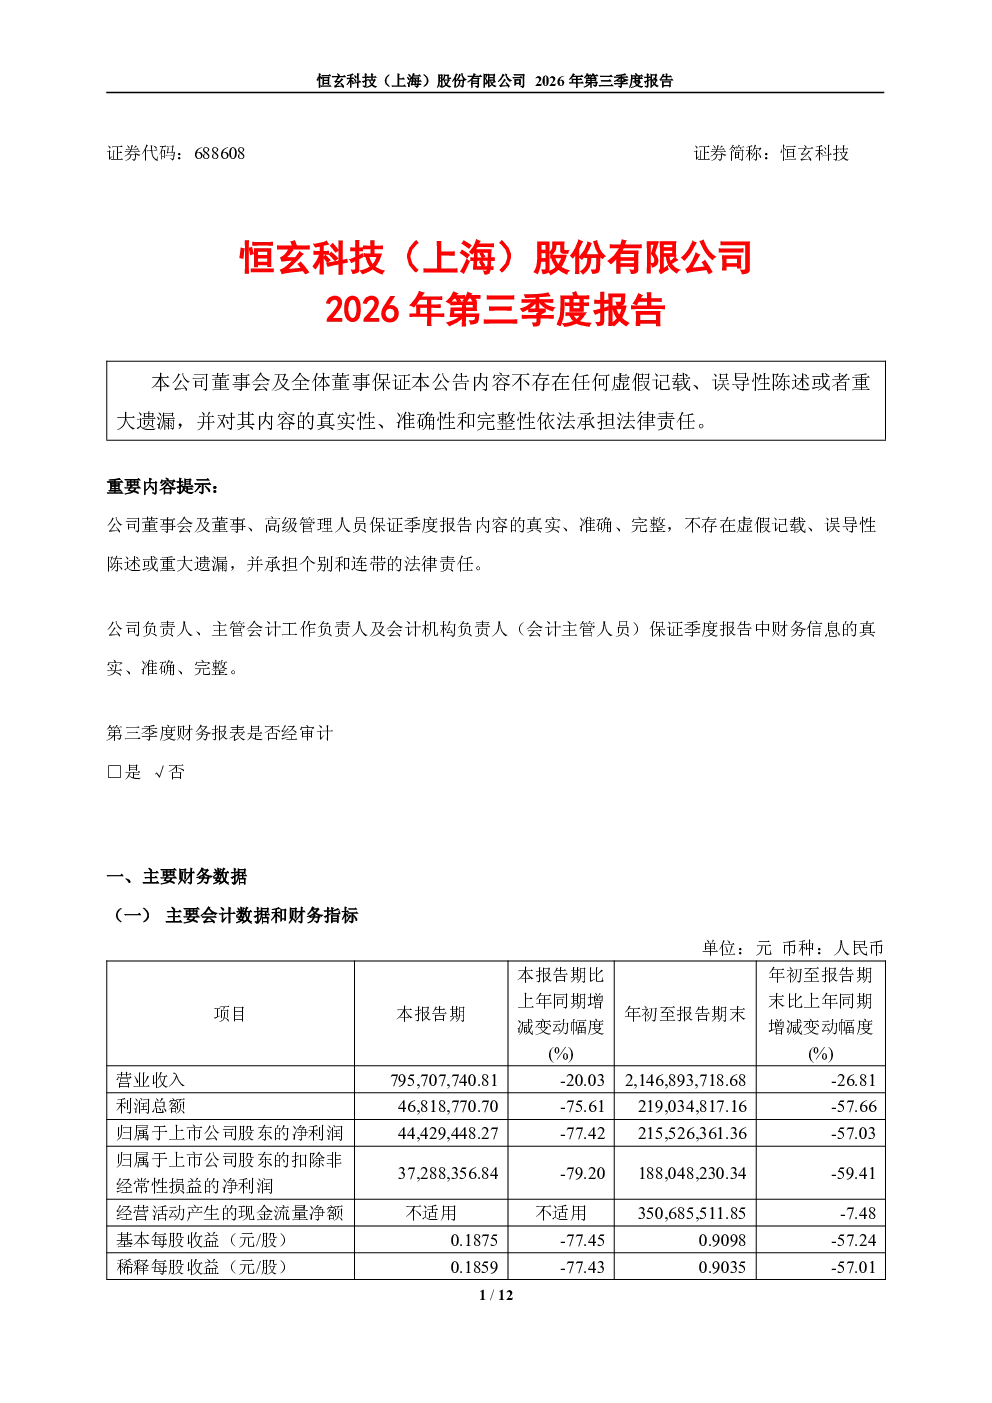
恒玄科技2026年前三季度实现营收21.47亿元,同比下降26.81%,第三季度营收7.96亿元,环比增长16.66%,同比下滑20.03%。主要受消费电子市场需求疲软及上游存储芯片涨价影响。前三季度净利润2.16亿元,同比下降57.03%,主要因营收下降而费用刚性导致经营杠杆放大利润波动。综合毛利率为42.27%,同比上升3.76个百分点。研发投入5.52亿元,占营收比例25.72%,新一代旗舰可穿戴芯片BES6100顺利流片,进入客户送样阶段。
消费电子行业发展趋势如何?
消费电子市场需求疲软是影响恒玄科技营收下滑的主要原因之一。当前消费电子行业面临产品周期性波动、市场竞争加剧以及消费者需求转变等多重挑战。随着技术迭代和新兴应用场景的拓展,行业长期发展仍具潜力,但短期内需求恢复仍需时间。企业需加强技术创新和产品差异化,以应对市场变化。
报告重点分析了哪些方面?
报告重点分析了恒玄科技的经营业绩和研发进展。营收利润表现显示公司受市场环境影响较大,但研发投入持续增加,新一代旗舰芯片BES6100的流片和送样是重要进展,体现了公司在技术层面的持续布局。此外,报告还披露了公司毛利率提升和股东信息等关键数据。
当前市场对恒玄科技有何判断?
当前市场对恒玄科技的评价需结合行业周期和公司自身情况综合判断。公司营收利润波动较大,但研发投入表明其长期竞争力仍受关注。消费电子行业整体需求疲软短期内或持续,但技术升级和产品创新是关键。投资者需关注公司技术突破和市场需求恢复情况。
研报提示了哪些风险?
研报未披露重大股东变动或其他特别提醒事项。但营收利润波动较大,尤其是净利润同比大幅下滑,反映公司经营杠杆较高,市场风险敏感。消费电子行业需求疲软和上游芯片成本上升是主要外部风险。此外,研发投入占比高,技术转化和市场接受度存在不确定性。
你可能感兴趣
恒玄科技:2026年第一季度报告
财报2026-04-30
恒玄科技:2025年第三季度报告
财报2025-10-30
恒玄科技:2021年第三季度报告
财报2021-10-27
恒玄科技:2023年第三季度报告
财报2023-10-25
恒玄科技:2022年第三季度报告
财报2022-10-28
恒玄科技:2024年第三季度报告
财报2024-10-25
688608 恒玄科技 2026年9月8日投资者关系活动记录表
未知机构2026-09-11
688608 恒玄科技 2026年8月20日投资者关系活动记录表
未知机构2026-08-21
国信电子 恒玄科技2026年中报业绩交流会
未知机构2026-08-20
恒玄科技:2021年第一季度报告
财报2021-04-27