猜你想问
焦煤日报的核心内容是什么?
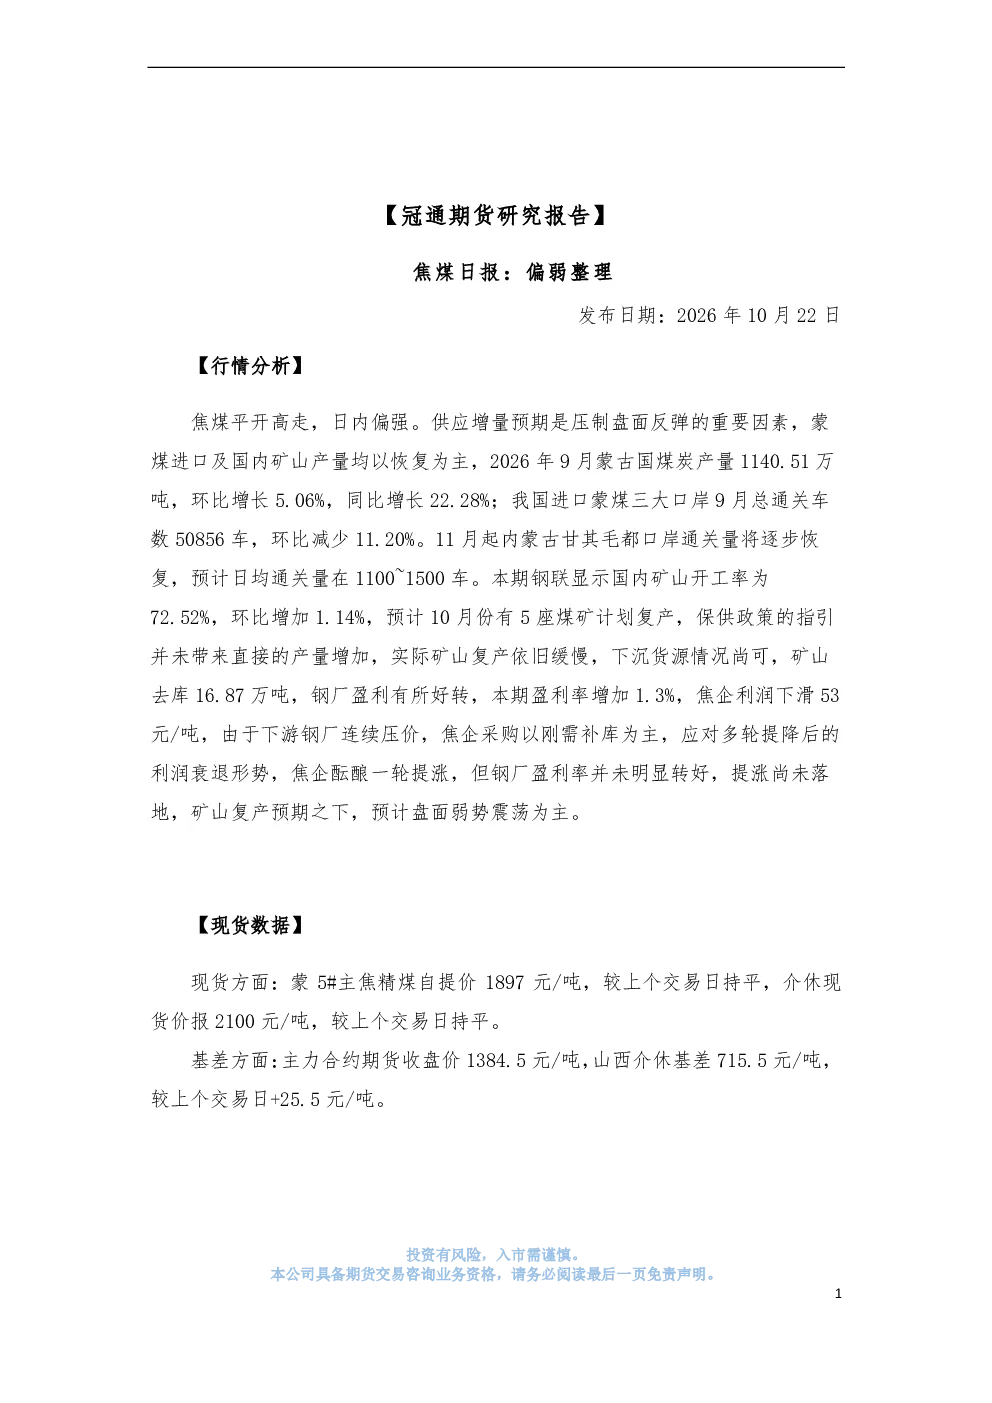
本报告分析焦煤市场呈现平开高走、日内偏强走势,但供应增量预期压制反弹。蒙煤进口及国内矿山产量恢复,9月蒙古国煤炭产量环比增长5.06%、同比增长22.28%,进口蒙煤通关车数环比减少11.20%,但11月起甘其毛都口岸通关量将逐步恢复至1100~1500车/日。国内矿山开工率环比增加1.14%至72.52%,10月预计有5座煤矿复产,但实际复产缓慢,矿山去库16.87万吨。钢厂盈利好转,焦企利润下滑53元/吨,下游钢厂连续压价,焦企采购以刚需补库为主,虽酝酿提涨但钢厂盈利率未明显改善。蒙5#主焦精煤自提价1897元/吨,介休现货价2100元/吨,基差方面,主力合约期货收盘价1384.5元/吨,山西介休基差715.5元/吨。国内炼焦煤开工率72.52%,精焦煤日均产量68.14吨。独立焦企日均产量61.7万吨,钢厂焦炭日均产量47.23万吨,铁水产量233.66万吨。供应增量预期下,焦煤盘面弱势震荡为主,关注蒙煤通关及矿山复产节奏。
焦煤行业发展趋势如何?
焦煤行业呈现供需博弈态势。供应端,蒙煤进口逐步恢复,国内矿山复产缓慢但预期增强,10月国内矿山开工率环比增加1.14%至72.52%,精焦煤日均产量68.14吨。需求端,钢厂盈利好转,但采购保守,独立焦企日均产量61.7万吨,钢厂焦炭日均产量47.23万吨,铁水产量环比下降。蒙5#主焦精煤自提价1897元/吨,基差扩大至715.5元/吨。市场短期弱势震荡,需关注蒙煤通关及矿山复产节奏对供需关系的影响。
报告重点分析了哪些方向?
报告重点分析了焦煤市场供需关系及价格走势。供应端,蒙煤进口恢复情况及国内矿山复产进度是关键变量,9月蒙古国煤炭产量环比增长5.06%,国内矿山开工率72.52%。需求端,钢厂盈利好转但采购以刚需补库为主,焦企利润下滑53元/吨。价格方面,蒙5#主焦精煤自提价1897元/吨,基差扩大。报告指出在供应增量预期下,焦煤盘面弱势震荡,需关注蒙煤通关及矿山复产节奏。
当前焦煤市场现状如何判断?
当前焦煤市场呈现供需博弈格局。供应端,蒙煤进口逐步恢复,国内矿山产量环比增加1.14%,但复产缓慢,矿山去库16.87万吨。需求端,钢厂盈利好转,但采购保守,焦企利润下滑,钢厂连续压价。价格方面,蒙5#主焦精煤自提价1897元/吨,基差扩大至715.5元/吨。市场短期弱势震荡,供应增量预期压制反弹,需关注蒙煤通关及矿山复产节奏对市场的影响。
焦煤研报存在哪些风险提示?
焦煤研报提示的主要风险包括:供应端风险,蒙煤通关量恢复不及预期或国内矿山复产加速可能加剧供应过剩;需求端风险,钢厂盈利改善不及预期或铁水产量进一步下降可能抑制焦煤需求;价格风险,焦企提涨未落地或钢厂压价持续可能导致焦煤价格承压。此外,政策变化如煤炭保供政策调整也可能影响市场供需关系及价格走势。需密切关注蒙煤通关及矿山复产节奏对市场的影响。