猜你想问
山河药辅2026年第三季度报告核心内容有哪些?
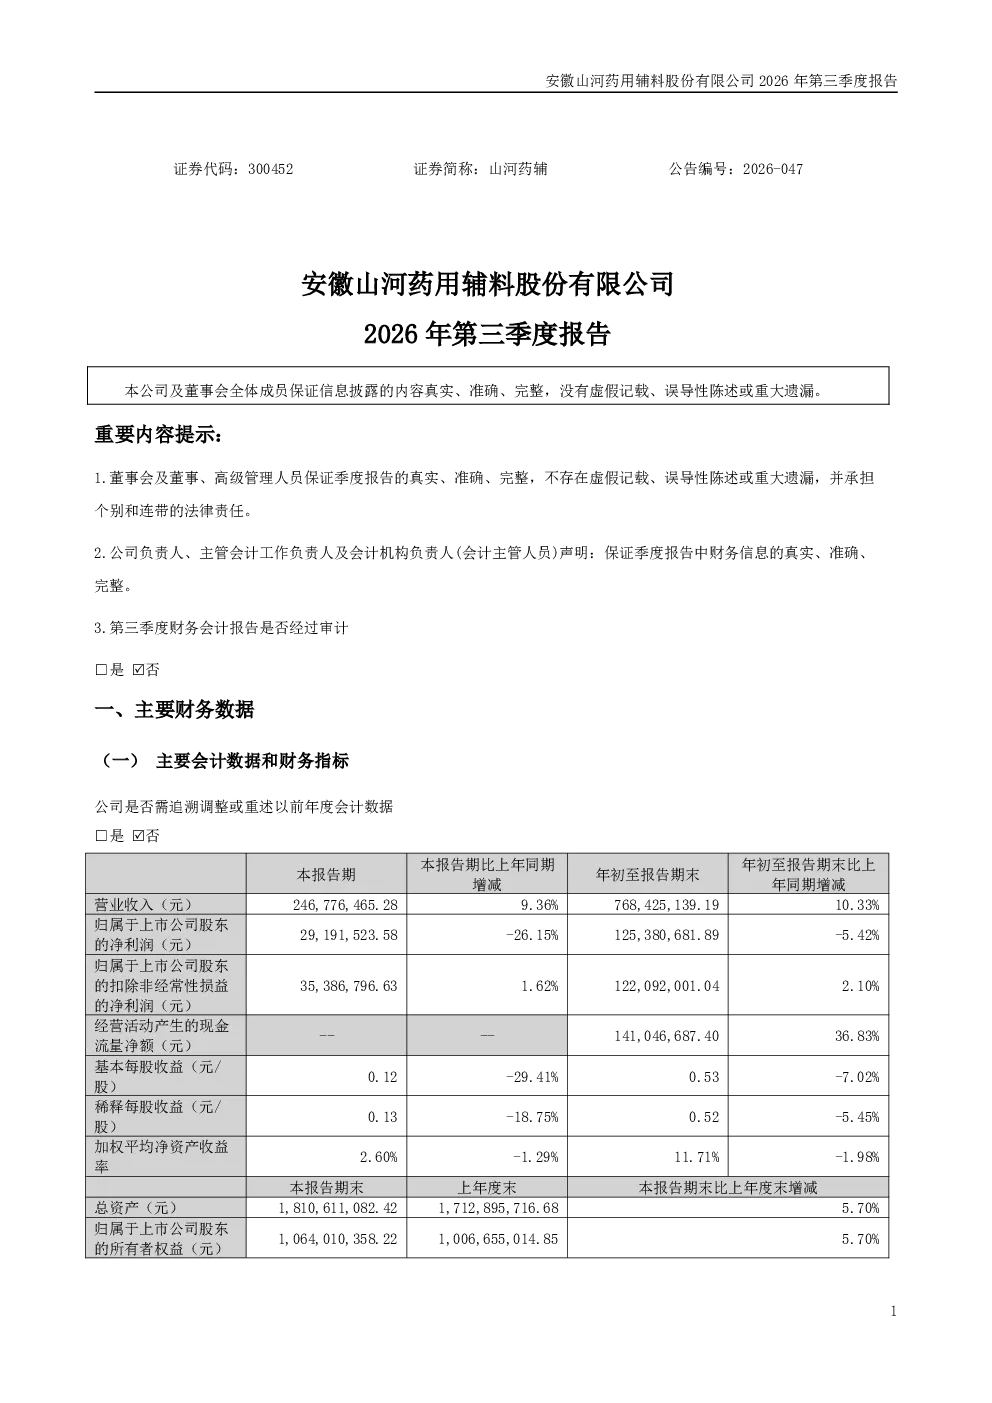
报告显示山河药辅2026年第三季度实现营业收入24,677.65万元,同比增长9.36%,但归属于股东的净利润同比减少26.15%至2,919.15万元。扣除非经常性损益后净利润同比增长1.62%至3,538.68万元。净利润负增长主要受资本市场波动导致理财产品收益回撤及美元汇率走低汇兑损失增加的影响。资产负债表显示货币资金减少32.32%,主要因购买理财及支付高端辅料智造基地土地款;无形资产增加43.72%,主要系新增土地使用权;短期借款增加462.05%,主要因银行短期借款及子公司票据贴现增加。现金流量表显示经营活动现金流量净额同比增加36.83%,主要因销售商品、提供劳务收到的现金增加,但投资活动现金流量净额同比减少1815.37%,主要因购买理财产品金额增加。
山河药辅所属赛道的发展趋势如何?
山河药辅所属赛道为医药辅料制造,该赛道近年来受益于医药行业快速发展及高端辅料需求提升,呈现稳步增长趋势。随着医药产品复杂度提高,对辅料品质和功能要求日益严格,推动行业向高端化、精细化方向发展。同时,环保政策趋严促使企业加大研发投入,开发绿色环保型辅料产品。未来,赛道内具备技术优势、品牌影响力的企业将获得更多市场份额,行业整合加速,竞争格局将更加集中。
山河药辅报告重点分析了哪些方向?
报告重点分析了山河药辅的财务状况及经营策略。营收端保持稳定增长,但净利润受资本市场波动影响出现下滑,显示公司对理财产品的依赖度较高。资产负债表显示公司加大了固定资产投入,特别是高端辅料智造基地建设,体现公司向产业链上游延伸的战略意图。现金流量表则揭示了公司经营活动现金流良好,但投资活动现金流出较大,需关注其长期资金链安全。此外,报告还披露了公司股东信息,显示公司持续进行股份回购。
当前山河药辅的市场现状如何?
山河药辅在医药辅料制造领域具备一定的市场地位,但面临行业竞争加剧和原材料价格波动等挑战。公司营收增长稳健,但净利润波动较大,反映其经营业绩受外部环境影响明显。资产负债表显示公司资产负债率处于合理水平,但短期借款大幅增加,需关注短期偿债压力。现金流量表显示公司经营活动现金健康,但投资活动依赖外部融资,需警惕投资风险。总体来看,公司处于稳健发展期,但需加强风险管理。
山河药辅研报存在哪些风险提示?
研报提示山河药辅面临多重风险。首先,净利润波动较大,主要受理财产品收益及汇率变动影响,显示公司对资本市场的依赖度较高,需警惕市场波动风险。其次,投资活动现金流出较大,主要因购买理财产品及加大固定资产投入,需关注其长期资金链安全及投资回报率。此外,医药辅料行业竞争激烈,原材料价格波动也可能影响公司盈利能力。最后,报告未披露重大诉讼或担保等事项,但需持续关注公司潜在的法律及经营风险。