猜你想问
海尔生物2026年第三季度报告核心内容有哪些?
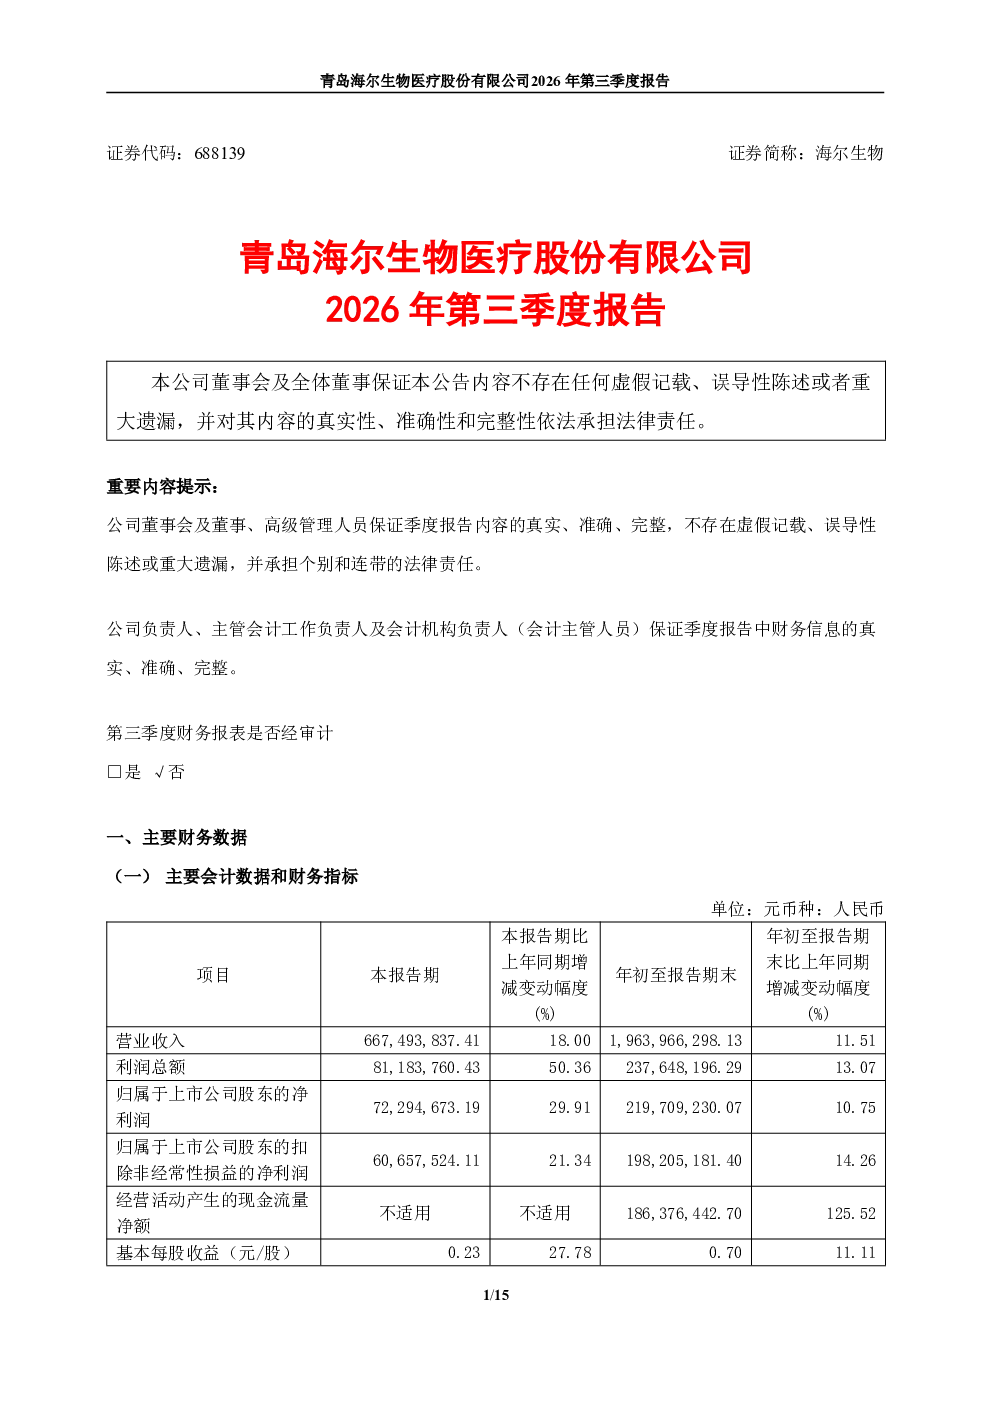
2026年第三季度,海尔生物持续推进“规模增长、进攻突破”战略,收入和利润同比增速提速。第三季度营业收入增长18.00%,归母净利润增长29.91%,扣非归母净利润增长21.34%;前三季度营业收入增长11.51%,归母净利润增长10.75%,扣非归母净利润增长14.26%。收入增长主要来自国内市场新突破近30家,覆盖国内TOP100药企50家;海外新突破6家,覆盖全球Top 25药企超2/3,制药端前三季度增速达21%。盈利能力方面,销售毛利率达47.18%,同比增长0.67个百分点,扣非归母净利率同比提升0.24个百分点,三项期间费用率下降0.1个百分点。
海尔生物所属赛道行业发展趋势如何?
海尔生物所属赛道行业发展趋势积极,公司收入增长引擎显示国内市场持续拓展,海外市场加速突破,制药端增速达21%。低温产业连续5个季度正增,实验室解决方案产业第三季度增长35%,智慧用药产业第三季度增长24%,血液技术产业前三季度同比增长3%。这些数据表明,医药器械及体外诊断行业在技术创新和市场需求双重驱动下,细分赛道如低温存储、实验室解决方案、智慧用药等领域存在显著增长潜力,行业集中度提升趋势明显。
海尔生物报告重点分析了哪些方向?
海尔生物报告重点分析了收入增长引擎、盈利能力、现金流及未来展望。收入增长方面,从用户、市场、产业维度详细拆解了国内外市场拓展及各业务板块表现;盈利能力方面,关注毛利率、净利率及费用率变化,显示成本控制成效;现金流方面,经营活动产生的现金流量净额同比增长125.52%,财务状况稳健;未来展望则预计全年收入增速将小幅超过10%的员工持股计划目标,归母净利润增幅与收入增幅大致相当。
海尔生物当前市场现状如何?
海尔生物当前市场现状呈现积极态势,第三季度及前三季度收入和利润均实现同比增长,增速提速。国内市场新突破近30家,覆盖国内TOP100药企50家;海外市场新突破6家,覆盖全球Top 25药企超2/3。各业务板块如实验室解决方案、智慧用药等增长显著,低温产业连续5个季度正增。销售毛利率达47.18%,扣非归母净利率同比提升0.24个百分点,显示公司具备较强的市场竞争力。
海尔生物研报存在哪些风险提示?
海尔生物研报提示的风险点主要集中于宏观因素对公司业绩的潜在影响。报告展望部分指出,归母净利润增幅与收入增幅大致相当,并在宏观因素改善的情况下具备上行空间,暗示宏观环境波动可能影响公司业绩表现。此外,归母净利率同比微降0.08个百分点,主要受非经常性损益同比减少影响,也提示投资者需关注公司非经常性损益的稳定性。公司需持续关注国内外经济形势变化,以应对可能的市场风险。