猜你想问
这份研报主要分析了什么内容?
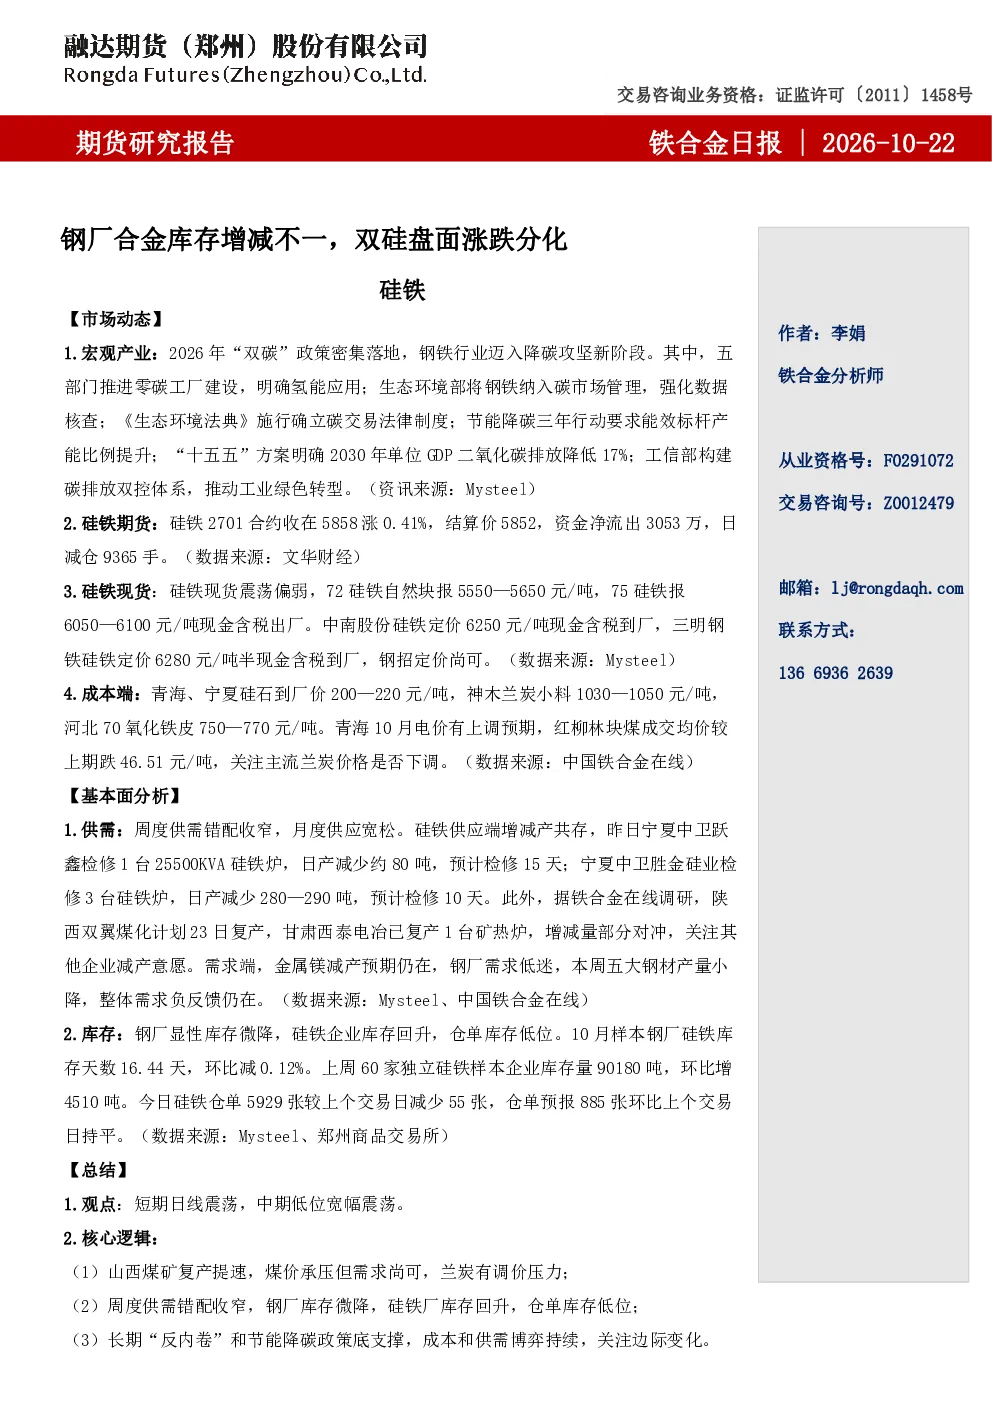
这份研报主要分析了硅铁和锰硅的市场动态、期货价格表现、现货价格走势、成本端情况、基本面供需关系、库存变化以及未来趋势。报告指出,2026年“双碳”政策密集落地,钢铁行业进入降碳攻坚阶段,硅铁期货和锰硅期货价格呈现分化走势,硅铁现货震荡偏弱,锰硅现货震荡运行,钢厂合金库存增减不一,整体市场供需关系复杂,需要关注边际变化。
硅铁和锰硅行业未来发展趋势如何?
硅铁和锰硅行业未来发展趋势受多重因素影响。一方面,钢铁行业“双碳”政策推进将长期影响行业供需格局,推动行业向绿色低碳转型;另一方面,成本端煤炭、硅石、锰矿等原材料价格波动以及产业“反内卷”趋势将对市场价格产生重要影响。报告认为,长期来看,政策底和成本支撑将存在,但行业供需关系仍需持续观察,关注边际变化。
研报重点分析了硅铁和锰硅的哪些方面?
研报重点分析了硅铁和锰硅的市场动态、期货价格表现、现货价格走势、成本端情况、基本面供需关系、库存变化以及未来趋势。报告详细解读了硅铁期货和锰硅期货的资金流向和持仓变化,硅铁现货价格区间,锰硅现货市场成交情况,以及钢厂合金库存的增减情况,并从基本面角度分析了供需关系变化。
当前硅铁和锰硅市场现状如何?
当前硅铁和锰硅市场现状呈现分化态势。硅铁期货价格近期震荡偏强,但现货价格震荡偏弱,钢厂显性库存微降,但硅铁企业库存回升,仓单库存低位;锰硅期货价格近期震荡偏弱,现货市场成交清淡,需求无显著增量,钢厂库存回升,锰硅厂库存小增,仓单和社会库存下降趋势。整体市场供需关系复杂,价格波动较大。
研报提示了哪些相关风险?
研报提示了美联储加息预期变化、11月美国中选举前的地缘政治博弈以及煤炭供应修复不及预期等风险。这些因素可能对钢铁行业和铁合金市场产生重要影响。例如,美联储加息可能导致大宗商品价格承压,地缘政治风险可能影响供应链稳定,煤炭供应修复不及预期可能推高成本端价格,进而影响铁合金市场表现。
你可能感兴趣
铁合金日报-钢厂8月双硅库存下降,宏观预期主导盘面修复基差
华融融达期货2024-08-22
铁合金日报-钢厂合金库存下降,盘面震荡偏强
华融融达期货2026-08-19
铁合金日报-个别钢厂补采锰硅,双硅盘面窄幅震荡
华融融达期货2024-12-26
铁合金日报-中卫硅铁大厂停产,钢厂双硅原料库存回升
华融融达期货2024-12-18
融达期货铁合金分析师-钢厂合金库存微降,盘面继续修复
华融融达期货2025-12-18
基本金属日报:库存增减不一 中国需求预期回升 基本金属小幅分化
中大期货2017-07-04
铁合金日报-锰硅厂内锰矿库存回升,双硅盘面偏弱震荡
华融融达期货2024-12-27
纯碱玻璃周报:各地玻璃厂家库存增减不一,短期内盘面跟随产销波动
混沌天成2020-09-15
铁合金日报-合金9月出口环比缩量,钢厂10月库存微增
华融融达期货2024-10-22
铁合金日报-钢厂库存下降,合金周度需求增加
华融融达期货2026-05-21