猜你想问
这份研报主要分析了什么内容?
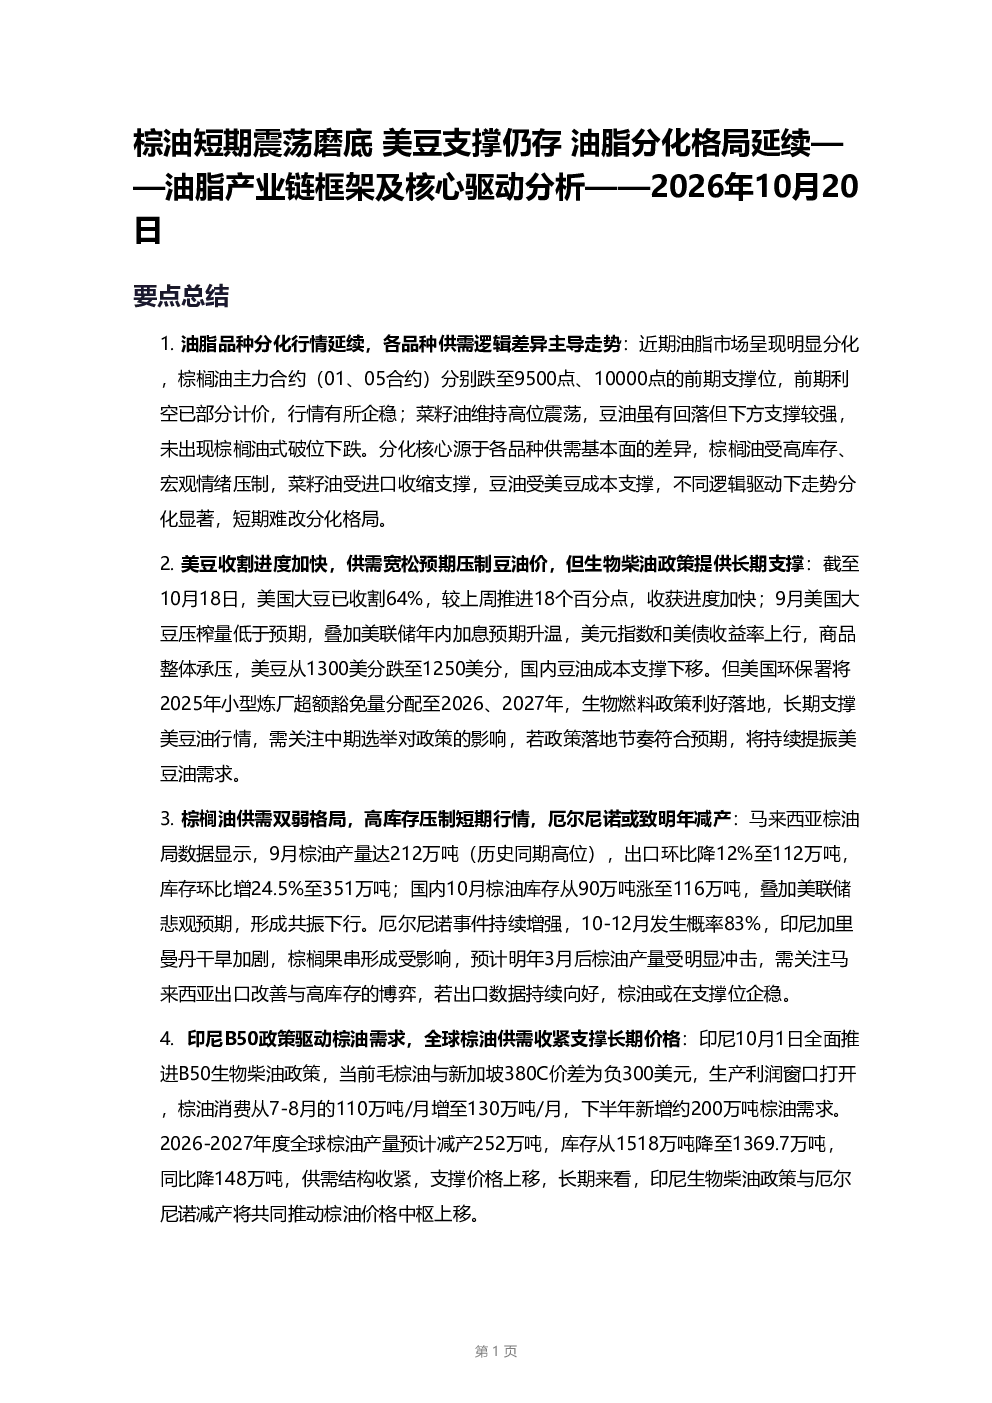
这份研报分析了油脂产业链的框架及核心驱动因素,重点关注棕榈油、菜籽油和豆油三个品种的短期和长期市场走势。报告指出近期油脂市场呈现明显分化,棕榈油受高库存和宏观情绪压制,菜籽油受进口收缩支撑,豆油受美豆成本支撑。同时,报告探讨了美豆收割进度加快对豆油价格的影响,印尼B50政策对棕油需求的驱动作用,以及全球植物油整体供需宽松对菜籽油价格的影响。此外,还分析了棕榈油的供需双弱格局和厄尔尼诺可能导致的减产情况。
油脂行业未来发展趋势如何?
油脂行业未来发展趋势呈现分化格局。棕榈油方面,印尼B50生物柴油政策将驱动棕油需求增加,结合厄尔尼诺可能导致的减产,长期看棕油价格中枢将上移。菜籽油方面,全球植物油整体供需宽松,多国增产将压制菜油价格,预计维持震荡格局。豆油方面,美豆成本支撑下移,但生物燃料政策提供长期支撑,需关注中期选举对政策的影响。整体来看,油脂品种分化行情将延续,投资者需关注各品种的基本面变化和政策驱动因素。
研报重点分析了哪些方向?
研报重点分析了棕榈油、菜籽油和豆油三个品种的供需基本面差异及其市场影响。具体包括:棕榈油的高库存压制短期行情,厄尔尼诺可能导致的减产;菜籽油受多国增产压制,进口量或下滑;豆油受美豆成本支撑,但美豆收割进度加快和美联储加息预期升温对其价格形成压力。此外,报告还分析了印尼B50政策对棕油需求的驱动作用,以及全球植物油整体供需宽松对菜籽油价格的影响。
当前油脂市场现状如何判断?
当前油脂市场呈现明显分化格局。棕榈油主力合约跌至前期支撑位企稳,受高库存和宏观情绪压制;菜籽油维持高位震荡,受进口收缩支撑;豆油虽有回落但下方支撑较强,受美豆成本支撑。分化核心源于各品种供需基本面差异。短期内,棕榈油库存高企,菜籽油进口量下滑,豆油受美豆成本支撑,分化格局难改。
研报提示了哪些风险事项?
研报提示了以下风险事项:宏观政策风险,美联储加息预期升温可能压制商品整体行情;天气扰动风险,厄尔尼诺事件强度不及预期或导致棕油减产幅度低于市场预期,巴西产区天气异常可能影响大豆单产;供需节奏风险,马来西亚棕油出口改善不及预期,高库存去化节奏缓慢,全球菜籽油增产压力持续;地缘局势风险,中东局势缓和可能减弱印尼生物柴油政策的驱动效应;政策落地风险,美国生物柴油政策的分配节奏若调整,将影响美豆油需求预期。需持续跟踪相关数据和政策动向。