猜你想问
这份研报主要分析了什么内容?
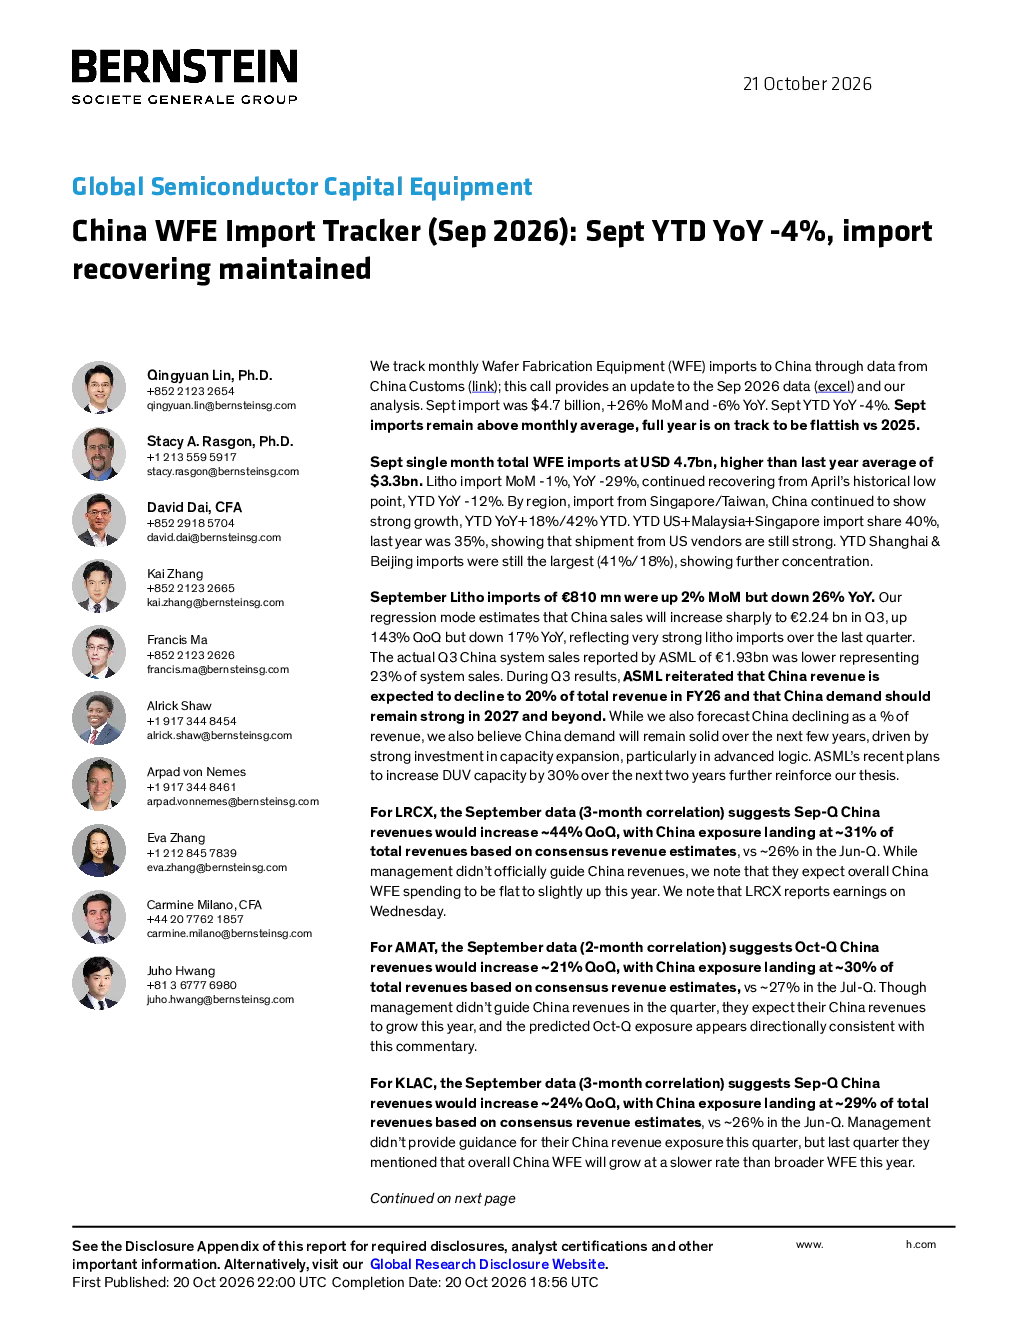
这份研报主要追踪了2026年9月中国半导体资本设备的进口情况,数据显示9月YTD同比减少4%,进口复苏态势维持。报告详细分析了9月份中国半导体设备进口额为47亿美元,环比增长26%,同比下降6%,全年累计同比下降4%的关键数据。特别关注了光刻机进口环比增长2%,同比下降26%,但已连续三个月环比增长,逐渐走出低点的趋势,以及干法刻蚀设备进口额同比增长46%的亮点。此外,报告还探讨了来自新加坡、中国台湾和韩国的进口额同比增长,美国供应商设备进口份额下降但仍是主要来源的情况。
中国半导体设备行业未来发展趋势如何?
中国半导体设备行业未来发展趋势呈现持续增长但增速放缓的特点。报告指出,尽管中国设备进口占全球市场份额持续提升,但设备厂商正积极拓展东南亚市场以规避美国出口管制的影响。中国对半导体设备的投资主要集中在先进逻辑制程领域,预计未来几年需求将保持强劲。同时,中国厂商在全球市场份额不断提升,但美国厂商正积极拓展东南亚市场以规避出口管制的影响。这一趋势表明,中国半导体设备市场将持续增长,但增速将逐渐放缓,市场竞争格局将更加多元化。
研报重点分析了哪些方向?
研报重点分析了中国半导体设备进口的具体数据和市场动态。报告详细追踪了9月份中国半导体设备进口额、环比和同比变化,以及光刻机、干法刻蚀设备等关键设备的进口情况。此外,报告还分析了不同地区供应商的进口额变化,特别是新加坡、中国台湾和韩国的进口额同比增长,以及美国供应商设备进口份额下降但仍是主要来源的情况。通过这些数据分析,报告揭示了中国半导体设备市场的现状和发展趋势。
当前中国半导体设备市场现状如何?
当前中国半导体设备市场呈现进口复苏但增速放缓的态势。根据报告数据,9月份中国半导体设备进口额为47亿美元,环比增长26%,同比下降6%,全年累计同比下降4%。光刻机进口环比增长2%,同比下降26%,但已连续三个月环比增长,逐渐走出低点。干法刻蚀设备进口额同比增长46%。同时,来自新加坡、中国台湾和韩国的进口额同比增长,美国供应商设备进口份额有所下降但仍是主要供应来源。这些数据表明,中国半导体设备市场正在逐步恢复增长,但增速有所放缓,市场竞争格局正在发生变化。
研报提示了哪些风险?
研报提示的主要风险包括美国出口管制对中国半导体设备进口的影响。报告指出,尽管中国设备进口占全球市场份额持续提升,但设备厂商正积极拓展东南亚市场以规避美国出口管制的影响。这一趋势表明,美国出口管制对中国半导体设备市场可能产生长期影响,需要关注相关政策和市场变化。此外,报告还提示,中国半导体设备市场虽然持续增长,但增速将逐渐放缓,市场竞争格局将更加多元化,需要关注市场竞争和行业变化带来的风险。