猜你想问
这份报告的核心内容是什么?
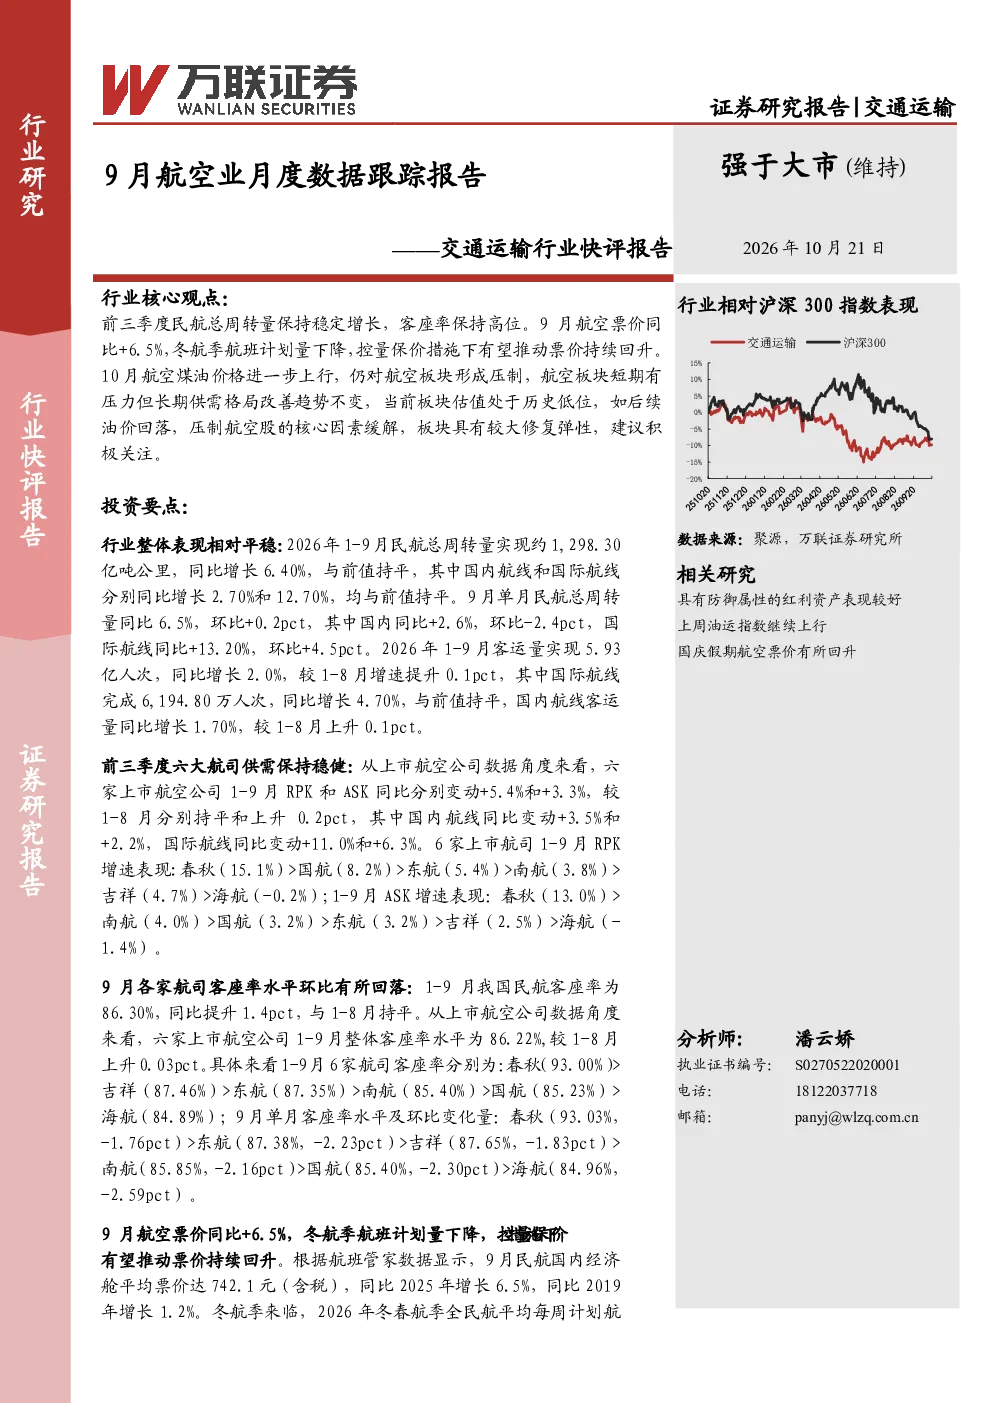
报告显示2026年前三季度民航总周转量同比增长6.40%,客运量增长2.0%。六家上市航空公司1-9月RPK和ASK同比分别变动+5.4%和+3.3%。客座率为86.30%,票价同比+6.5%。机队规模稳定,但面临航空煤油价格上涨成本压力。春秋航空表现最佳,海航负增长。
航空行业未来发展趋势如何?
航空板块短期面临航空煤油价格上涨压力,但长期供需格局改善趋势不变。当前估值处于历史低位,若油价回落,板块具有修复弹性。国际航线修复、油价波动、汇率变动等是主要风险因素。
报告重点分析了哪些方向?
报告重点分析了行业整体表现、上市航空公司供需、客座率、票价、机队规模及成本压力。特别关注了春秋航空和海航的对比,以及航空煤油价格对成本的影响。
当前航空市场现状如何判断?
当前航空市场整体表现平稳,客运量和周转量稳步增长。上市航空公司供需稳健,但客座率环比有所回落。票价持续回升,机队规模稳定。短期成本压力主要来自航空煤油价格。
这份报告有哪些风险提示?
报告提示的主要风险包括经济修复不及预期、国际航线修复不及预期、油价大幅波动、汇率大幅波动以及航空安全问题。这些因素可能对航空板块表现产生影响。
你可能感兴趣
交通运输行业快评报告:6月航空业月度数据跟踪报告
交通运输万联证券2026-07-22
交通运输行业快评报告8月航空业月度数据跟踪报告
交通运输万联证券2026-09-28
交通运输行业快评报告:7月航空业月度数据跟踪报告
交通运输万联证券2026-08-25
交通运输行业快评报告:8月快递行业月度数据跟踪
交通运输万联证券2026-09-30
交通运输行业快评报告:6月快递行业月度数据跟踪报告
交通运输万联证券2026-07-21
交通运输行业快评报告:6月快递行业月度数据跟踪
交通运输万联证券2026-07-21
交通运输行业快评报告:7月快递行业月度数据跟踪报告
交通运输万联证券2026-09-02
交通运输行业快评报告8月快递行业月度数据跟踪报告
交通运输万联证券2026-09-30
交通运输行业快评报告:6月机场数据跟踪点评
交通运输万联证券2024-07-24
交通运输行业快评报告:5月机场数据跟踪点评
交通运输万联证券2024-06-24