猜你想问
这份研报的核心内容是什么?
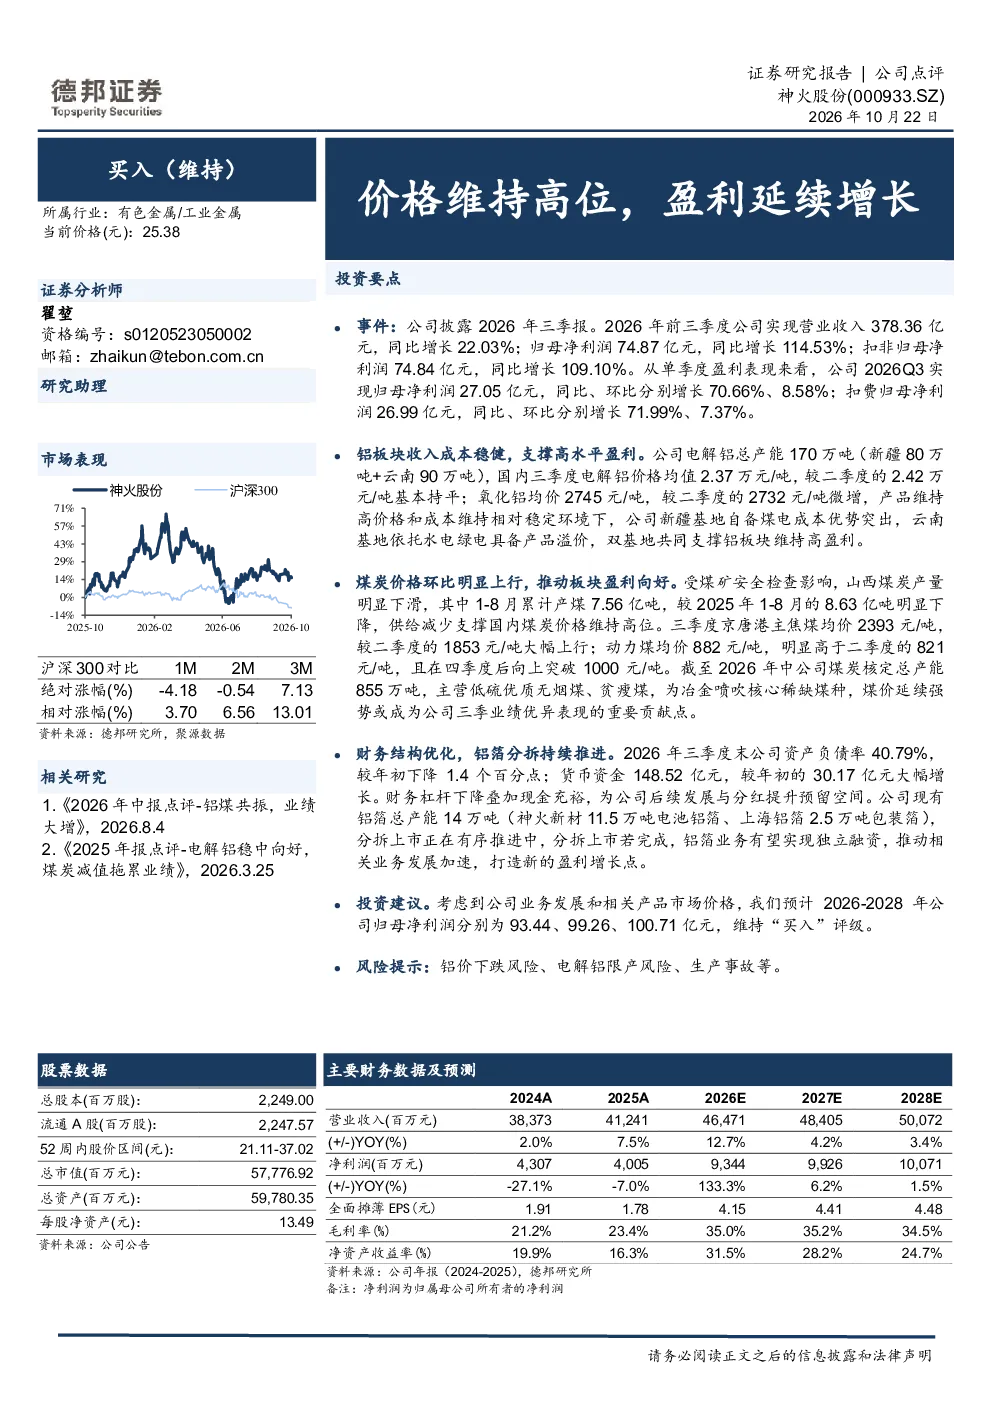
本报告指出公司2026年前三季度业绩显著增长,主要得益于铝板块收入成本稳健支撑高水平盈利,以及煤炭价格环比明显上行推动板块盈利向好。同时,公司财务结构优化,铝箔分拆持续推进,为后续发展与分红提升预留空间。具体数据显示,2026年前三季度营业收入378.36亿元(同比增长22.03%),归母净利润74.87亿元(同比增长114.53%)。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势受多种因素影响,包括供需关系、原材料价格波动、环保政策及技术创新等。本报告聚焦铝板块,显示电解铝价格国内三季度均值2.37万元/吨,氧化铝均价2745元/吨,煤炭价格也明显上行,这些因素共同支撑了行业盈利水平。公司铝板块产能170万吨,铝箔分拆上市推进中,显示行业整合与升级趋势。
研报重点分析了哪些方面?
研报重点分析了公司铝板块和煤炭板块的盈利能力,以及公司整体财务结构与未来发展潜力。铝板块方面,报告详细解读了电解铝和氧化铝的价格走势及成本控制,煤炭板块则关注了主焦煤和动力煤价格上行对盈利的积极影响。此外,报告还分析了公司财务结构优化情况,如三季度末资产负债率下降至40.79%,以及铝箔分拆上市推进情况,为后续发展与分红提升预留空间。
当前有色金属市场现状如何?
当前有色金属市场现状呈现供需关系变化和价格波动特征。本报告数据显示,2026年前三季度国内电解铝价格均值2.37万元/吨,氧化铝均价2745元/吨,煤炭价格也明显上行,这些价格变化直接影响行业盈利水平。公司铝板块产能170万吨,财务结构稳健,显示市场参与者需关注成本控制和产能利用率,同时需关注环保政策及技术创新带来的市场变化。
研报提到了哪些风险提示?
研报提示了铝价下跌、电解铝限产及生产事故等风险因素。铝价波动直接影响铝板块盈利,限产政策可能影响产能供给,而生产事故则可能导致运营中断。此外,煤炭价格波动也需关注,虽然三季度价格上行,但市场仍存在不确定性。投资者需关注这些风险因素,结合公司财务结构和未来发展潜力进行综合判断。