猜你想问
研报核心内容是什么?
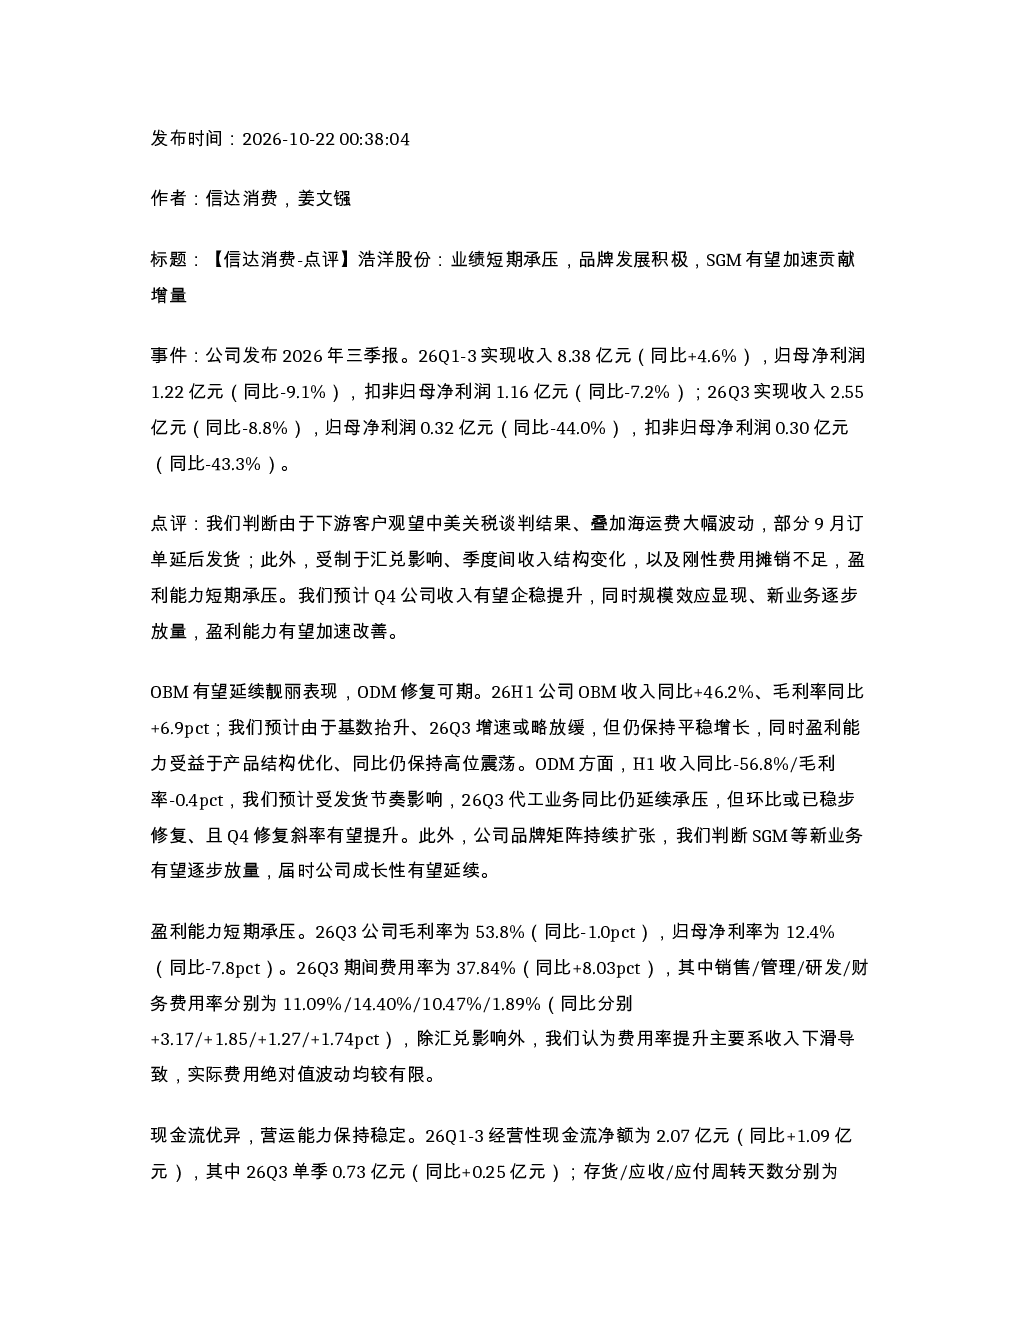
研报显示浩洋股份前三季度收入8.38亿元同比增长4.6%但净利润同比-9.1%受中美关税谈判和海运费波动影响;杰瑞股份营收119.74亿元同比增长14.91%净利润18.87亿元同比增长4.36%毛利率提升;安踏体育Q3国内消费放缓但符合预期;仕佳光子营收27.22亿元同比增长74.46%净利润5.86亿元同比增长95.43%受数通市场需求增长驱动。
相关赛道/行业发展趋势如何?
报告显示数通市场需求快速增长推动仕佳光子业绩高增;下游客户观望中美关税谈判结果影响浩洋股份业绩;中东EPC与天然气设备订单集中确认带动杰瑞股份毛利率提升;安踏体育面临国内可选消费压力。
报告重点分析了哪些方向?
浩洋股份业绩短期承压原因分析;杰瑞股份毛利率拐点确认及燃机订单真实性验证;安踏体育各品牌增长情况及全年指引;仕佳光子营收利润高增驱动因素及定增计划。
当前市场现状如何判断?
浩洋股份业绩受外部因素扰动;杰瑞股份经营现金流大幅改善;安踏体育国内消费动能放缓;仕佳光子受益于行业需求增长。
研报提示了哪些风险?
浩洋股份业绩短期承压受关税和汇率影响;杰瑞股份经营现金流剔除合同负债后仍净流出;安踏体育国内可选消费面临压力;仕佳光子未来业绩增长仍依赖市场需求和运营效率。
你可能感兴趣
调研日历:20261022
-2026-10-19
路演日历:20261022
-2026-10-19
每日精选研报-20261022
综合发现报告2026-10-22
路演日历 20261022
未知机构2026-10-22
格林大华期市早班车-玉米生猪鸡蛋(20261022)
格林大华期货2026-10-22
格林大华期市早班车--白糖红枣(20261022)
格林大华期货2026-10-22
南华期货早市观点汇总20261022
南华期货2026-10-22
【每日研报20261022】强劲财报提振美股,地缘局势持续紧张
瑞达国际金融2026-10-22
格林大华期市早班车--橡胶系(20261022)
格林大华期货2026-10-22
调研日历 20261022
未知机构2026-10-22