猜你想问
这份报告主要分析了哪些商品市场?
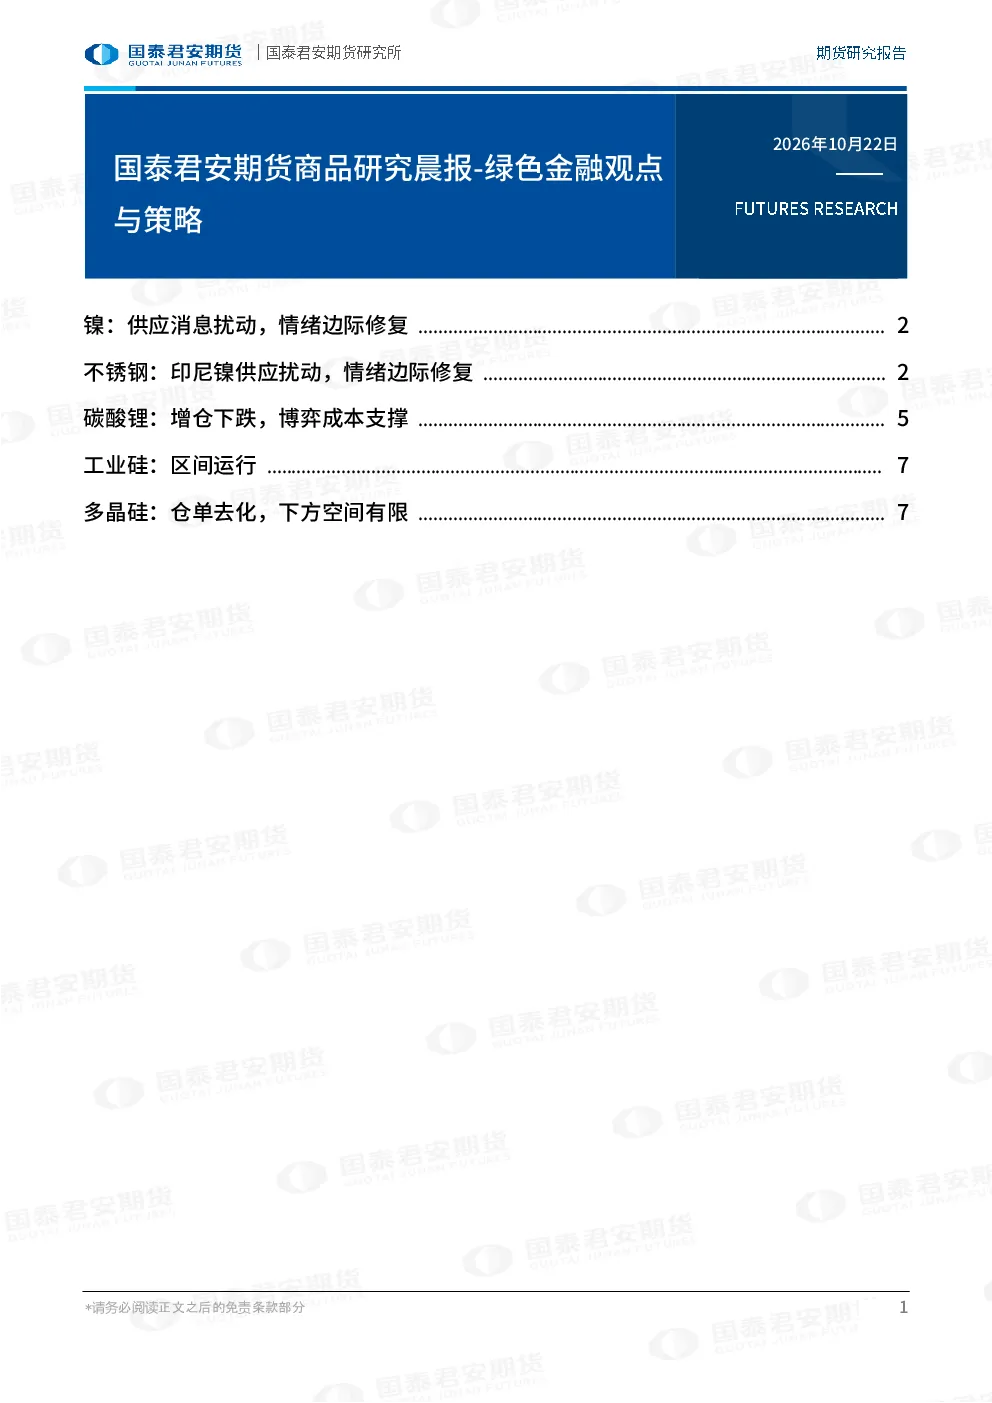
本报告重点分析了镍、不锈钢、碳酸锂、工业硅和多晶硅等商品市场。镍方面,供应消息扰动导致价格波动,但市场情绪有所修复。不锈钢受印尼镍供应影响,情绪同样边际改善。碳酸锂呈现增仓下跌态势,市场在博弈成本支撑位。工业硅价格区间运行,多晶硅则因仓单去化,下方空间有限。这些分析为投资者提供了全面的行业视角。
报告对镍和不锈钢行业的趋势有何看法?
报告指出,镍和不锈钢行业受供应消息影响较大,尤其是印尼镍供应的变动对不锈钢价格有显著传导效应。目前,这两个板块的情绪均呈现边际修复迹象,显示出市场对供应端变化的适应能力增强。长期来看,镍作为不锈钢的主要原料,其价格走势与不锈钢市场密切相关,投资者需关注全球镍供应格局的变化。
报告中碳酸锂和工业硅的分析重点是什么?
碳酸锂市场分析显示,当前处于增仓下跌阶段,表明市场对成本支撑位的博弈较为激烈。碳酸锂作为锂电池核心原料,其价格波动对新能源产业链成本有直接影响。工业硅则呈现区间运行特征,价格波动相对稳定,但需关注下游光伏、半导体等行业的需求变化。报告建议投资者关注这两个板块的库存和下游需求情况。
报告如何判断当前商品市场的现状?
报告认为,当前商品市场整体呈现分化态势,部分品种如碳酸锂、工业硅价格相对稳定,而镍、不锈钢则受供应端消息影响较大。市场情绪方面,多数板块呈现边际修复,显示出经济复苏和产业需求回暖的积极信号。但整体来看,商品市场仍存在不确定性,投资者需谨慎评估各类风险。
报告提示了哪些投资风险?
报告提示,商品市场投资需关注供应端风险,如镍、不锈钢的海外供应稳定性问题。此外,碳酸锂等关键原材料的价格波动风险也不容忽视。市场情绪修复的可持续性也是重要风险点,投资者需警惕情绪过热或逆转带来的波动。最后,宏观经济环境的变化也可能对商品价格产生深远影响,需保持警惕。
你可能感兴趣
观点与策略:国泰君安期货商品研究晨报:绿色金融与新能源
国泰君安证券2026-06-25
观点与策略:国泰君安期货商品研究晨报-绿色金融与新能源
国泰君安证券2026-08-21
观点与策略:国泰君安期货商品研究晨报-绿色金融与新能源
国泰君安证券2026-09-16
观点与策略:国泰君安期货商品研究晨报-绿色金融与新能源
国泰君安证券2026-09-17
商品研究晨报-绿色金融观点与策略
国泰君安证券2026-09-30
国泰君安期货商品研究晨报:绿色金融观点与策略
金融国泰君安证券2026-10-09
国泰君安期货商品研究晨报-绿色金融观点与策略
国泰君安证券2026-10-21
国泰君安期货商品研究晨报-绿色金融观点与策略
国泰君安证券2026-10-20
观点与策略:国泰君安期货商品研究晨报:绿色金融与新能源
金融国泰君安证券2026-03-09
观点与策略:国泰君安期货商品研究晨报-绿色金融与新能源
国泰君安证券2026-09-11