猜你想问
这份研报的核心内容是什么?
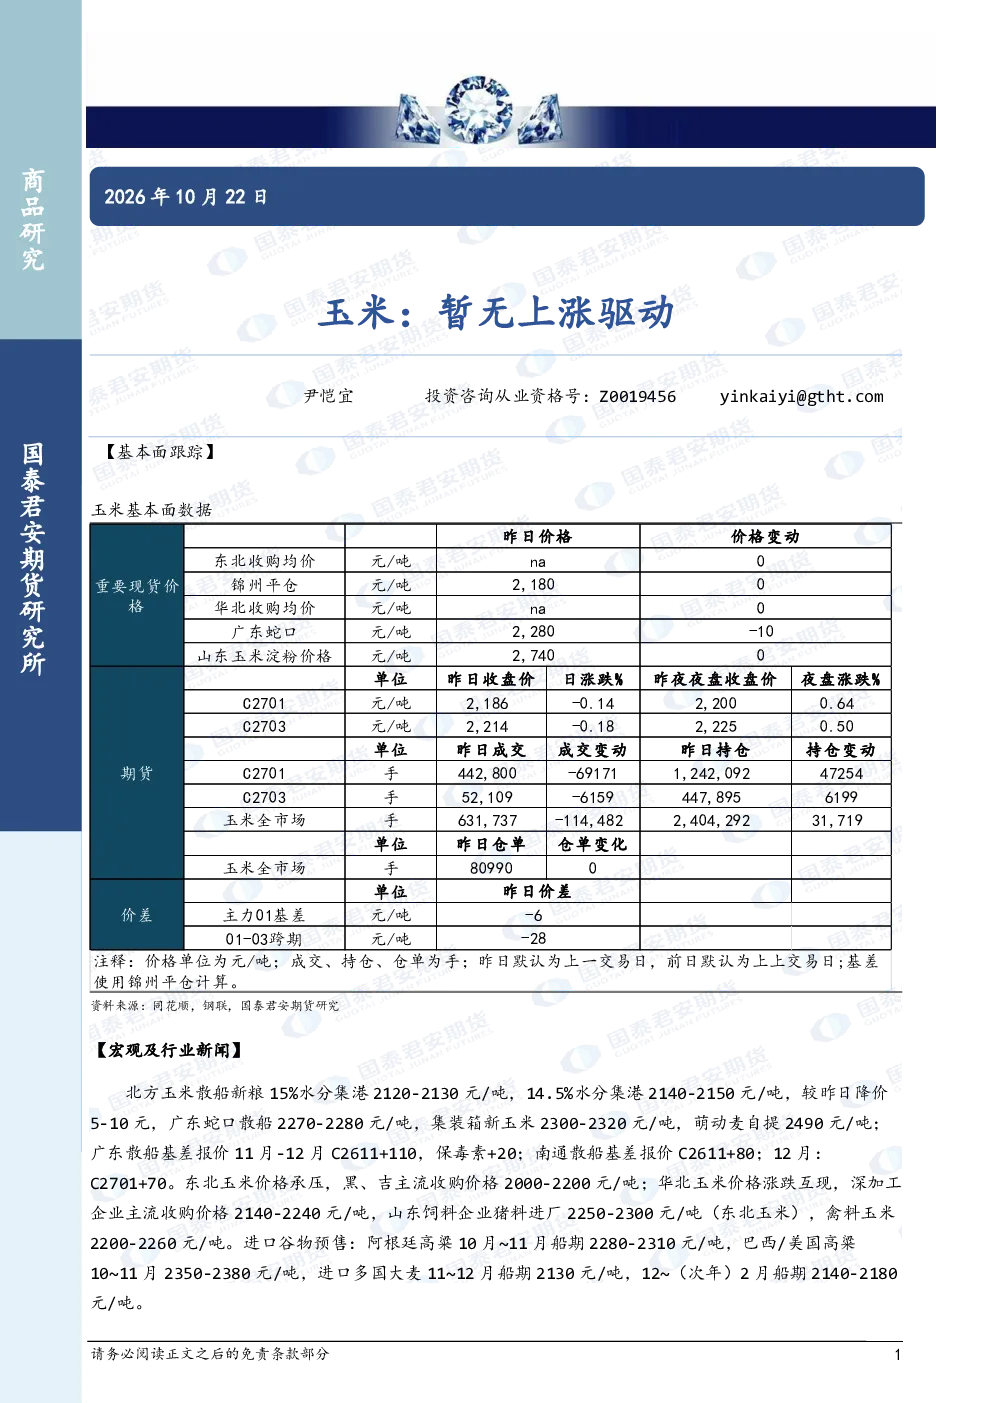
本报告指出玉米价格暂无上涨驱动,东北玉米价格承压,华北价格涨跌互现。北方玉米散船新粮价格承压,15%水分集港价格较昨日降价5-10元;广东蛇口散船价格在2270-2280元/吨,集装箱新玉米价格在2300-2320元/吨。进口谷物预售价格相对较低,阿根廷高粱、巴西/美国高粱及多国大麦价格均低于国内市场,对国内市场形成压制。基差报价方面,11月-12月C2611+110,南通散船基差报价C2611+80,12月C2701+70。短期内玉米价格或维持震荡行情。
玉米行业的发展趋势如何?
玉米行业目前呈现价格承压态势,东北玉米价格持续低迷,华北地区价格波动明显。从基本面来看,北方新粮价格下降,进口谷物价格优势明显,对国内市场形成竞争压力。深加工企业和饲料企业采购价格差异较大,山东地区猪料进厂玉米价格在2250-2300元/吨,禽料玉米价格在2200-2260元/吨。基差报价显示市场对后期价格预期偏弱。整体来看,短期内玉米价格缺乏上涨动力,或维持震荡行情。
报告重点分析了哪些方向?
报告重点分析了玉米市场的基本面和价格趋势。具体包括:北方玉米散船新粮价格变化,广东蛇口及集装箱新玉米价格水平;进口谷物(高粱、大麦)的预售价格及其对国内市场的潜在影响;东北、华北地区玉米收购价格差异,特别是深加工企业和饲料企业的采购价格;基差报价走势。通过对这些数据的分析,报告得出玉米价格暂无上涨驱动,短期内或维持震荡行情的结论。
当前玉米市场的现状如何判断?
当前玉米市场整体呈现价格承压状态,缺乏上涨驱动。从区域来看,东北玉米价格持续低迷,黑、吉主流收购价格在2000-2200元/吨;华北玉米价格涨跌互现,深加工企业收购价格在2140-2240元/吨,山东饲料企业猪料进厂价格在2250-2300元/吨。进口谷物价格相对较低,阿根廷高粱、巴西/美国高粱及多国大麦价格均对国内市场形成压制。基差报价显示市场对后期价格预期偏弱,南通散船基差报价C2611+80,12月C2701+70。综合来看,短期内玉米价格或维持震荡行情。
这份研报提示了哪些风险?
本报告提示玉米市场面临的主要风险包括:进口谷物价格优势对国内市场的持续压制,可能导致国内玉米价格承压;东北玉米价格低迷可能影响农户种植积极性;华北地区价格波动可能影响饲料企业采购策略;基差报价走弱可能反映市场对未来价格预期偏弱。此外,国内外粮食政策的变动、极端天气等因素也可能对玉米市场产生影响,需持续关注。