猜你想问
这份研报主要分析了哪些食品饮料行业的业绩情况?
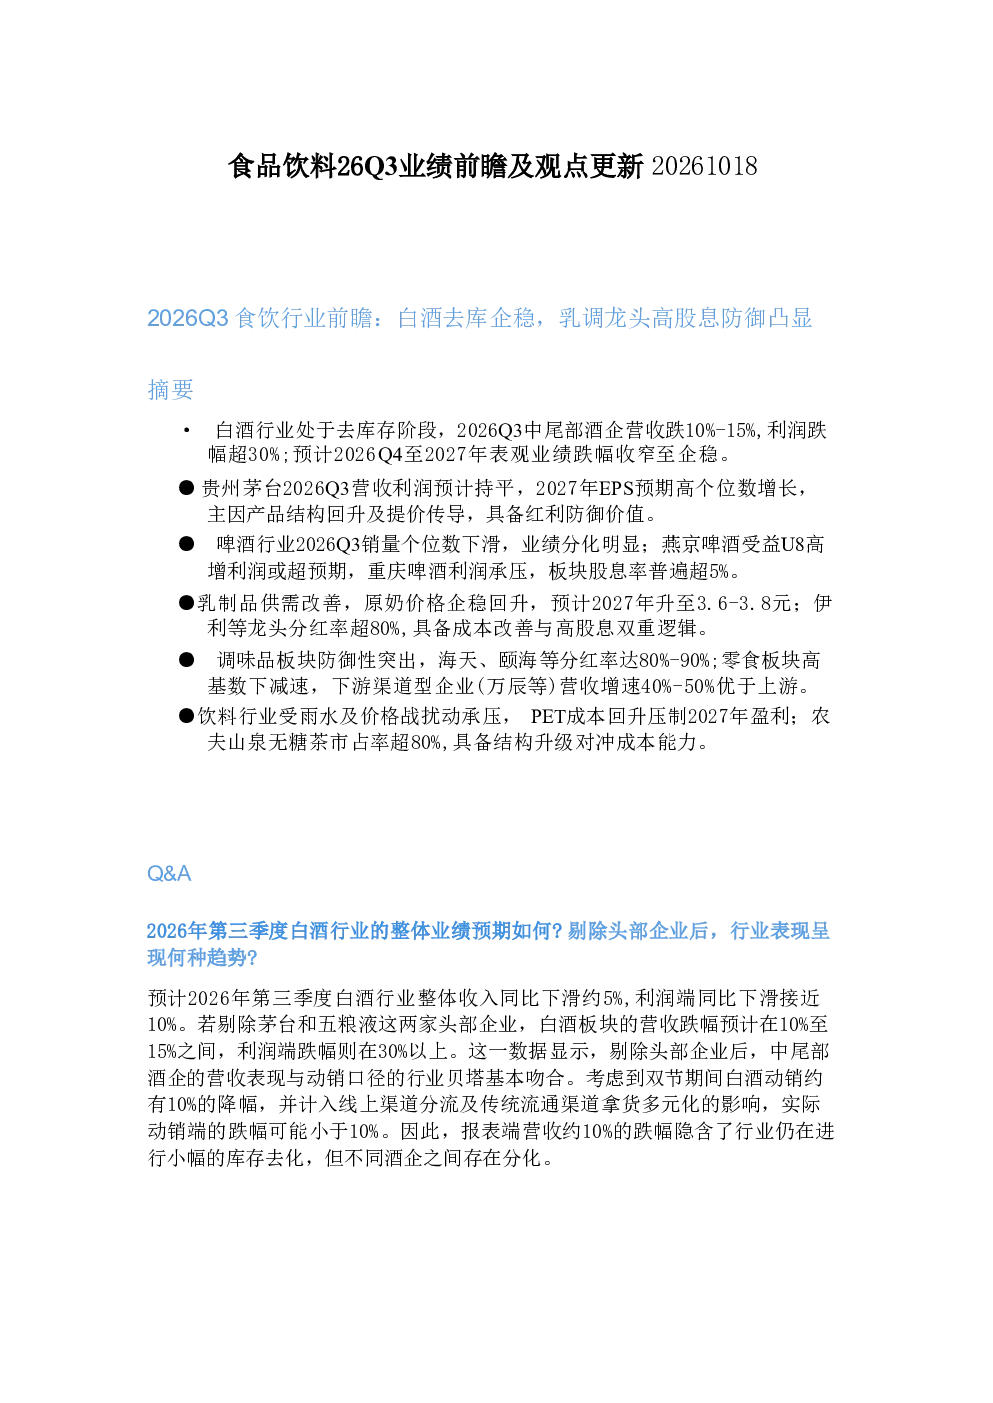
这份研报主要分析了食品饮料行业2026年第三季度的业绩预期及观点更新。涵盖了白酒、啤酒、乳制品、零食、饮料等多个细分赛道的业绩表现、影响因素、未来趋势以及投资机会。例如白酒行业整体收入同比下滑约5%,利润端下滑接近10%;啤酒行业销量个位数下滑,业绩分化明显;乳制品行业供需改善,原奶价格企稳回升,伊利股份、新乳业收入低个位数增长,利润率提升。研报还分析了各行业的投资价值、市场现状及潜在风险。
白酒行业未来发展趋势如何?
白酒行业未来发展趋势显示,2026年第四季度至2027年表观业绩跌幅预计将收窄企稳。剔除头部企业后,中尾部酒企营收跌幅10%-15%,利润跌幅超30%。影响因素包括去库存阶段费用投放偏高、固定成本侵蚀、产品结构承压、非经常性损益扰动。未来高端白酒批价预期较年初改善,渠道买盘表现良好。区域酒龙头如今世缘、迎驾贡酒、金徽酒等业绩平稳,2026年下半年及2027年EPS稳中有增,股息率4%上下,估值弹性预期更大。贵州茅台2026年第三季度营收利润持平,2027年EPS预期高个位数增长,产品结构回升及提价传导是主因,具备红利防御价值。
报告重点分析了哪些食品饮料赛道的投资机会?
报告重点分析了多个食品饮料赛道的投资机会。白酒行业关注头部企业贵州茅台的红利防御价值及区域酒龙头的估值弹性。啤酒行业推荐股息率吸引人的青岛啤酒、重庆啤酒、华润啤酒,关注其成本释放程度及市场担忧。乳制品行业推荐伊利、蒙牛等全国性龙头,关注上游供应链协同优势。零食板块关注下游渠道型企业(如万辰集团、鸣鸣很忙)的新业态模式及上游生产型企业(如西麦食品、魔芋制品)的大单品放量。饮料行业关注无糖茶、功能饮料、运动饮料等健康功能性产品,如农夫山泉产品结构升级,无糖茶市占率超80%。
当前食品饮料市场整体表现如何?
当前食品饮料市场整体表现承压明显,受雨水天气和竞争加剧影响,价格战激烈。白酒行业整体收入同比下滑约5%,利润端下滑接近10%。啤酒行业销量个位数下滑,业绩分化明显。乳制品行业供需改善,但多数企业利润增速慢于收入。零食板块高基数下降速,收入利润受影响。饮料行业降速明显,东鹏饮料预计第三季度收入利润增速约10%,但面临成本压力和政策风险。整体市场呈现分化态势,部分细分赛道如无糖茶、功能饮料等具备健康属性,但大部分公司估值下修至10-15倍,若增速预期不稳仍存在下修风险。
这份研报提示了哪些投资风险?
这份研报提示了食品饮料行业的主要投资风险。白酒行业风险包括去库存阶段费用投放偏高、固定成本侵蚀、产品结构承压、非经常性损益扰动,以及2027年春节动销可能的小幅下滑或阴跌。啤酒行业风险涉及2027年需求疲软、成本压力,以及各酒企成本释放程度不同导致的业绩分化。乳制品行业需警惕区域性乳企受原奶价格上涨影响。零食板块估值下修风险较大,若增速预期不稳可能存在进一步下调。饮料行业面临成本压力(如PET成本回升)和政策风险(如含糖税)。此外,餐饮产业链相关板块表现一般,整体投资观点偏向防御。