猜你想问
国债期货最新走势如何?
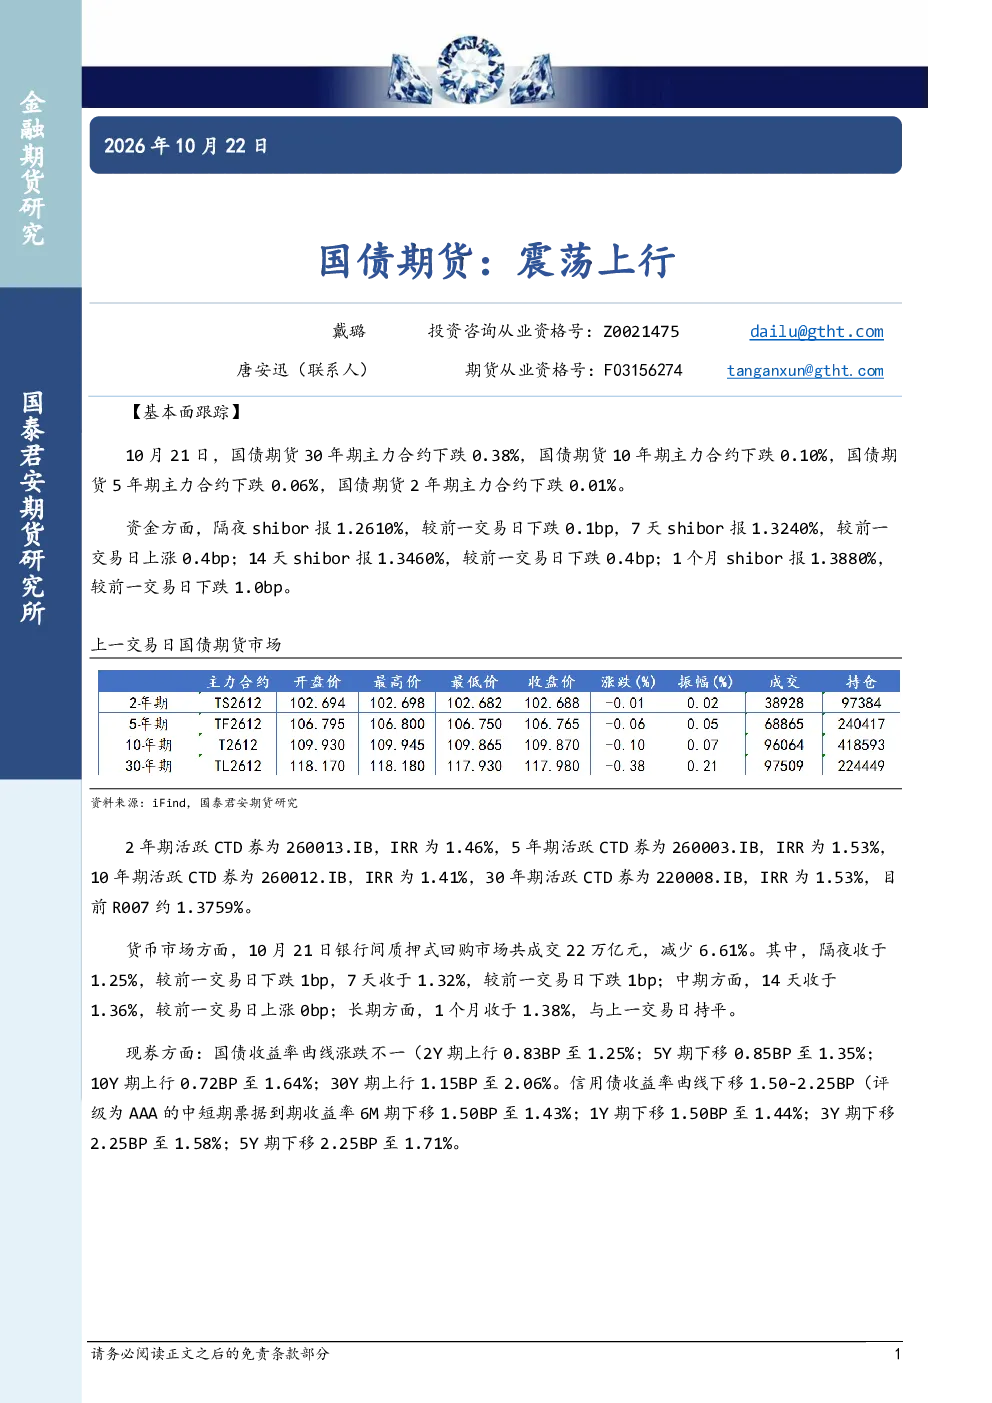
10月21日,国债期货各期限主力合约均出现下跌,其中30年期主力合约下跌0.38%,10年期主力合约下跌0.10%,5年期主力合约下跌0.06%,2年期主力合约下跌0.01%。资金方面,隔夜shibor报1.2610%,7天shibor报1.3240%,14天shibor报1.3460%,1个月shibor报1.3880%。活跃CTD券的IRR显示,2年期为1.46%,5年期为1.53%,10年期为1.41%,30年期为1.53%,R007约1.3759%。货币市场方面,银行间质押式回购成交22万亿元,隔夜、7天利率分别下跌1bp至1.25%、1.32%,14天利率持平于1.36%,1个月利率持平于1.38%。现券方面,国债收益率曲线涨跌不一:2年期上行0.83BP至1.25%,5年期下移0.85BP至1.35%,10年期上行0.72BP至1.64%,30年期上行1.15BP至2.06%。
国债期货行业发展趋势如何?
国债期货行业发展趋势需结合宏观经济环境和货币政策分析。当前国债收益率曲线呈现分化走势,短端利率上行而长端利率下移,反映市场对流动性及通胀预期的复杂判断。中国财政部近期发行91天期及7年期债券,合计规模1800亿元,为市场提供了一定支撑。从资金面看,shibor利率整体处于温和区间,但14天及1个月期限利率持平,显示短期流动性压力尚未完全缓解。未来需关注美联储货币政策动向及国内经济复苏进程对债券市场的综合影响。
报告重点分析了哪些方向?
报告重点分析了国债期货各期限合约的走势分化原因,以及资金市场与现券市场的互动关系。具体包括:1)各期限国债期货合约的跌幅差异及其背后的市场逻辑;2)shibor利率、CTD券IRR、银行间质押式回购等关键指标的变动情况;3)国债收益率曲线与信用债收益率曲线的对比分析,特别是短端利率上行与长端利率下移的矛盾现象;4)财政部债券发行对市场流动性的潜在影响。通过多维度数据交叉验证,揭示当前债市运行的关键驱动因素。
当前市场现状如何判断?
当前市场现状表现为国债期货震荡下行,但不同期限合约表现分化。资金市场利率整体温和,但短期流动性压力仍存,14天及1个月期限利率未出现明显下行。现券市场方面,国债收益率曲线涨跌不一,2年期和30年期收益率上行,5年期和10年期收益率下移,显示市场对经济前景和通胀预期的分歧。信用债收益率整体下移,尤其是AAA级中短期票据各期限收益率均出现明显回落,反映信用风险偏好有所改善。整体来看,债市运行呈现结构性机会,但缺乏明确的方向性指引。
研报提示哪些风险?
研报提示的主要风险包括:1)货币政策超预期收紧可能导致的债券价格快速回调;2)通胀数据超预期走高可能引发长端利率上行压力;3)地方债务风险暴露可能拖累信用债市场表现;4)外部环境变化如美联储加息节奏加快可能冲击国内债券市场。此外,国债期货各期限合约的走势分化增加了交易难度,投资者需关注不同期限合约之间的套利机会与风险。当前市场趋势强度为0,表明市场处于多空力量相对均衡的状态,任何一方的突破都可能引发较大波动。