猜你想问
这份招股说明书的主要内容是什么?
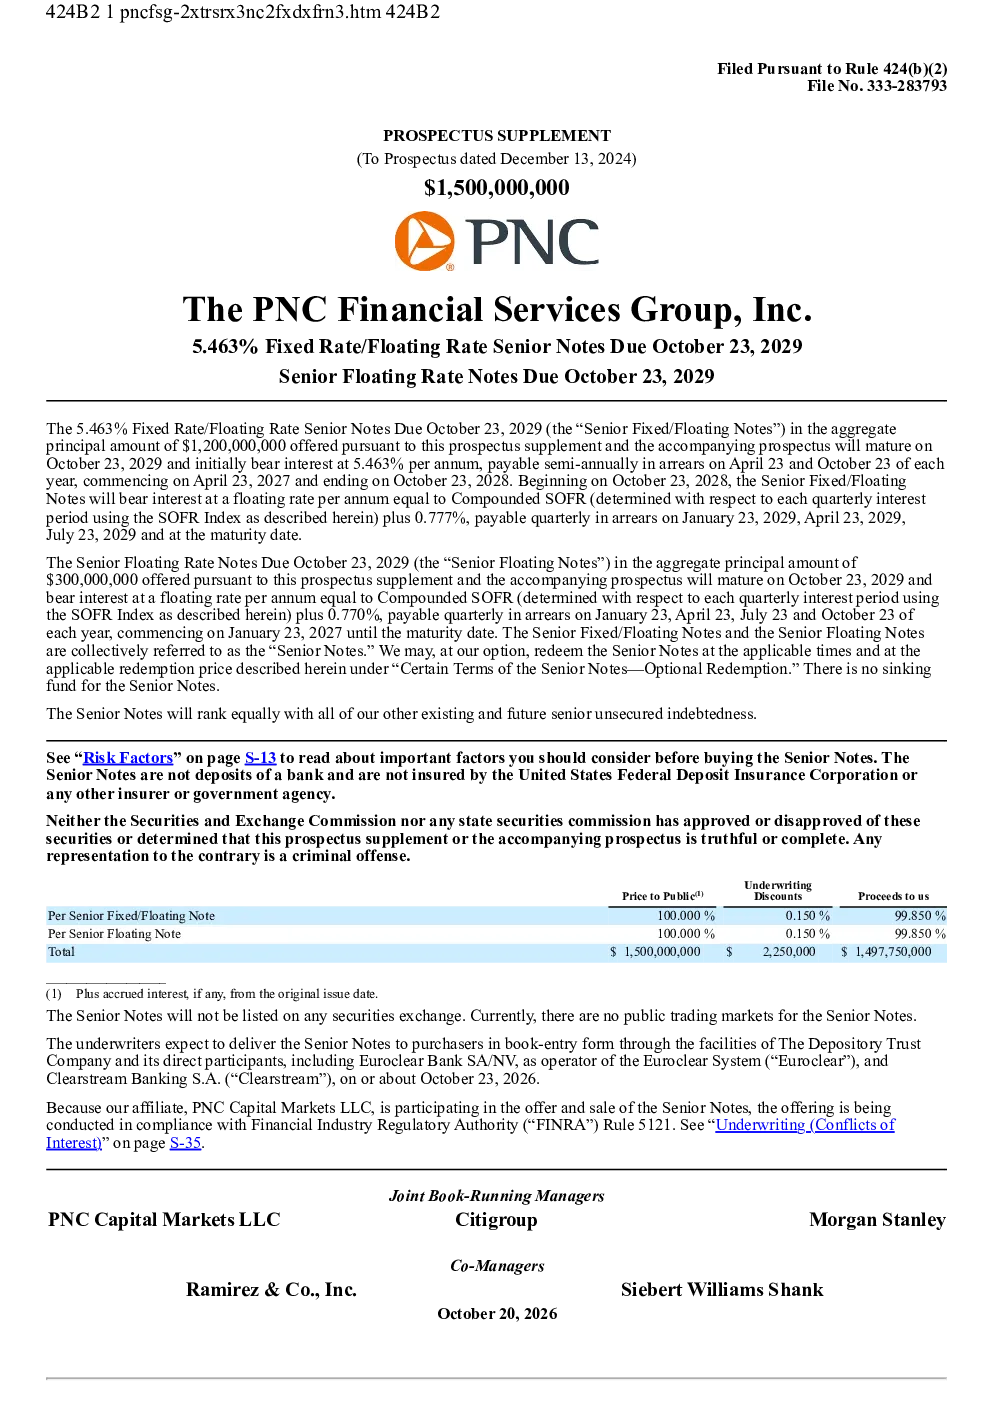
这份招股说明书主要介绍了PNC金融集团股份有限公司发行总额为1.2亿美元的5.463%固定利率/浮动利率优先票据和3亿美元的浮动利率优先票据的细节。这些票据用于一般公司用途,包括投资子公司、偿还债务以及回购和赎回PNC及其子公司的证券。优先票据初始期限为固定利率期(2026年10月23日至2028年10月23日),利率为5.463%;随后进入浮动利率期(2028年10月23日至2029年10月23日),利率为复合SOFR加上0.777%。浮动票据初始期限为浮动利率期(2027年1月23日至2029年10月23日),利率为复合SOFR加上0.770%。发行人有权在任何适用时间以适用赎回价格赎回优先票据和浮动票据。优先票据和浮动票据的信用评级将与PNC的其他无担保优先债务相同,并排名平等。
PNC金融服务集团的业务发展趋势如何?
PNC金融服务集团作为一家大型金融机构,其业务发展趋势主要体现在持续扩张业务规模和优化资产结构方面。通过发行优先票据和浮动票据,PNC能够获得资金支持,用于投资现有或未来的子公司,这有助于集团进一步拓展业务范围和市场份额。同时,偿还现有债务和回购赎回证券有助于优化资本结构,降低财务风险。然而,PNC的子公司受到法律和合同限制,可能无法支付股息和分配,这对其支付能力构成潜在风险。此外,市场利率的波动和SOFR的不确定性也可能对优先票据和浮动票据的价值产生影响。
这份研报重点分析了哪些方面?
这份研报重点分析了PNC金融服务集团发行的优先票据和浮动票据的条款、风险和信用评级。首先,详细介绍了两种票据的发行规模、利率结构、期限和赎回条款,为投资者提供了清晰的财务工具信息。其次,深入探讨了相关的风险因素,包括支付风险、市场风险、利率风险和法律风险。支付风险主要源于PNC子公司可能无法支付股息和分配;市场风险在于优先票据缺乏公开交易市场,价格受多种因素影响;利率风险来自SOFR的不确定性;法律风险则与契约对PNC增加债务和出售资产等行为的限制不足有关。最后,信用评级分析表明,优先票据和浮动票据的评级将与PNC的其他无担保优先债务相同,排名平等。
当前市场对PNC金融服务集团发行的票据有何看法?
当前市场对PNC金融服务集团发行的票据看法主要体现在对其信用评级和利率结构的关注上。由于优先票据和浮动票据的信用评级将与PNC的其他无担保优先债务相同,并排名平等,这表明市场认为PNC的信用状况相对稳健,票据违约风险较低。然而,市场也注意到优先票据缺乏公开交易市场,可能无法形成活跃的交易市场,其市场价格可能受到信用评级、市场利率等因素的影响。此外,浮动利率期的利率基于SOFR,而SOFR的历史较短,其未来表现无法预测,可能导致利率波动较大,这对投资者构成一定的利率风险。因此,市场在评估这些票据时需要综合考虑信用风险、市场风险和利率风险。
这份研报提示了哪些主要风险?
这份研报提示了多个主要风险,首先是支付风险。优先票据的支付能力取决于PNC从其子公司收到的股息和分配,而PNC的子公司可能受到法律和合同限制,无法保证支付。其次是市场风险,优先票据没有公开交易市场,可能无法形成活跃的交易市场,其市场价格可能受到信用评级、市场利率等因素的影响。再次是利率风险,浮动利率期的利率基于SOFR,而SOFR的历史较短,其未来表现无法预测,可能导致利率波动较大,影响票据的价值。最后是法律风险,优先票据的契约不包含对PNC增加额外债务、发行优先股或出售资产、支付股息或回购股票能力的限制,这可能对优先票据的支付能力产生不利影响。此外,美国持有人和外国持有人的税收处理有所不同,需要根据具体情况咨询税务顾问。这些风险需要投资者密切关注。