猜你想问
城市传媒2026年半年报核心内容是什么?
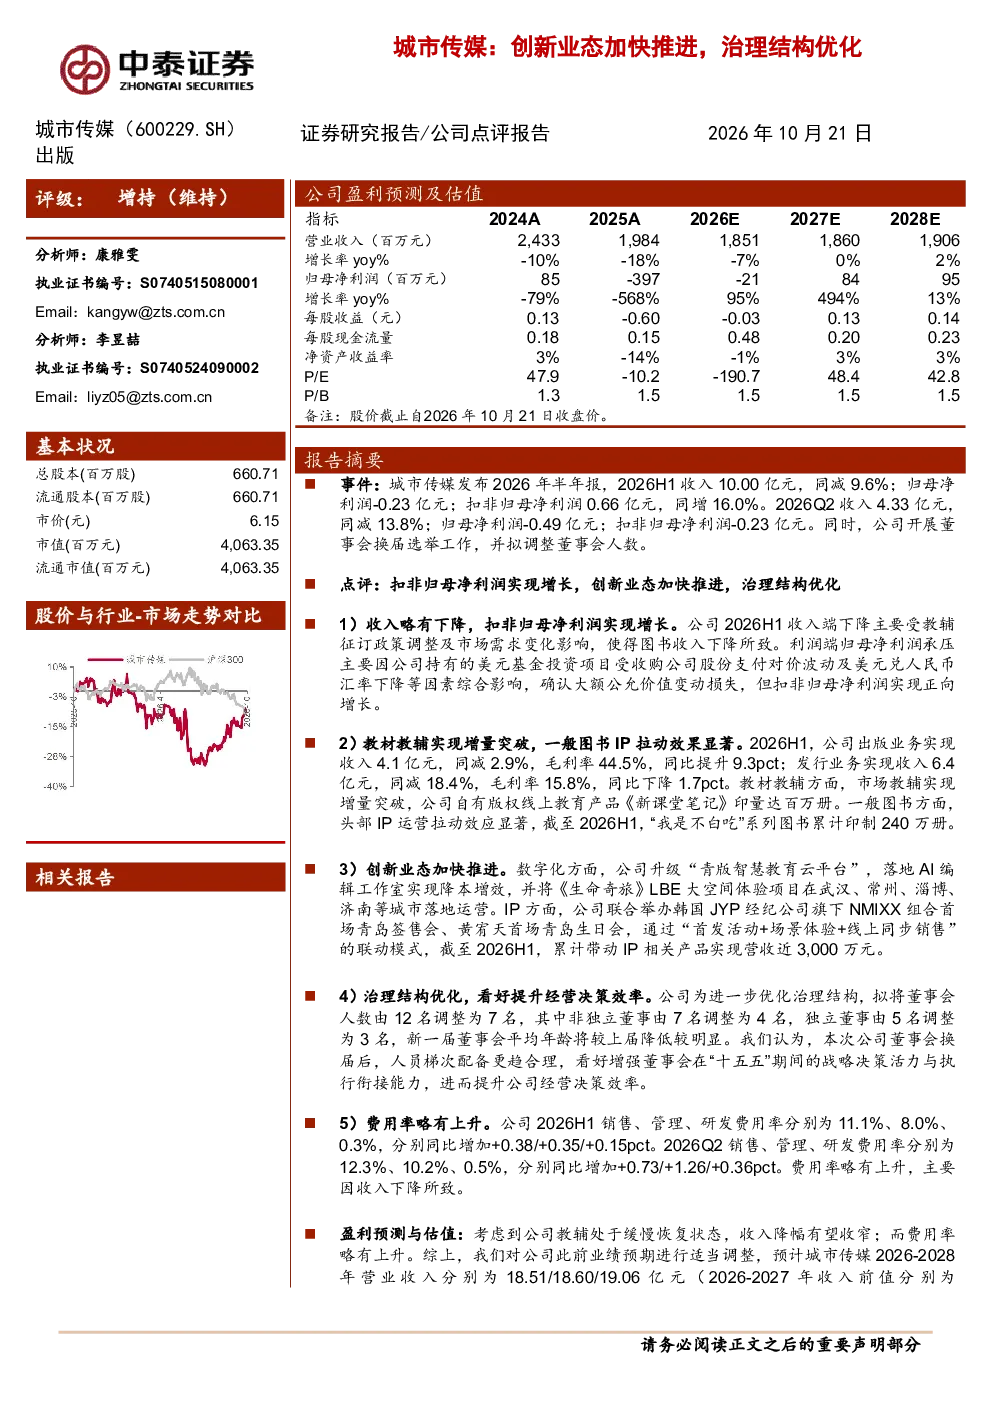
城市传媒2026年半年报显示,公司2026H1收入10.00亿元,同比减少9.6%,归母净利润-0.23亿元,但扣非归母净利润0.66亿元,同比增长16.0%。2026Q2收入4.33亿元,同比减少13.8%,归母净利润-0.49亿元,扣非归母净利润-0.23亿元。公司进行了董事会换届选举,拟将董事会人数由12名调整为7名,以提升经营决策效率。收入下降主要受教辅征订政策调整及市场需求变化影响,利润端受美元基金投资项目公允价值变动损失影响。
传媒行业未来发展趋势如何?
传媒行业未来发展趋势呈现数字化、IP化、多元化等特征。数字化方面,智慧教育云平台升级、AI编辑工作室落地等推动内容生产效率提升;IP化方面,通过联合举办演唱会、运营头部IP图书等方式,带动相关产品营收增长;多元化方面,教辅业务实现增量突破,线上教育产品印量达百万册,一般图书通过头部IP运营拉动收入。这些趋势表明传媒企业需积极拓展创新业态以适应市场变化。
研报对城市传媒业务表现的重点分析方向是什么?
研报重点分析了城市传媒的出版业务、发行业务、教材教辅、一般图书等业务板块的表现。出版业务收入4.1亿元,毛利率44.5%,同比提升9.3pct;发行业务收入6.4亿元,毛利率15.8%,同比下降1.7pct;教材教辅市场实现增量突破,线上教育产品《新课堂笔记》印量达百万册;一般图书通过头部IP运营拉动显著,“我是不白吃”系列图书累计印制240万册。此外,公司还积极拓展数字化和IP业务,升级智慧教育云平台,运营LBE大空间体验项目,联合举办韩国NMIXX组合签售会等。
当前市场对城市传媒的整体判断如何?
当前市场对城市传媒的整体判断显示,公司收入端面临压力,但利润端表现稳健,扣非归母净利润实现正向增长。公司积极拓展创新业态,数字化和IP业务表现亮眼,董事会结构调整旨在提升经营决策效率。预计2026-2028年营业收入将保持稳定增长,归母净利润有望大幅改善。公司维持“增持”评级,看好其长期投资价值,主要基于主业增长动力和积极拓展创新业态的战略。
研报提示的主要风险有哪些?
研报提示的主要风险包括文化监管政策风险、国有传媒企业优惠政策变动风险、短视频直播电商图书折扣加大风险、研报信息数据更新不及时风险等。文化监管政策风险可能影响内容创作和传播;优惠政策变动可能影响国有传媒企业的经营成本和收益;短视频直播电商的兴起可能加大图书折扣力度,影响传统发行业务;研报信息数据更新不及时可能导致投资决策依据存在偏差。这些风险需引起投资者关注。