猜你想问
九洲药业2026年第三季度报告有哪些核心内容?
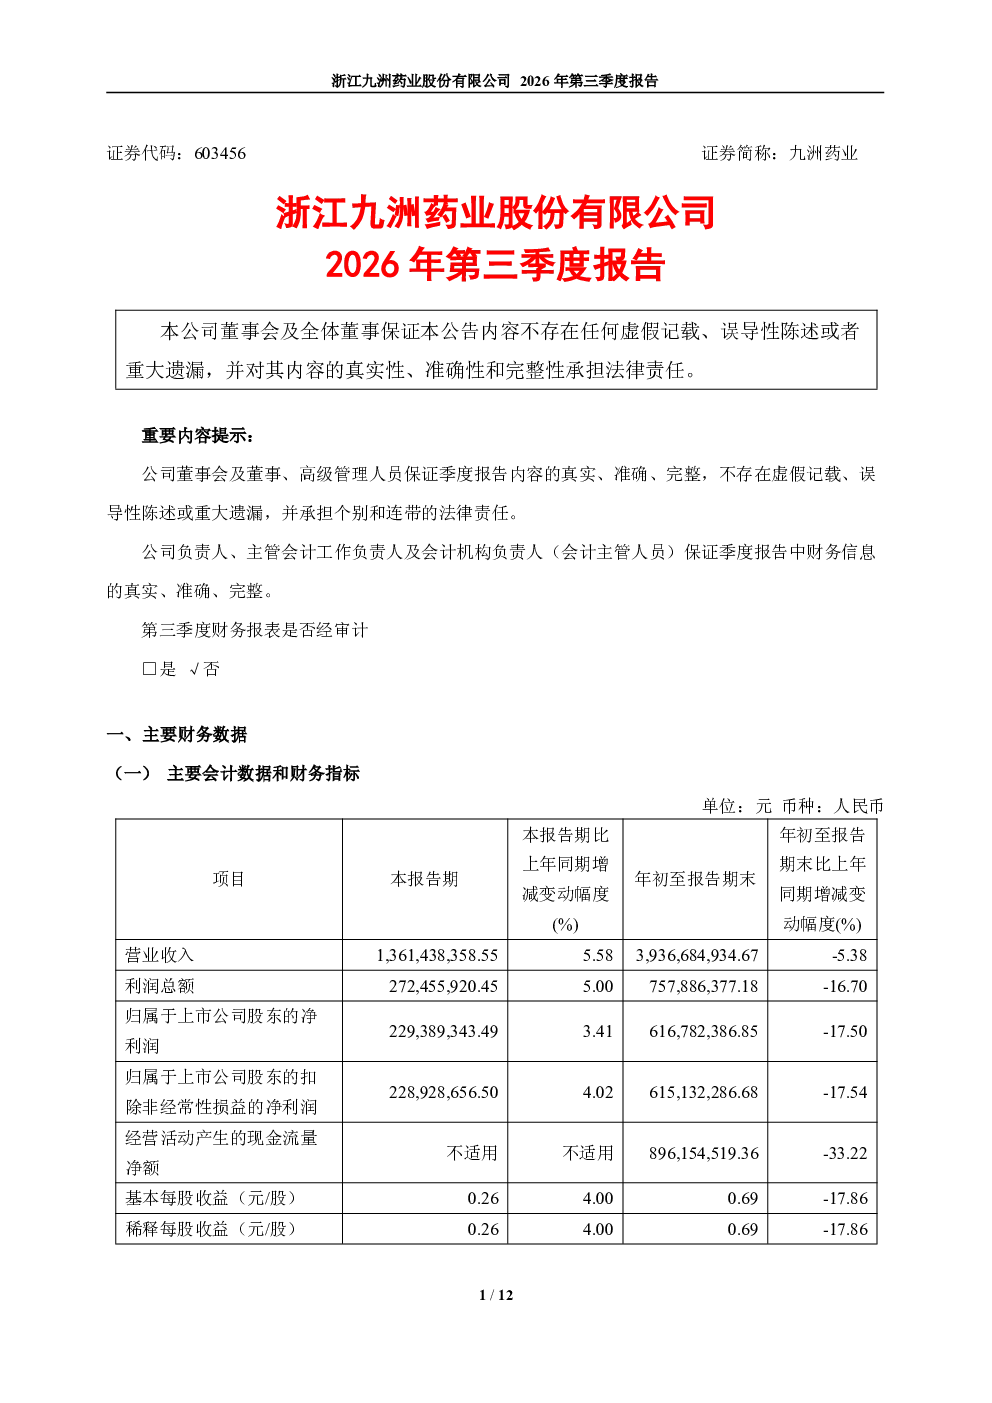
浙江九洲药业股份有限公司2026年第三季度报告显示,公司董事会及管理层保证公告内容的真实性、准确性和完整性,并承担相应法律责任。报告包含主要财务数据、非经常性损益项目、主要会计数据和财务指标变动情况、股东信息等核心内容。报告期财务报表未经审计。主要财务数据未在正文中详细列出,但报告结构清晰,涵盖财务状况、股东结构及其他重要提醒事项。报告强调适用性,并明确指出2026年起首次执行新会计准则涉及调整首次执行当年年初的财务报表。整体而言,报告遵循信息披露规范,为投资者提供必要信息,但具体财务数据需进一步查阅完整版报告。
医药行业2026年发展趋势如何?
报告强调2026年起首次执行新会计准则涉及调整首次执行当年年初的财务报表,这表明行业会计政策可能面临调整,企业需适应新准则。医药行业整体受政策、技术及市场需求驱动,创新药研发投入持续增加,仿制药竞争加剧,集采政策影响深远。同时,老龄化趋势推动医疗需求增长,行业集中度提升,龙头企业在资源整合与市场拓展中占据优势。投资者需关注行业政策变化、技术突破及市场竞争格局演变,以把握发展机遇。
九洲药业报告重点分析了哪些方面?
报告重点分析了公司财务状况、股东结构及非经常性损益项目,并披露了主要会计数据和财务指标变动情况。特别指出2026年起执行新会计准则对财务报表的影响,提醒投资者关注相关调整。报告结构清晰,但主要财务数据未详细列出,需查阅完整版获取更全面信息。此外,报告还涉及公司治理、信息披露合规性等重要提醒事项,为投资者提供决策参考。
当前医药市场现状如何判断?
当前医药市场呈现政策与市场需求双重驱动特征。一方面,集采政策持续影响市场格局,推动行业向高附加值方向发展;另一方面,老龄化及健康意识提升刺激医疗需求增长。市场竞争激烈,企业需在创新、成本控制及渠道拓展间寻求平衡。行业集中度逐步提升,头部企业优势明显,但中小型企业仍存在差异化发展空间。整体来看,医药市场保持增长态势,但结构性挑战与机遇并存,需关注政策导向及技术变革带来的影响。
九洲药业研报有哪些风险提示?
报告明确指出2026年起首次执行新会计准则涉及调整首次执行当年年初的财务报表,投资者需关注会计政策变化对财务数据的影响。此外,报告期财务报表未经审计,相关数据准确性需以审计结果为准。医药行业受政策调整、市场竞争及研发风险等多重因素影响,企业需持续投入研发以保持竞争力。同时,宏观经济波动及行业监管政策变化也可能对公司经营产生影响,投资者应审慎评估相关风险。