猜你想问
彤程新材的核心业务有哪些?
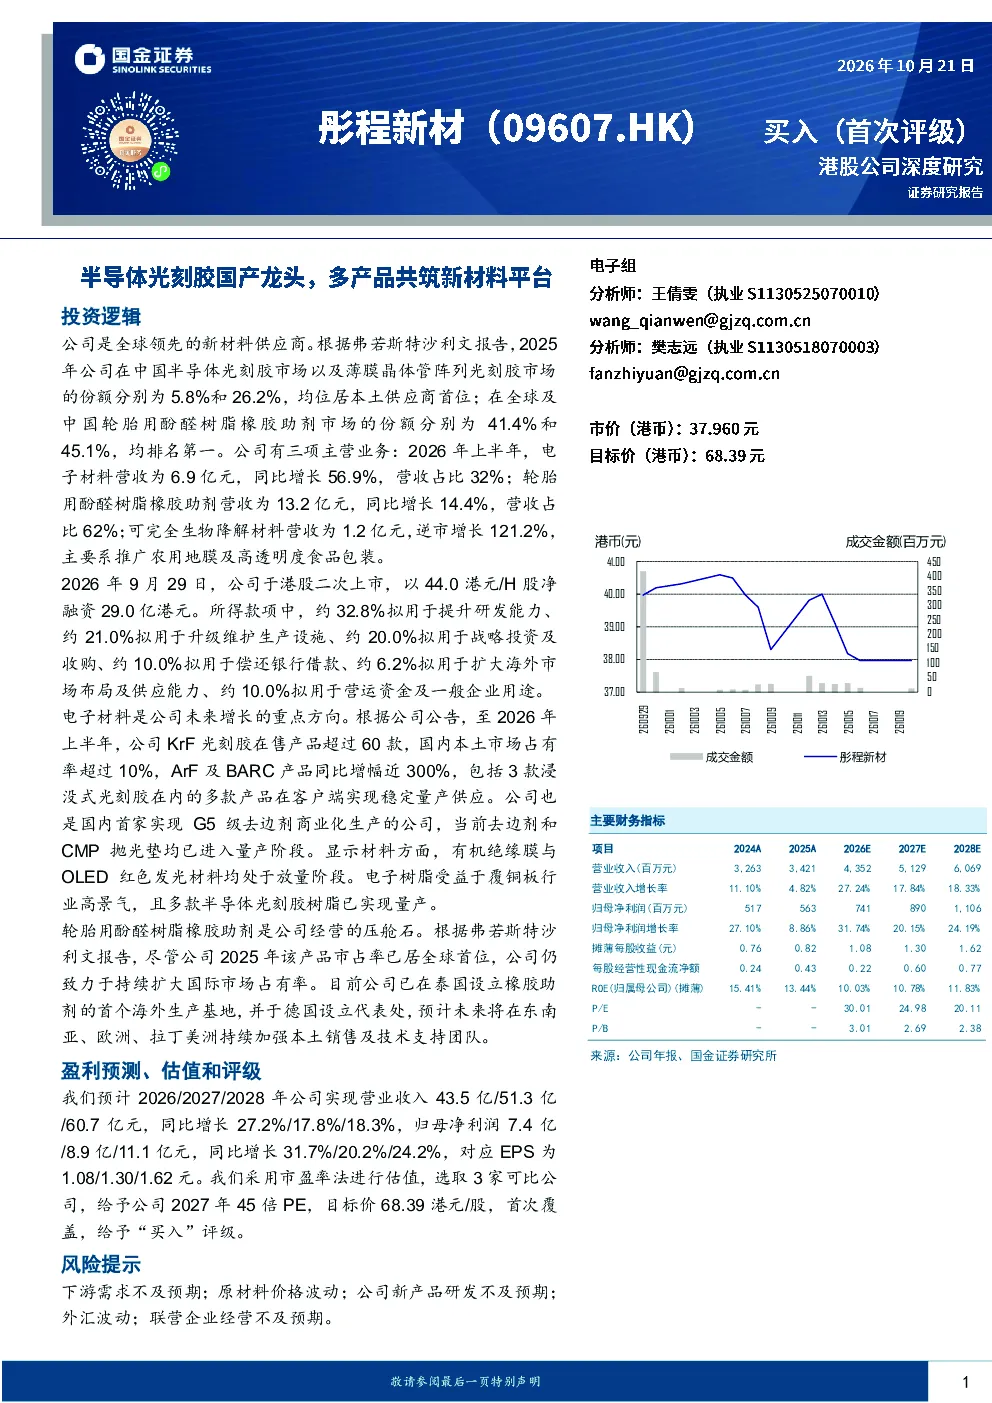
彤程新材是全球领先的新材料供应商,主要业务涵盖半导体光刻胶、轮胎用酚醛树脂橡胶助剂、显示面板材料、电子酚醛树脂及可完全生物降解材料。公司在半导体光刻胶领域是国内龙头,拥有G5级EBR商业化生产能力,KrF、ArF及BARC光刻胶产品国内市占率领先。显示面板材料业务规模最大,产品覆盖G4.5至G10.5面板产线。轮胎用橡胶助剂业务全球领先,2025年市占率居全球首位。电子酚醛树脂受益于覆铜板行业高景气,生物降解材料业务逆市增长显著。
半导体光刻胶行业发展趋势如何?
半导体光刻胶行业正加速国产替代,KrF及以上制程光刻胶需求持续提升,推动国产厂商技术迭代。彤程新材是国内首家实现G5级EBR商业化生产的企业,EBR销量占比超70%,多款光刻胶搭载自研树脂,研发项目超200项。未来,随着国内晶圆厂扩产及技术升级,国产光刻胶渗透率有望进一步提升,尤其G5制程对EBR及高精度光刻胶需求旺盛,彤程新材凭借技术积累和客户验证优势,有望受益于行业趋势。
研报重点分析了哪些方向?
研报重点分析了彤程新材的多产品平台战略,包括半导体材料(光刻胶、配套试剂及CMP抛光垫)、显示面板材料(光刻胶、有机绝缘膜及发光材料)、电子酚醛树脂及生物降解材料。半导体材料板块是增长核心,EBR商业化领先,光刻胶国内市占率居首;显示材料业务规模领先,覆盖G4.5至G10.5产线;电子酚醛树脂受益覆铜板景气,生物降解材料业务增长迅猛。报告还关注了公司研发投入、海外市场布局及产业链协同效应。
半导体光刻胶市场现状如何?
半导体光刻胶市场呈现国产加速替代态势,国内厂商在KrF及以上制程光刻胶领域逐步突破,但高端EBR及特殊光刻胶仍依赖进口。彤程新材是国内光刻胶领域的龙头企业之一,在G5级EBR商业化生产方面取得领先,EBR销量占半导体材料总销量超70%,KrF光刻胶国内本土市场占有率超10%。随着国内晶圆厂扩产和技术节点推进,国产光刻胶渗透率有望持续提升,彤程新材凭借技术储备和客户验证,有望受益于市场扩张。
研报提示了哪些风险?
研报提示的主要风险包括:下游半导体及显示面板行业需求不及预期,可能影响公司产品销售;原材料价格波动,特别是树脂、溶剂等关键原材料价格变动,可能影响盈利能力;公司新产品研发存在不确定性,若研发进度滞后或客户验证不达预期,可能影响未来增长;汇率波动可能影响公司跨境业务及财务表现;联营企业经营状况变化,可能对公司业绩产生间接影响。