猜你想问
这份研报主要分析了哪些内容?
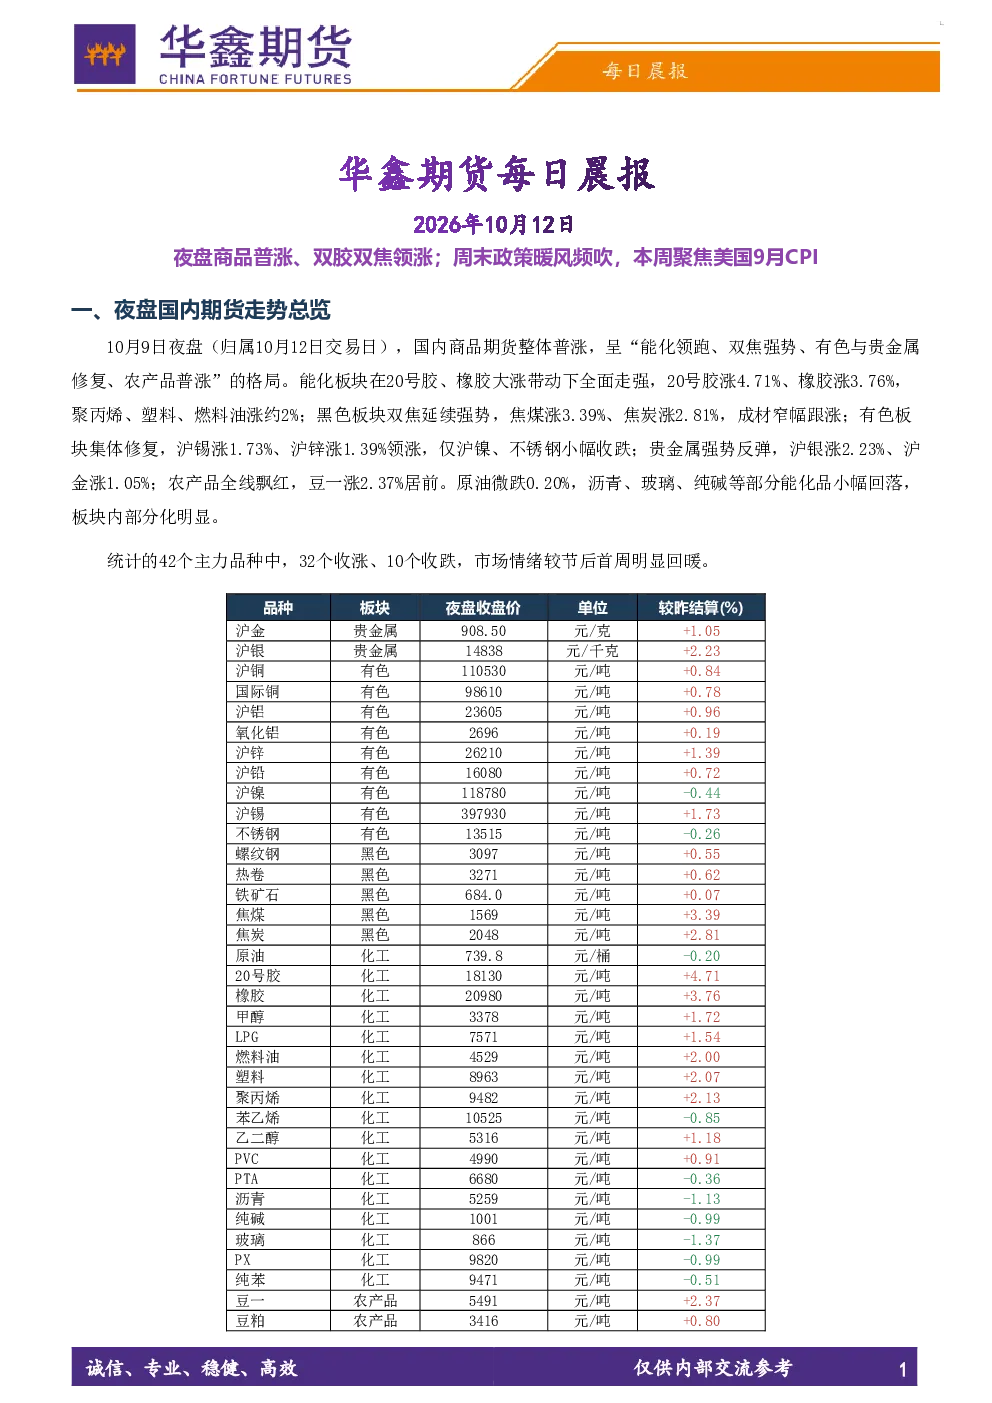
这份研报主要分析了10月9日夜盘国内商品期货整体普涨的走势,包括能化、双焦、有色、贵金属、农产品等板块的表现。同时,还涵盖了海外市场动态、国内各商品板块的具体表现、周末及近期国内重要利好信息,以及本周市场焦点和投资建议。
报告对哪些赛道/行业的发展趋势进行了分析?
报告重点分析了能化、双焦、有色、贵金属、农产品等商品期货板块的发展趋势。其中,能化板块受20号胶和橡胶带动全面走强,双焦延续强势,有色板块集体修复,贵金属强势反弹,农产品全线飘红。此外,报告还提及了资本市场、科技创新、公募基金等领域的政策动向。
报告重点分析了哪些方向?
报告重点分析了国内商品期货各板块的具体表现,如贵金属受避险因素和美债收益率回落驱动,有色板块中沪锡和沪锌领涨但沪镍收跌,黑色板块焦煤和焦炭领涨,化工品呈现结构性分化,农产品豆一领涨。同时,也关注了海外市场动态和国内重要经济数据发布。
当前市场处于什么状态?
当前市场状态是夜盘商品期货整体普涨,市场情绪较节后首周明显回暖。海外市场方面,美股三大指数全线反弹,国际大宗商品多数走强。国内政策方面,证监会、国务院等多部门释放利好信号,但美债收益率高位、海外通胀数据未落地等因素仍需关注。
研报提示了哪些风险?
研报提示的风险包括美债收益率高位可能压制贵金属反弹持续性,232关税悬而未决对有色板块的潜在影响,以及海外通胀数据可能带来的不确定性。此外,报告还建议在关注通胀数据与地缘局势边际变化的前提下,以防风险、控仓位为主。
你可能感兴趣
华鑫期货每日晨报2026年5月12日
华鑫期货2026-05-12
华鑫期货每日晨报2026年10月13日
华鑫期货2026-10-13
华鑫期货每日晨报2026年10月16日
华鑫期货2026-10-16
华鑫期货每日晨报2026年10月14日
华鑫期货2026-10-14
华鑫期货每日晨报2026年9月10日
华鑫期货2026-09-10
华鑫期货每日晨报2026年9月8日
华鑫期货2026-09-08
华鑫期货每日晨报2026年8月21日
华鑫期货2026-08-21
华鑫期货每日晨报2026年9月7日
华鑫期货2026-09-07
华鑫期货每日晨报2026年9月9日
华鑫期货2026-09-09
华鑫期货每日晨报2026年9月11日
华鑫期货2026-09-11