猜你想问
Delaware Life事件对行业的影响有多大?
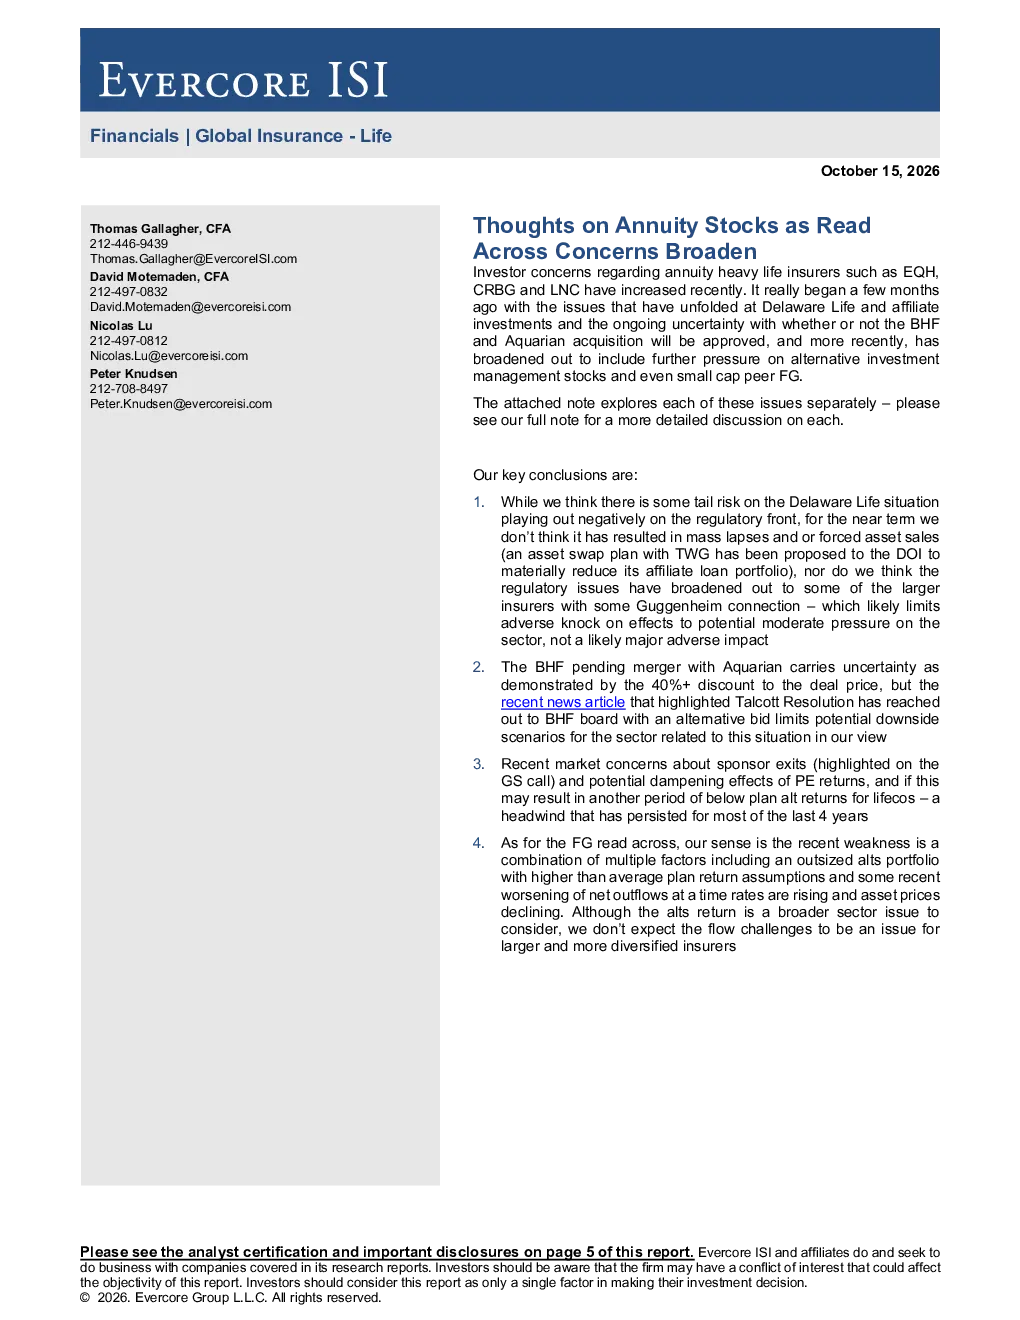
当前Delaware Life的监管问题尚未引发大规模保单失效或资产强制出售,监管风险主要集中于短期影响,对行业整体冲击有限。公司已提出与TWG的资产互换计划,拟大幅减少关联贷款敞口,且流动性状况良好(截至2026年2季度现金及短期投资超70亿美元),具备吸收部分赎回冲击的能力。投资者担忧问题可能蔓延至其他Guggenheim关联公司(如Sammons Group、Security Benefit Life),但Sammons已声明与Guggenheim无直接关联,Security Benefit Life的关联贷款风险已充分披露且会计处理合规。
年金赛道未来发展趋势如何?
市场担忧PE返回率下降可能拖累寿险公司另类投资组合表现,导致未来几年另类投资计划回报率低于预期(当前已持续4年处于较低水平)。BHF并购Aquarian的交易存在40%+的价格折让,但Talcott Resolution的替代性收购意向为行业此类风险提供了缓冲,限制了负面冲击。大型险企的流动性风险可控,但需关注另类投资组合的回报压力。另类投资表现及PE返回率下降的隐忧可能持续影响行业估值。
报告中重点分析了哪些方向?
报告重点分析了Delaware Life事件的影响评估、BHF与Aquarian并购的不确定性、另类投资表现与PE返回预期、以及FG公司流动性与赎回压力。其中,Delaware Life的监管问题对行业整体冲击有限,公司流动性状况良好;BHF并购Aquarian的交易存在价格折让但风险可控;市场担忧PE返回率下降可能拖累另类投资组合表现;FG公司股价下跌是多重因素叠加结果,但大型多元化险企的流动性风险可控。
当前年金市场现状如何判断?
当前投资者对Delaware Life及Guggenheim关联公司的担忧尚未对零售年金业务产生实质性冲击,但另类投资表现及PE返回率下降的隐忧可能持续影响行业估值。大型险企的流动性风险可控,但需关注另类投资组合的回报压力。Delaware Life的监管风险主要集中于短期影响,对行业整体冲击有限;BHF并购Aquarian的交易存在价格折让但风险可控;另类投资表现及PE返回率下降可能持续影响行业估值。
研报提示了哪些风险?
报告提示的主要风险包括Delaware Life事件可能蔓延至其他Guggenheim关联公司,但Sammons已声明与Guggenheim无直接关联,Security Benefit Life的关联贷款风险已充分披露;BHF并购Aquarian的交易存在价格折让,但Talcott Resolution的替代性收购意向为行业此类风险提供了缓冲;另类投资表现及PE返回率下降可能持续影响行业估值;FG公司股价下跌是多重因素叠加结果,但大型多元化险企的流动性风险可控。需关注另类投资组合的回报压力。