猜你想问
这份研报主要分析了昂瑞微的业务和投资价值吗?
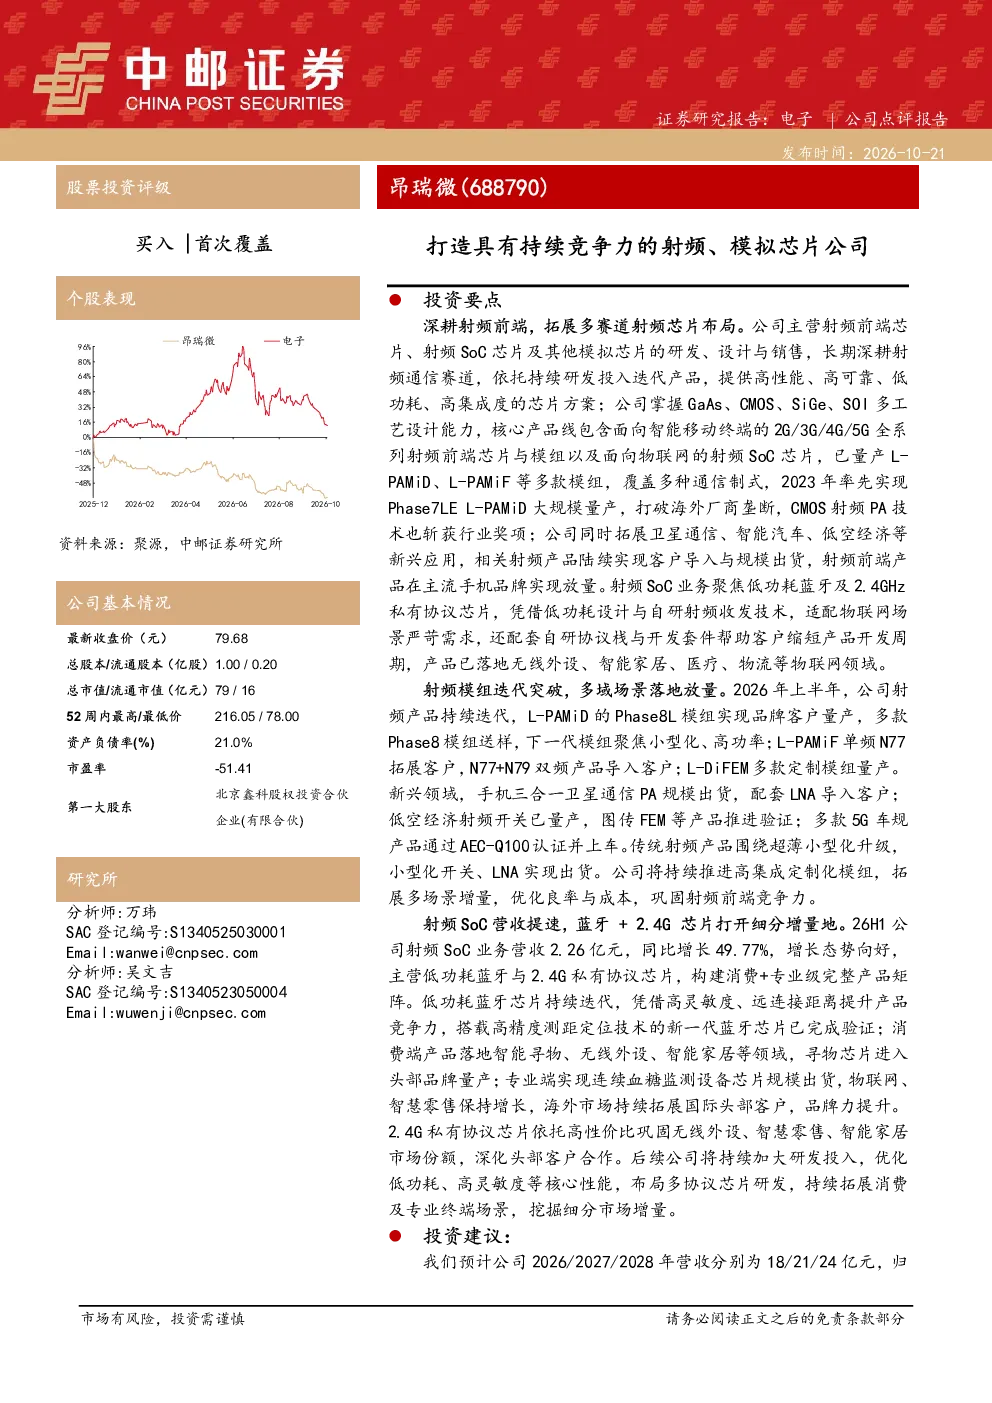
是的,这份研报详细分析了昂瑞微的主营业务、技术优势、产品布局以及市场竞争力。公司专注于射频前端芯片和射频SoC芯片的研发,掌握多种先进工艺设计能力,产品覆盖2G/3G/4G/5G移动终端和物联网领域。研报还重点介绍了公司在射频模组迭代、新兴领域拓展以及射频SoC业务增长方面的表现,为投资者提供了全面的了解。
射频通信赛道的行业发展趋势如何?
射频通信赛道正经历快速发展,随着5G技术的普及和物联网应用的兴起,对高性能射频芯片的需求持续增长。昂瑞微等领先企业通过掌握GaAs、CMOS、SiGe、SOI等多工艺设计能力,不断推出高性能、低功耗、高集成度的射频前端芯片和模组,满足市场多样化需求。同时,卫星通信、智能汽车、低空经济等新兴领域也为射频芯片厂商带来新的增长机遇。
研报重点分析了昂瑞微的哪些业务方向?
研报重点分析了昂瑞微的射频前端和射频SoC两大业务方向。在射频前端方面,公司深耕高性能、高可靠、低功耗的芯片方案,已量产L-PAMiD、L-PAMiF等多款模组,并在卫星通信、智能汽车等新兴领域取得突破。射频SoC业务则聚焦低功耗蓝牙及2.4GHz私有协议芯片,凭借自研技术和协议栈,产品已广泛应用于无线外设、智能家居等领域,2026年上半年营收同比增长49.77%。
当前射频芯片市场的现状如何?
当前射频芯片市场呈现高增长态势,但竞争也日益激烈。昂瑞微凭借技术积累和产品创新,在射频前端领域打破海外厂商垄断,并在主流手机品牌实现放量。公司持续拓展卫星通信、智能汽车等新兴应用,相关产品已实现客户导入和规模出货。同时,射频SoC业务也保持高速增长,低功耗蓝牙和2.4G私有协议芯片市场需求旺盛,公司正加大研发投入以巩固市场地位。
研报提到了哪些风险提示?
研报提示了技术迭代不及预期、市场竞争加剧以及下游需求不及预期等风险。技术迭代方面,射频通信技术发展迅速,若公司无法持续推出符合市场需求的新产品,可能影响竞争力。市场竞争方面,国内外厂商众多,价格战和同质化竞争可能压缩利润空间。下游需求方面,若终端设备市场增长放缓,将直接影响公司产品销量和营收表现。