猜你想问
这份研报主要讲了什么内容?
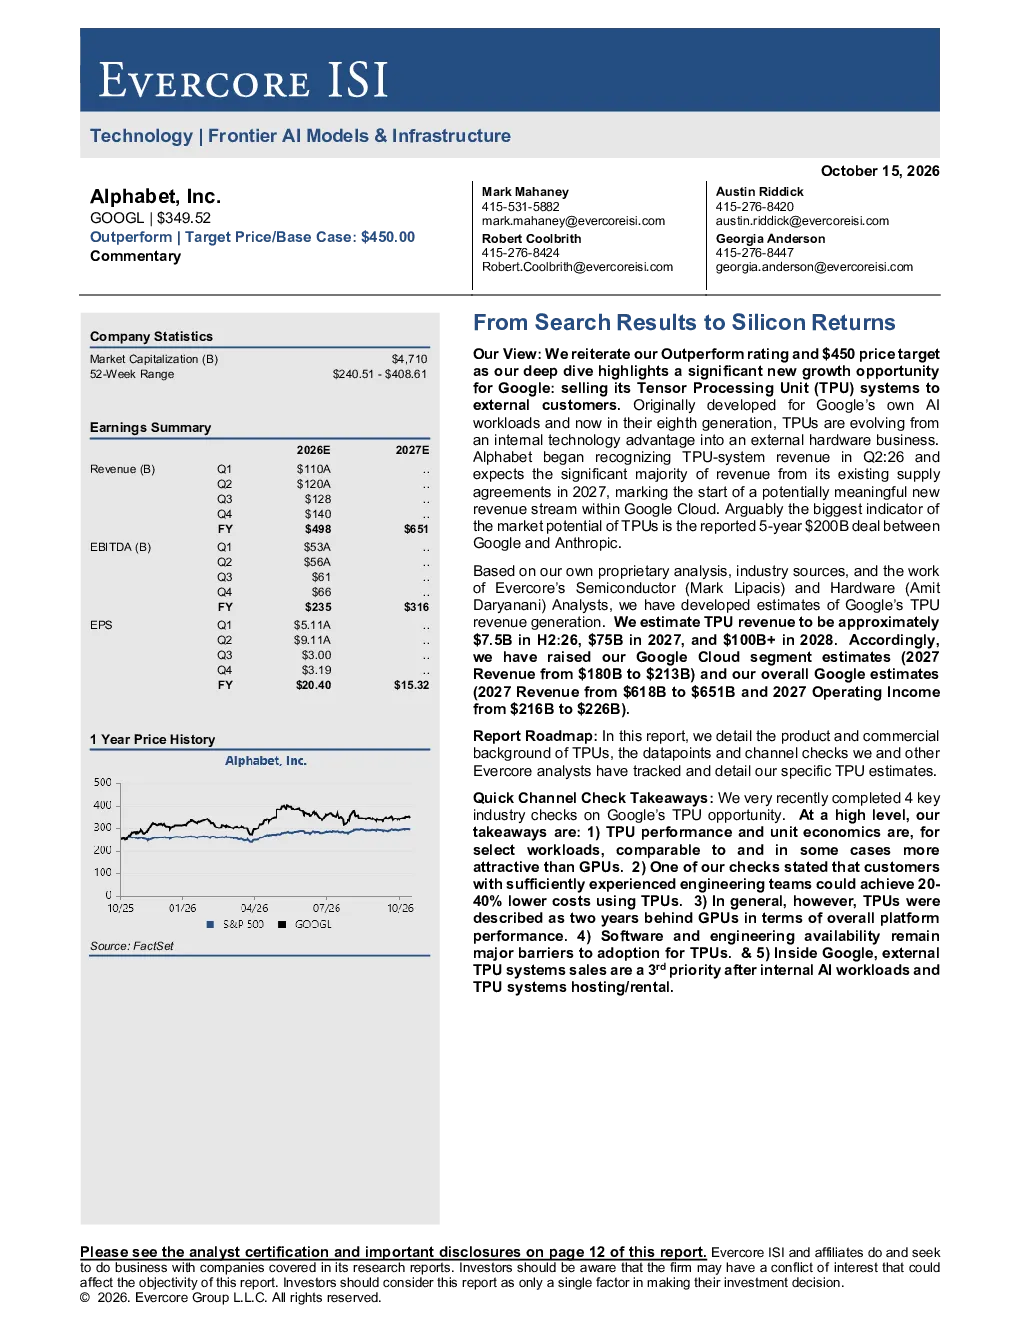
这份研报主要分析了谷歌的Tensor Processing Unit(TPU)系统的发展潜力,指出其有望成为谷歌的新增长动力,并从内部技术优势转变为外部硬件业务。报告重申了对Alphabet, Inc.(GOOGL)的“跑赢市场”评级,并将目标价定为450美元。此外,还预测了谷歌TPU系统收入的增长趋势,以及其在AI基础设施领域的地位和未来合作方向。
AI基础设施赛道的发展趋势如何?
AI基础设施赛道的发展趋势显示,推理工作负载预计将占AI计算需求的50%-60%,而谷歌的TPU在推理方面具有优势。目前,谷歌的TPU生态系统已成为AI基础设施领域的第二梯队,仅次于英伟达。未来,谷歌正在开发新的融资和分销渠道来支持外部TPU的采用,并与Anthropic、Meta等公司建立合作关系,预计将有更多合作出现。
研报重点分析了哪些方向?
研报重点分析了谷歌TPU系统的性能、经济效益、市场地位以及未来增长潜力。报告指出,TPU在某些工作负载方面与GPU相当,甚至在某些情况下更具吸引力。此外,还详细预测了TPU系统的收入增长,以及其对谷歌云业务和整体收入的贡献。同时,报告也探讨了谷歌TPU平台在整体性能方面与英伟达GPU平台的差距,以及谷歌正在采取的措施来弥补这一差距。
目前AI基础设施市场的现状如何?
目前AI基础设施市场的主要现状是,谷歌的TPU在性能和成本方面对于某些工作负载具有优势,但软件和工程可用性仍然是采用的主要障碍。调查还表明,谷歌的TPU平台在整体性能方面落后于英伟达的GPU平台大约两年。尽管如此,谷歌正在积极开发新的融资和分销渠道,并与多家公司建立合作关系,以提升其TPU的市场竞争力。
研报提示了哪些风险?
研报提示的主要风险包括,谷歌TPU平台在整体性能方面落后于英伟达的GPU平台,这可能影响其市场竞争力。此外,软件和工程可用性也是采用TPU的主要障碍,需要谷歌进一步提升相关技术和服务。另外,谷歌TPU系统的外部采用还面临融资和分销渠道的挑战,需要进一步拓展合作和渠道建设。