猜你想问
CAMT研报核心内容有哪些?
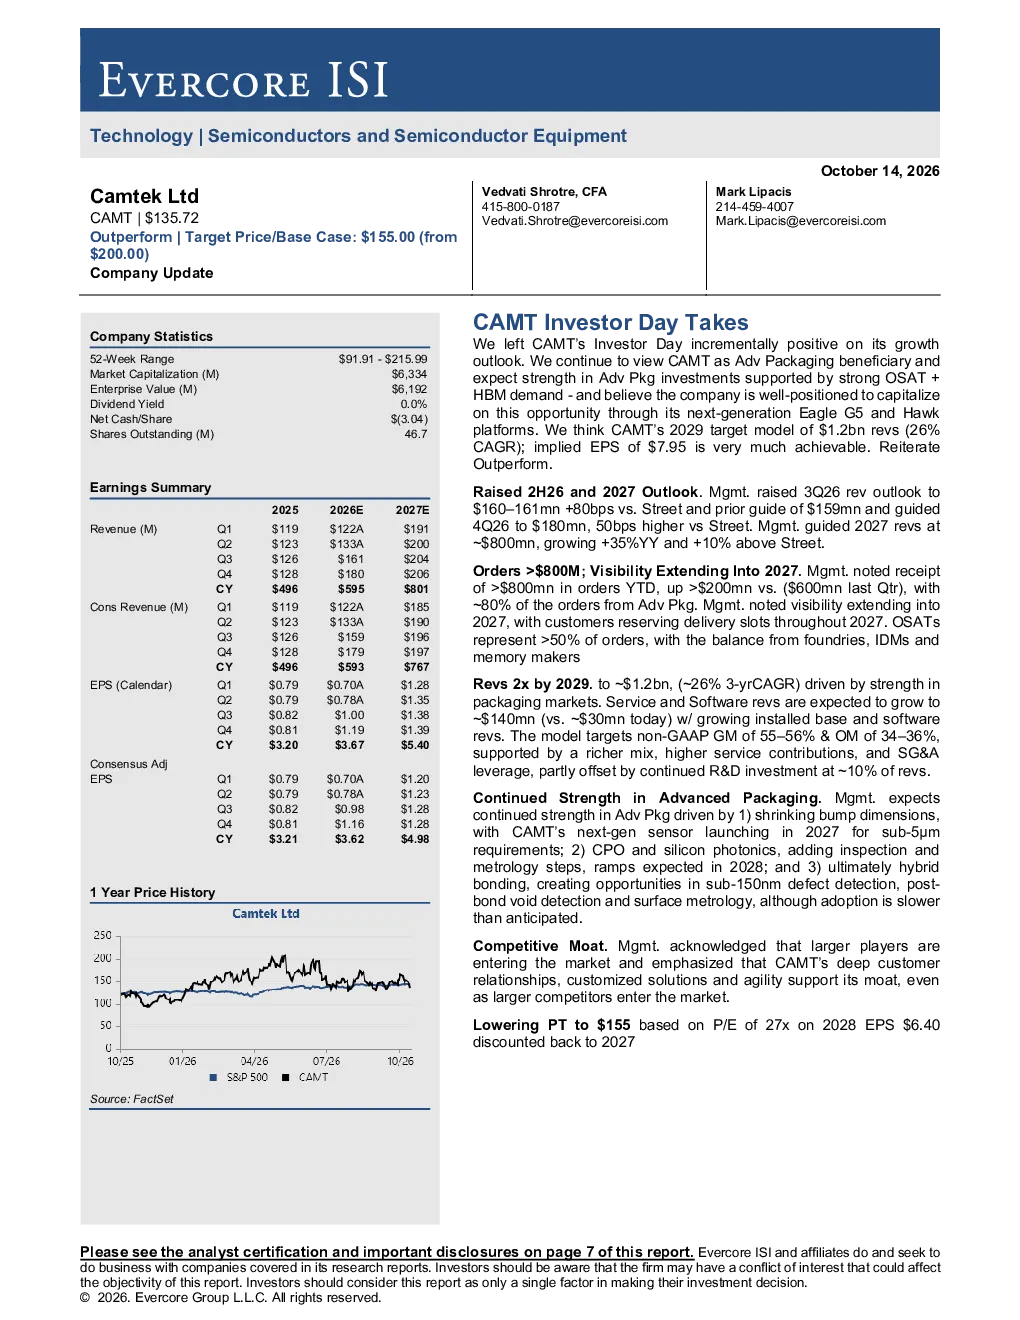
Evercore ISI在CAMT投资者日研报中将公司评级上调至“跑赢市场”,目标价从200美元下调至155美元。基于2028年每股收益6.4美元的预期,按27倍市盈率计算并折现至2027年。分析师预计未来三年(至2029年)公司收入将增长约26%,达到12亿美元,其中服务收入增长67%,系统收入增长23%,总收入增长53%。隐含目标每股收益为7.95美元。
先进封装行业发展趋势如何?
先进封装领域将持续强劲,主要驱动力包括:焊点尺寸缩小,Camtek下一代传感器将于2027年推出,满足小于5微米的requirements;硅光子学和CPO(光引擎),预计将在2028年增加检测和计量步骤;最终混合键合,将创造亚150纳米缺陷检测、键合后空洞检测和表面计量学的机会。
研报重点分析了哪些方向?
研报重点分析了Camtek的业务构成和竞争优势。预计2029年收入达12亿美元,主要由先进封装市场驱动。服务和软件收入预计增长至1.4亿美元,得益于设备安装基础增长和软件收入增长。Camtek的竞争优势在于深厚的客户关系、定制化解决方案和灵活性,即使面对更大竞争对手的进入也能保持优势。
当前市场现状如何判断?
截至2026年9月底,Camtek已获得超8亿美元订单,较上一季度6亿美元大幅增长,其中约80%来自先进封装领域。订单可见度延伸至2027年,客户已预订全年交付份额。OSAT订单占比超50%,其余来自晶圆代工厂、IDM和内存制造商。公司财务指引上调了2026年第三季度和第四季度收入预期,第三季度收入预期为1.6-1.61亿美元,第四季度收入预期为1.8亿美元。管理层对2027年收入预期约为8亿美元,同比增长35%。
研报提示了哪些风险?
研报提示的主要风险包括中国市场敞口(约40%的收入)和与以色列制造基地相关的地缘政治风险。尽管Camtek在先进封装领域受益于OSAT和HBM的强劲需求,但需关注中国市场的波动和地缘政治的不确定性可能对公司业务造成影响。