猜你想问
这份研报主要讲了什么内容?
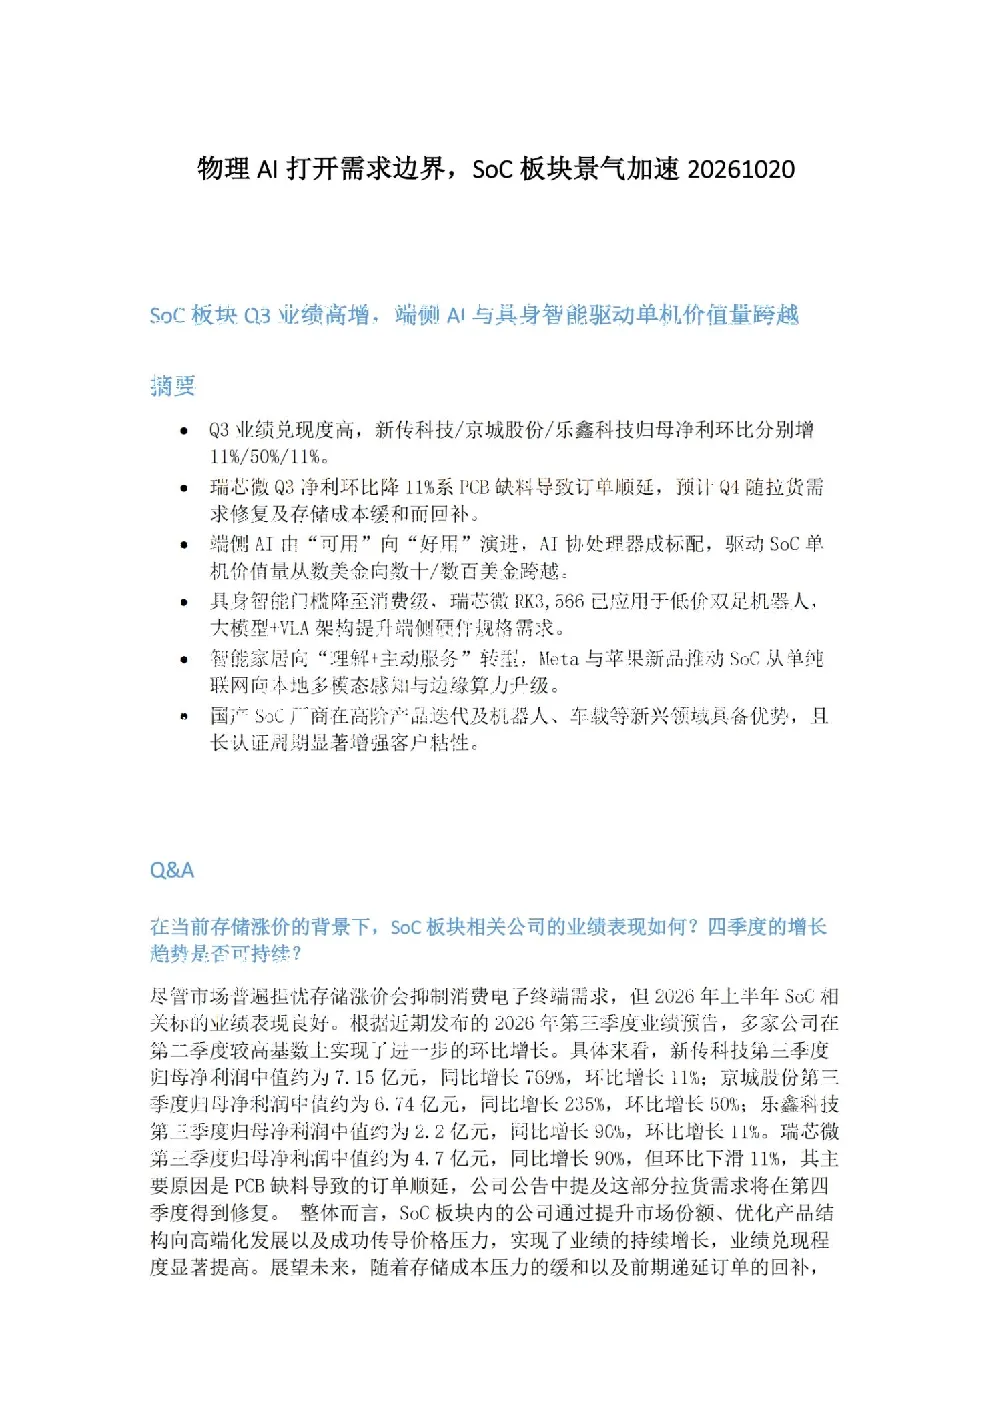
这份研报分析了SoC板块在Q3的业绩表现,重点关注了端侧AI和具身智能对单机价值量的驱动作用。报告指出,新传科技、京城股份、乐鑫科技等企业Q3业绩环比增长,而瑞芯微因PCB缺料导致订单顺延Q3净利环比下降但预计Q4回补。核心驱动因素包括端侧AI演进推动单机价值量从数美金向数十/数百美金跨越,具身智能门槛降低(如瑞芯微RK3566应用于低价双足机器人)以及国产替代优势(高阶产品选代及机器人、车载等新兴领域布局)。长期发展逻辑聚焦于端侧AI标配和国产替代持续拓展机器人、车载等领域。
SoC板块未来发展趋势如何?
SoC板块未来发展趋势向好,主要围绕端侧AI和国产替代两大方向。端侧AI方面,AI协处理器将逐步标配,显著提升单机价值量;国产替代方面,国内供应商持续高阶产品选代,并积极拓展机器人、车载等新兴领域。物理AI与机器人产业化机遇包括更高性能芯片需求(如双足机器人“小黄鸭”采用瑞芯微RK3566)、分层协同架构需求(大模型+VLA+MCI架构)以及国内SoC公司在小脑、感知和低成本实现上的差异化优势。智能家居领域对SoC芯片边缘算力和连接规格提出更高要求,推动档次升级。
报告中重点分析了哪些方向?
报告中重点分析了端侧AI与具身智能对SoC单机价值量的驱动作用。具体包括:1)端侧AI演进如何推动单机价值量跨越;2)具身智能门槛降低(如瑞芯微RK3566在双足机器人中的应用)如何提升端侧硬件需求;3)国产替代优势(高阶产品选代及机器人、车载等新兴领域布局)如何增强客户粘性。此外,报告还探讨了物理AI与机器人产业化机遇(更高性能芯片需求、分层协同架构、国内SoC公司优势)以及AI技术在智能家居的应用要求(本地运行模型、多模态感知能力、边缘算力与连接规格升级)。
当前SoC市场现状如何判断?
当前SoC市场呈现景气加速态势,主要表现为Q3业绩高增。新传科技、京城股份、乐鑫科技等企业归母净利环比增长,反映行业整体盈利能力提升。驱动因素清晰,端侧AI演进和国产替代成为核心动力,推动单机价值量显著提高(消费级机器人主控+协处理器价值达十几/几十美金,人形机器人总价值可达数百美金)。国内SoC公司在小脑、感知和低成本实现上具备差异化优势,进一步巩固市场地位。但需关注部分企业因供应链问题(如PCB缺料)导致短期业绩波动。
研报提示了哪些风险?
研报提示的主要风险包括:1)供应链波动风险,如PCB缺料可能导致订单顺延影响短期业绩;2)技术迭代风险,端侧AI和具身智能技术快速发展可能要求企业持续高阶产品选代;3)市场竞争加剧风险,随着国产替代推进,国内SoC企业需应对来自国际巨头的竞争压力;4)新兴领域拓展风险,机器人、车载等新兴领域认证周期长,市场拓展不确定性较高。此外,客户粘性虽因长认证周期有所提高,但长期依赖单一客户或应用领域仍需关注集中度风险。