猜你想问
光智科技锗板块的核心竞争力是什么?
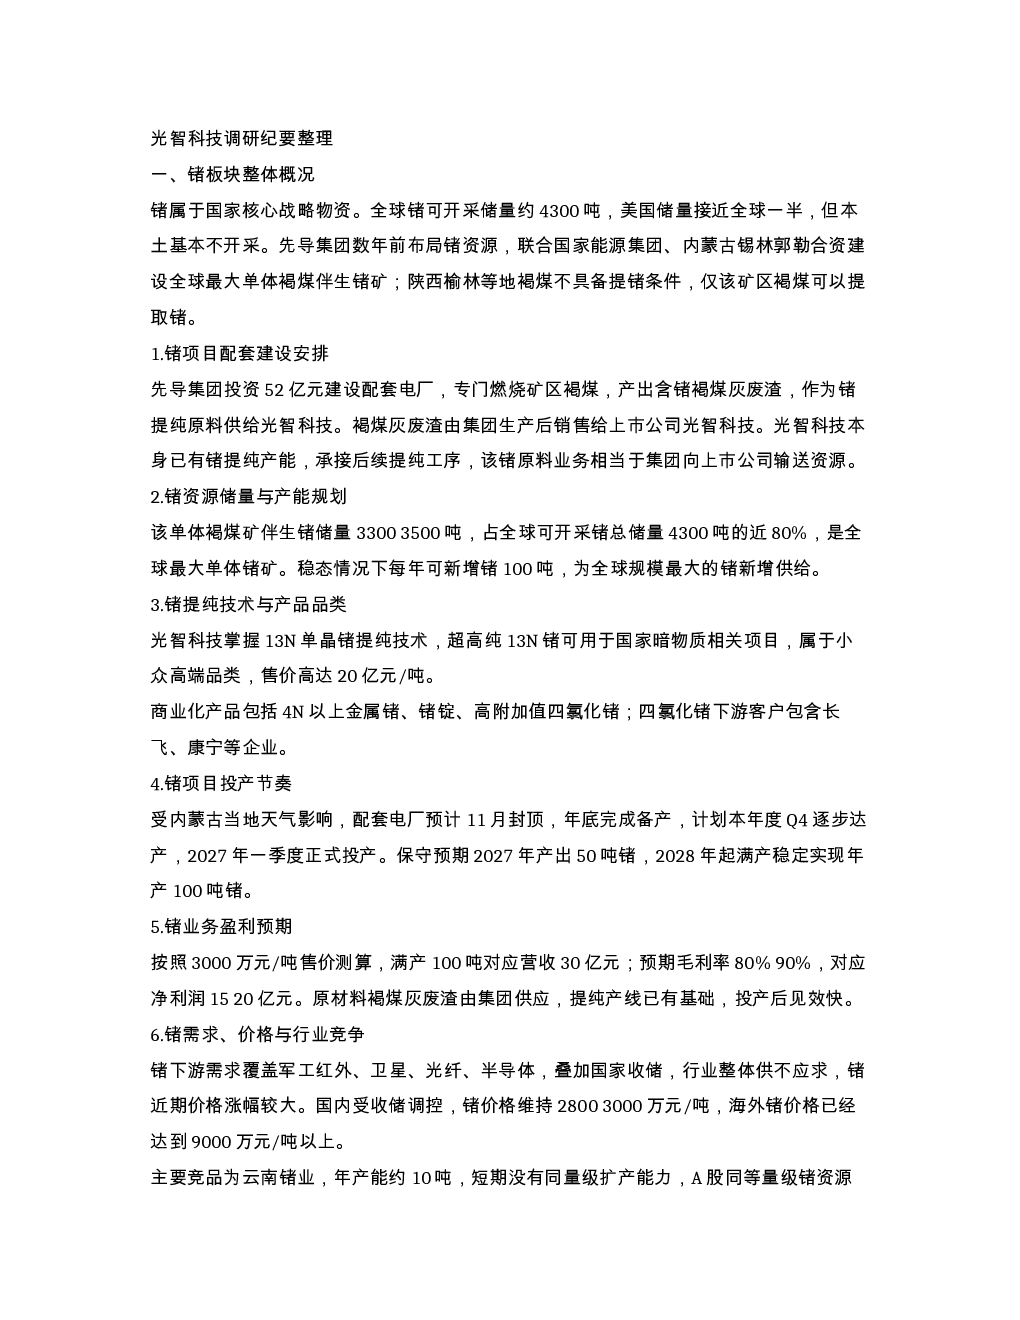
光智科技在锗板块的核心竞争力在于其与先导集团的深度合作,获得了全球近80%的伴生锗资源。公司掌握13N单晶锗提纯技术,产品包括高纯度金属锗、锗锭和四氯化锗,下游客户涵盖长飞、康宁等知名企业。此外,配套电厂的建设将确保原材料稳定供应,预计2027年正式投产,年产能可达100吨,对应营收30亿元,毛利率80-90%,净利润15-20亿元。在市场竞争方面,国内锗价格2800-3000万元/吨,海外超9000万元/吨,而主要竞品云南锗业年产能仅约10吨,资源稀缺性凸显。
磷化铟衬底行业的发展趋势如何?
磷化铟衬底行业正处于快速发展阶段,国内从2/3寸向4寸升级,海外则从4寸向6寸迭代,光智科技主攻6寸衬底市场。随着英伟达投资支持Lumentum、Coherent扩产6寸外延和光芯片,预计2028年需求达200万片,当前全球年供给仅约2万片,存在百倍增长空间。光智科技拥有全球约80%的高纯铟资源和完全掌控的电子级高纯红磷,具备资源保供优势。公司已获Coherent首批批产订单2050片,单价4300美金/片,并计划持续扩产,长期对标Coherent100万片/年的需求。
报告重点分析了光智科技的哪些业务方向?
报告重点分析了光智科技的锗板块和磷化铟衬底业务。锗板块方面,公司依托先导集团资源,掌握高纯锗提纯技术,配套电厂将保障产能稳定,预计2027年投产,2028年满产后营收可达30亿元,净利润15-20亿元。磷化铟衬底业务方面,公司覆盖高纯铟、红磷到衬底、外延、光芯片的全产业链,主攻6寸衬底市场,拥有资源、设备和订单优势,已获Coherent批产订单,并规划长期扩产至100万片/年。
当前锗和磷化铟衬底市场的供需情况如何?
锗市场供不应求,下游需求覆盖军工红外、卫星、光纤、半导体等领域,叠加国家收储,国内价格2800-3000万元/吨,海外超9000万元/吨。光智科技作为主要供应商,年产能预计可达100吨,而主要竞品云南锗业产能仅约10吨。磷化铟衬底市场同样处于供不应求状态,预计2028年需求200万片,当前全球年供给仅约2万片,需求存在百倍增长空间。光智科技凭借资源、技术和订单优势,有望占据较大市场份额。
研报提示了哪些潜在风险?
研报提示的主要风险包括锗板块的出口管控风险,衬底作为两用物项,审批可能受中美博弈影响,公司已准备销售4寸外延片或研发光芯片业务作为备选方案。此外,实控人因子公司处罚面临三年融资限制,资产注入和资本运作将择机推进,外延和光芯片等业务待成熟后再安排。这些因素可能影响公司业务拓展和业绩表现。