猜你想问
这份研报主要讲了什么内容?
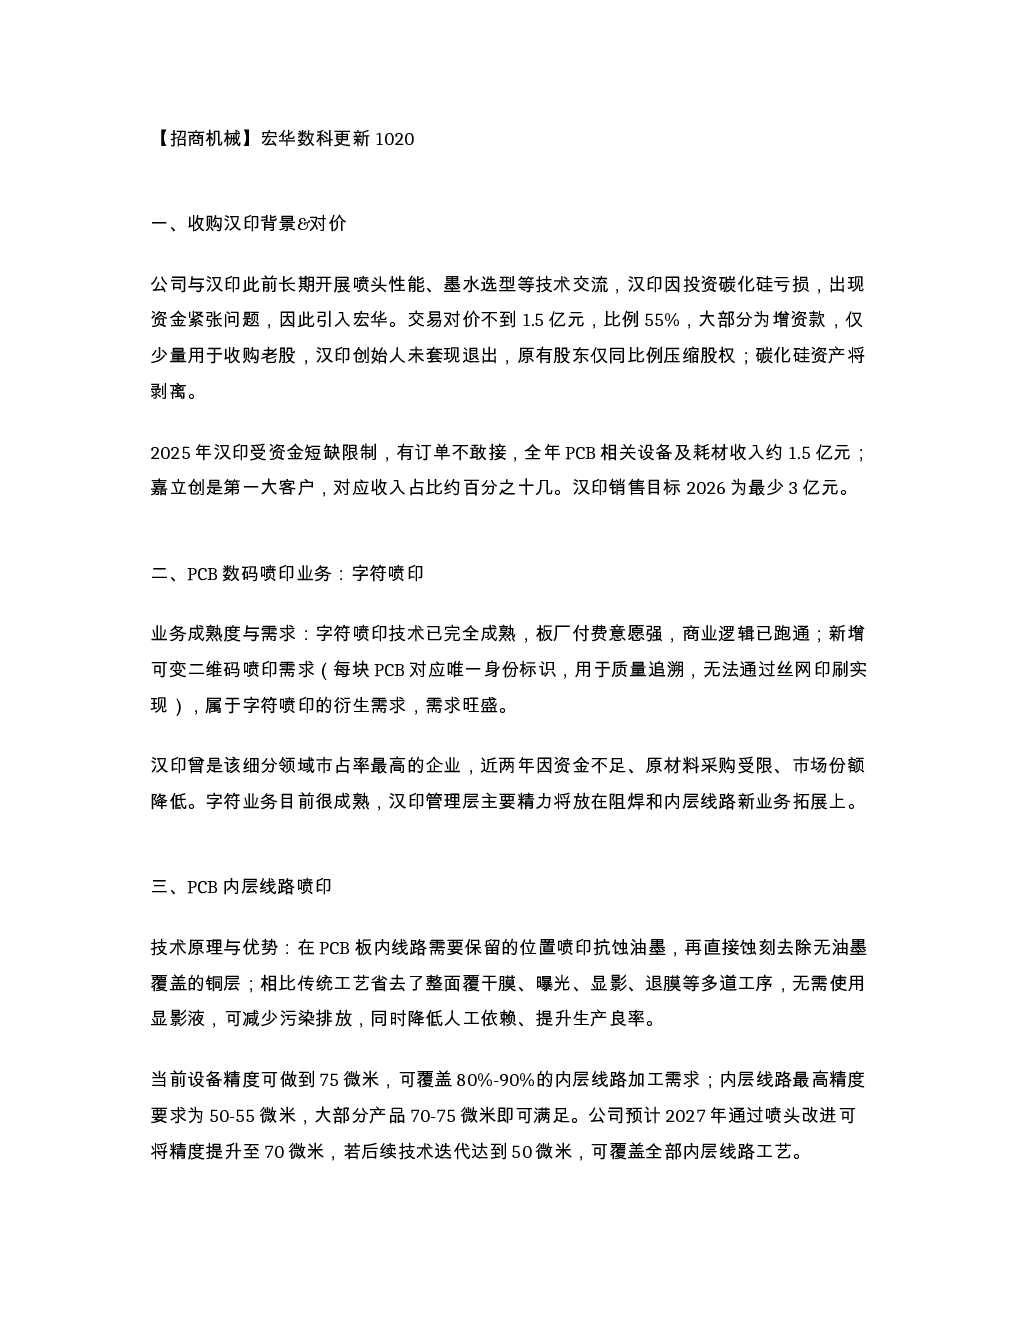
这份研报主要分析了宏华数科收购汉印的背景与对价,汉印在碳化硅投资的亏损导致资金紧张,引入宏华进行增资,交易对价不到1.5亿元,占汉印55%股权。汉印2025年PCB相关设备及耗材收入约1.5亿元,主要客户为嘉立创,2026年销售目标至少3亿元。报告还重点介绍了汉印的PCB数码喷印业务,包括字符喷印技术成熟度、阻焊和内层线路新业务拓展计划。此外,报告详细解析了PCB内层线路喷印技术原理、商业化落地计划及目标市场,以及PCB阻焊喷印技术路径、核心客户SNDL合作情况和市场竞争逻辑。最后,报告分析了宏华数科主业受行业因素影响的表现及未来展望。
PCB数码喷印行业发展趋势如何?
PCB数码喷印行业发展趋势向好,字符喷印技术成熟,板厂付费意愿强,新增可变二维码喷印需求旺盛。汉印曾是市占率最高企业,但近两年因资金不足市场份额下降。汉印管理层将重点拓展阻焊和内层线路新业务,内层线路喷印技术通过喷印抗蚀油墨后蚀刻去除无油墨铜层,省去覆膜、曝光等多道工序,降低污染和人工依赖,提升良率,当前设备精度75微米,预计2027年提升至70微米,后续可能达50微米。阻焊喷印技术路径已成熟,进入快速推广阶段,国内暂无成熟竞品,主要替代菲林曝光和丝网印刷,与LDI长期共存,未来市场预计形成两家供应商共存格局。
研报重点分析了哪些方向?
研报重点分析了宏华数科收购汉印的背景、对价及汉印业务情况,包括PCB相关设备及耗材收入、主要客户嘉立创等。同时,报告深入探讨了汉印的PCB数码喷印业务,涵盖字符喷印技术成熟度、阻焊和内层线路新业务拓展计划。在内层线路喷印技术方面,报告详细解析了技术原理、商业化落地计划、目标市场及精度提升路线。此外,报告还重点分析了PCB阻焊喷印技术路径、核心客户SNDL合作情况、市场竞争逻辑及未来格局。最后,报告分析了宏华数科主业受行业因素影响的表现及未来展望。
当前PCB数码喷印市场现状如何?
当前PCB数码喷印市场呈现技术快速迭代和应用场景不断拓展的特点。字符喷印技术成熟,板厂付费意愿强,新增可变二维码喷印需求旺盛,汉印曾是市占率最高企业,但近两年因资金不足市场份额有所下降。内层线路喷印技术通过喷印抗蚀油墨后蚀刻去除无油墨铜层,省去覆膜、曝光等多道工序,降低污染和人工依赖,提升良率,当前设备精度75微米,预计2027年提升至70微米,后续可能达50微米,商业化落地计划2026年底前实现设备出货,首台交付沪电股份上游代工厂,优先拓展PCB代工厂客户。阻焊喷印技术路径已成熟,进入快速推广阶段,国内暂无成熟竞品,主要替代菲林曝光和丝网印刷,与LDI长期共存,未来市场预计形成两家供应商共存格局。
研报提示了哪些风险?
研报提示的风险主要包括:汉印近两年因资金不足导致市场份额下降,可能影响其业务拓展速度;内层线路喷印技术虽然前景广阔,但当前设备精度仍有提升空间,未来市场接受度存在不确定性;阻焊喷印技术虽然已成熟,但认证周期较长(1-1.5年,大厂更长),放量节奏慢于内层线路,未来市场预计形成两家供应商共存格局,竞争加剧可能影响盈利能力;宏华数科主业受行业因素影响,H1主业下跌明显,虽然Q3订单微幅好转,但四季度旺季收入能否追平仍存在不确定性。