猜你想问
国债期货震荡上行的主要原因是什么?
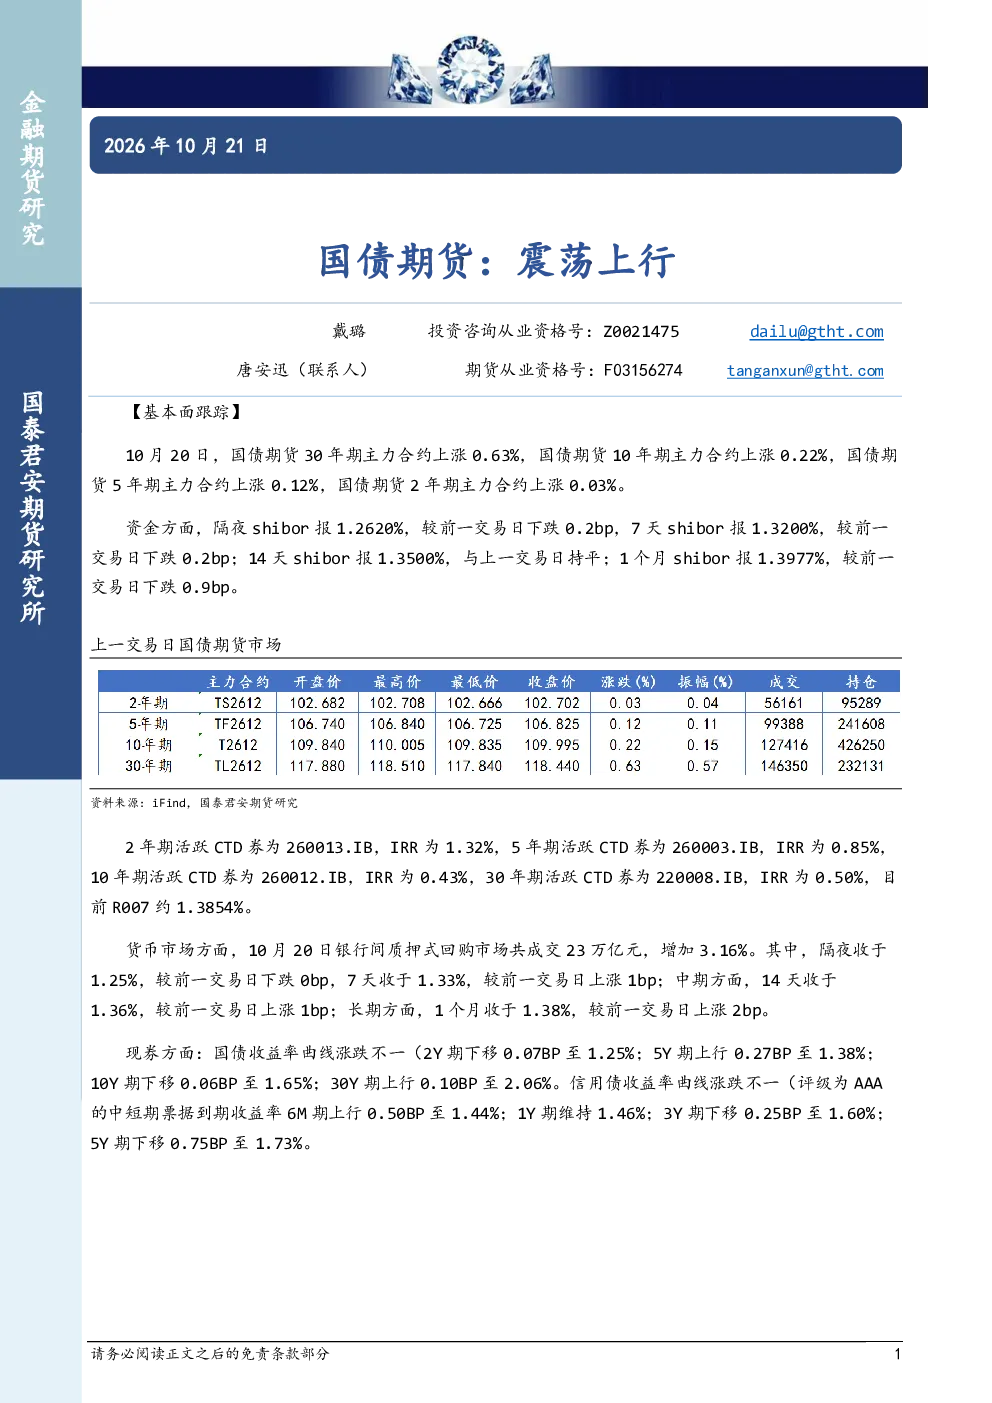
根据10月20日的基本面跟踪数据,国债期货各期限主力合约均上涨,其中30年期涨0.63%,10年期涨0.22%,5年期涨0.12%,2年期涨0.03%。资金方面,shibor整体下跌,隔夜、7天、14天shibor分别报1.2620%、1.3200%、1.3500%,1个月shibor报1.3977%。活跃券IRR方面,2年期、5年期、10年期、30年期分别为1.32%、0.85%、0.43%、0.50%,R007约1.3854%。货币市场成交23万亿元,隔夜、7天、14天、1个月回购利率分别报1.25%、1.33%、1.36%、1.38%。现券收益率曲线涨跌不一,2年期下行0.07BP至1.25%,5年期上行0.27BP至1.38%,10年期下行0.06BP至1.65%,30年期上行0.10BP至2.06%。这些数据显示资金面整体偏松,但现券收益率曲线走势分化,可能受市场对不同期限国债需求变化影响。
国债期货未来发展趋势如何?
从宏观及行业新闻来看,央行将于10月21日至11月2日开展隔夜逆回购操作,采用固定利率、数量招标,每次操作量不超过10000亿元。国债期货趋势强度为0,表明当前市场处于震荡阶段。分析显示,现券收益率曲线涨跌不一,2年期下行0.07BP至1.25%,5年期上行0.27BP至1.38%,10年期下行0.06BP至1.65%,30年期上行0.10BP至2.06%。信用债收益率曲线同样涨跌不一,AAA中短票据6M期上行0.50BP至1.44%,1Y期、3Y期、5Y期分别维持1.46%、下行0.25BP至1.60%、下行0.75BP至1.73%。这些数据表明国债期货短期可能维持震荡走势,但需关注央行操作及市场情绪变化对后续走势的影响。
报告重点分析了哪些方面?
本报告重点分析了国债期货各期限合约的涨跌情况及资金面变化。数据显示,10月20日30年期国债期货主力合约上涨0.63%,10年期上涨0.22%,5年期上涨0.12%,2年期上涨0.03%。资金方面,shibor整体下跌,隔夜、7天、14天shibor分别报1.2620%、1.3200%、1.3500%,1个月shibor报1.3977%。活跃券IRR方面,2年期、5年期、10年期、30年期分别为1.32%、0.85%、0.43%、0.50%,R007约1.3854%。此外,现券收益率曲线及信用债收益率曲线均呈现涨跌不一的分化走势,这些数据为分析国债期货短期走势提供了重要参考。
当前市场现状如何判断?
当前国债期货市场处于震荡上行阶段,各期限合约均上涨,但涨幅分化。资金面整体偏松,shibor及R007均有所下行,显示市场流动性相对充裕。然而,现券收益率曲线涨跌不一,2年期下行0.07BP至1.25%,5年期上行0.27BP至1.38%,10年期下行0.06BP至1.65%,30年期上行0.10BP至2.06%,表明市场对不同期限国债的供需关系存在差异。信用债收益率曲线同样呈现分化走势,AAA中短票据6M期上行0.50BP至1.44%,1Y期、3Y期、5Y期分别维持1.46%、下行0.25BP至1.60%、下行0.75BP至1.73%。综合来看,当前市场处于复杂多变阶段,需关注后续政策及市场情绪变化。
投资国债期货需注意哪些风险?
投资国债期货需注意以下风险:首先,市场短期可能维持震荡走势,各期限合约涨跌分化,需关注资金面变化对后续走势的影响。其次,现券收益率曲线及信用债收益率曲线呈现涨跌不一的分化走势,可能受市场对不同期限债券需求变化影响,需谨慎评估各期限合约风险。此外,央行操作及宏观政策变化可能对国债期货市场产生较大影响,需密切关注相关新闻及数据发布。最后,信用债收益率变化可能间接影响国债期货市场,需关注信用利差变化对市场情绪的影响。以上风险提示仅供参考,投资者需结合自身风险承受能力进行投资决策。