猜你想问
这份塑料日报主要分析了什么内容?
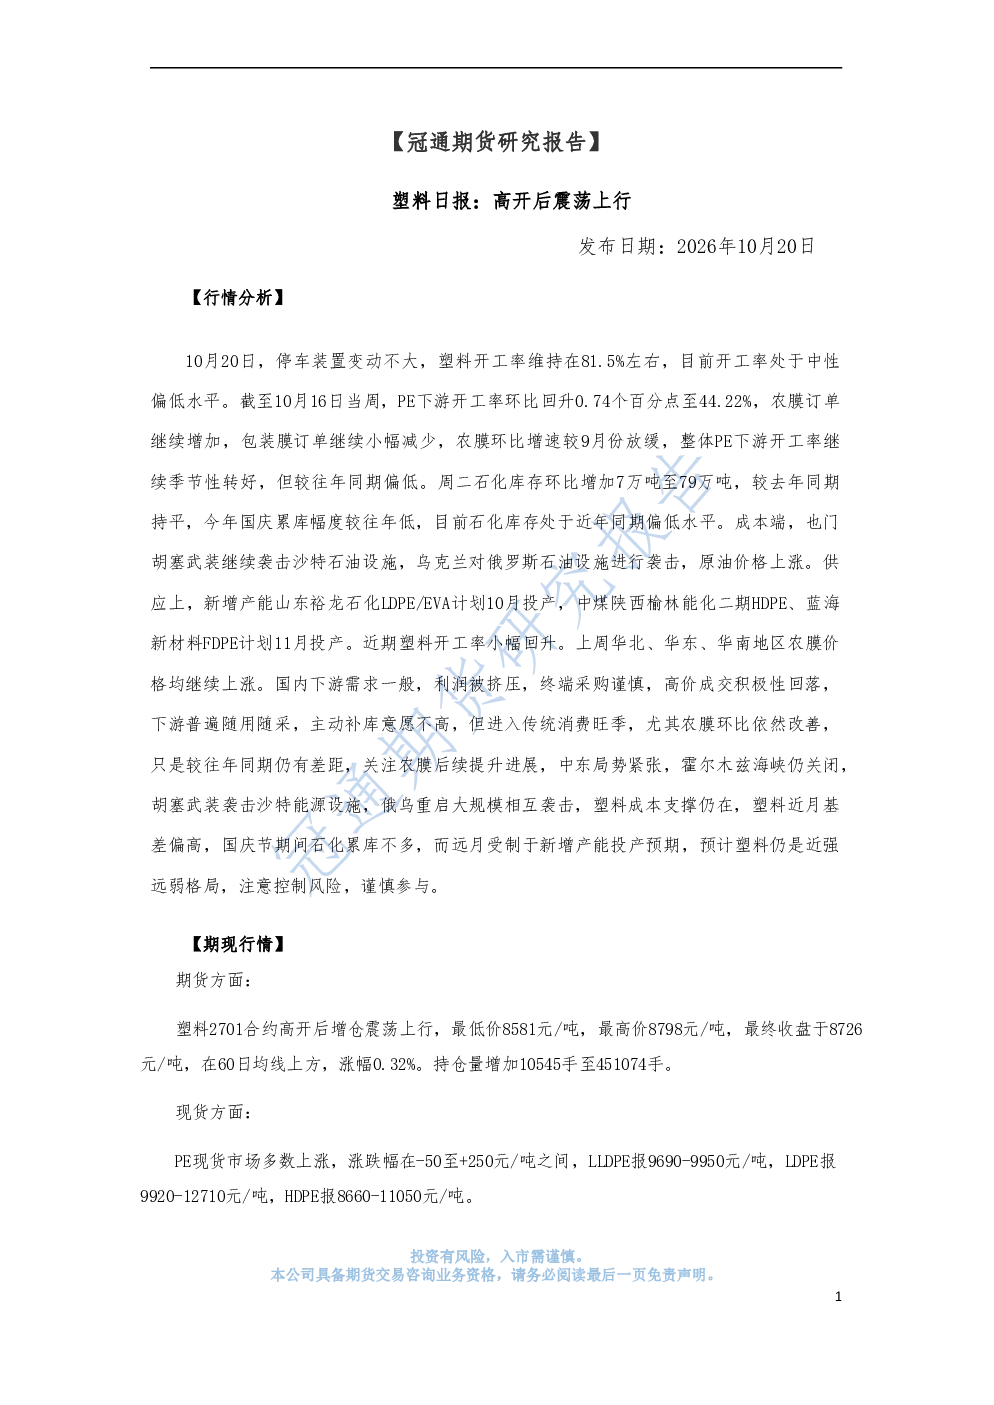
这份塑料日报主要分析了塑料市场的供应、需求、库存、成本及期货现货市场情况。报告指出塑料开工率维持在81.5%,新增产能计划10月和11月投产;PE下游开工率回升至44.22%,农膜订单增加但整体需求较往年偏低;石化库存环比增加7万吨至79万吨,但今年国庆累库幅度低于往年;原油价格上涨提供成本支撑,但下游需求一般导致利润被挤压;塑料2701合约高开后增仓震荡上行,现货市场多数上涨。
塑料行业未来发展趋势如何?
塑料行业未来发展趋势预计仍是近强远弱格局。近月基差偏高,受新增产能投产预期影响,远期市场可能面临压力。中东局势紧张及原油价格上涨提供成本支撑,但下游需求一般,利润被挤压,终端采购谨慎。整体来看,市场需关注新增产能投产及下游需求恢复情况,季节性因素可能影响短期走势。
报告重点分析了哪些方向?
报告重点分析了塑料市场的供应端、需求端、库存端、成本端及期货现货市场表现。供应端关注开工率及新增产能计划;需求端关注PE下游开工率及农膜订单变化;库存端分析石化库存水平及同比变化;成本端关注原油及乙烯价格走势;期货现货市场则分析了价格波动及持仓变化情况。
当前塑料市场现状如何判断?
当前塑料市场现状表现为供应端开工率稳定,新增产能预期带来压力;需求端季节性回升但整体偏弱,农膜订单增加但包装膜订单减少;库存处于近年同期偏低水平;成本端受原油上涨支撑,但下游需求一般导致利润空间压缩;期货市场高开后震荡上行,现货市场多数上涨。整体呈现成本支撑与需求疲软并存的局面。
阅读这份研报需要注意哪些风险?
阅读这份研报需关注中东局势紧张可能引发的原油价格波动风险;需关注新增产能投产进度对市场供应的影响;需关注下游需求恢复速度及农膜订单持续性;需关注石化库存变化及累库幅度;需关注国际原油及乙烯价格走势对成本端的影响。建议投资者密切关注市场供需变化及政策动态,谨慎评估风险。
你可能感兴趣
塑料日报:高开后震荡上行
冠通期货2026-03-19
塑料日报:高开后震荡上行
冠通期货2026-07-09
塑料日报:高开后震荡上行
冠通期货2026-09-02
塑料日报:高开后震荡上行
冠通期货2026-08-28
塑料日报:高开后震荡上行
冠通期货2026-04-07
塑料日报:低开后震荡上行
冠通期货2026-05-28
塑料日报:低开后震荡上行
冠通期货2026-07-29
塑料日报:低开后震荡上行
冠通期货2026-04-09
塑料日报:高开后震荡运行
冠通期货2026-03-27
塑料日报:高开后震荡运行
冠通期货2026-03-12