猜你想问
开源证券晨会纪要核心内容是什么?
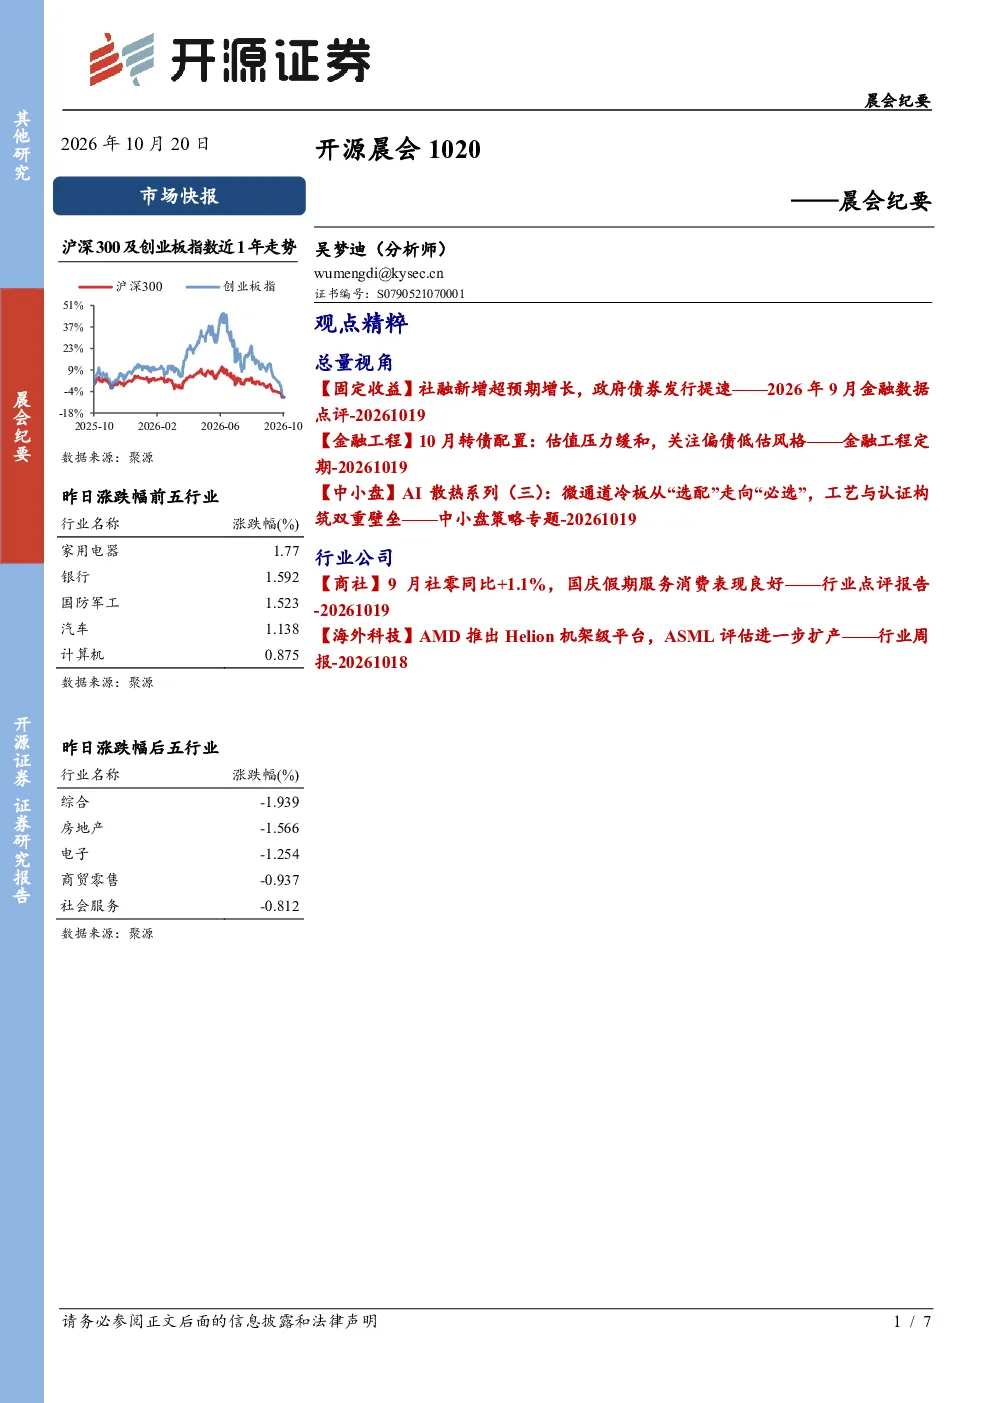
开源证券晨会纪要主要分析了2026年9月的金融数据,显示社融新增3.55万亿元略超预期,主要受政府债券净融资高增支撑。报告指出人民币贷款同比少增是社融同比最大拖累项,政府债券发行提速成为社融增长主要支撑。同时,贷款呈现“降速提质”新常态,居民端贷款持续去杠杆,企业端贷款主要依靠票据冲量。M1、M2同比均下降,剪刀差走阔。政策加码推动社融增速见底回升。此外,报告还分析了债市“资产荒”后可能存在的调整风险,指出资金利率回升、非银久期处于高位、基本面数据走弱等因素可能导致债市回调。
报告对哪些行业赛道进行了分析?发展趋势如何?
报告重点分析了中小盘中的微通道冷板行业,指出其从“选配”走向“必选”,工艺与认证构筑双重壁垒,热流密度上行和平台架构演进推动微通道冷板进入量产导入期。受益标的包括澄天伟业、中航光电、飞荣达。在商社领域,报告显示9月社零同比+1.1%,国庆假期服务消费表现良好,必选品类同比持续增长,可选品类中金银珠宝降幅收窄。线上渠道稳健增长,线下渠道中超市、便利店表现较好。海外科技方面,AMD推出Helion机架级平台,ASML评估进一步扩产,AI芯片和设备领域均展现景气延续。
报告重点分析了哪些方向?
报告在总量研究方面,深入分析了2026年9月金融数据,特别是社融、贷款、M1、M2等关键指标的变化,并解读了政策对社融增速的影响。在债市观点上,报告警示了债市“资产荒”充分演绎后可能存在的调整风险,分析了资金利率、非银久期、基本面数据等因素的边际变化。在行业公司方面,报告聚焦中小盘微通道冷板的技术壁垒和发展趋势,分析了商社领域的消费结构变化,并关注了海外科技如AMD、ASML在AI领域的动态。
当前市场现状如何?
当前市场现状表现为社融增速见底回升,但贷款呈现“降速提质”新常态,居民和企业贷款行为均发生变化。债市在“资产荒”后面临调整风险,资金利率回升等因素可能引发回调。消费领域方面,9月社零同比+1.1%,服务消费和线上渠道表现良好,线下超市、便利店增长较好,金银珠宝等必选品类持续增长。海外科技领域,AI产业链景气延续,但光刻设备供给仍显刚性。
研报有哪些风险提示?
研报提示债市在“资产荒”充分演绎后可能存在的调整风险,资金利率回升、非银久期高位、基本面数据走弱等因素可能导致债市回调。此外,报告也关注到宏观政策变化可能对社融增速和贷款结构产生影响。在行业层面,微通道冷板等新兴技术领域面临技术迭代和市场竞争风险,消费领域需关注外部环境变化对消费意愿的影响,海外科技领域则需关注地缘政治和供应链波动风险。