猜你想问
这份研报的核心内容是什么?
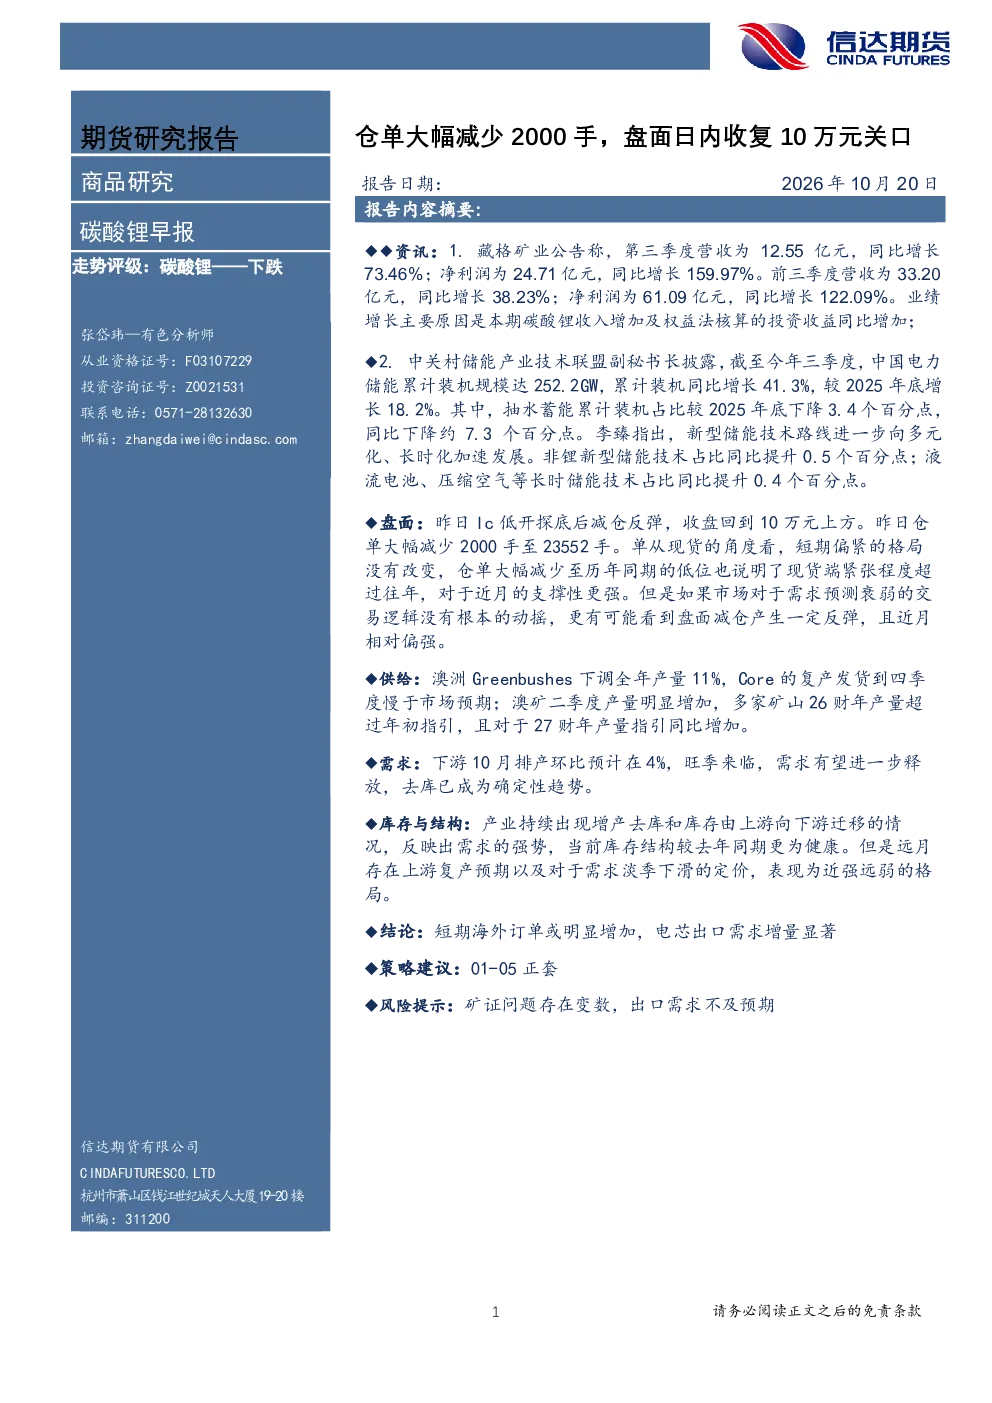
本报告分析了碳酸锂行业最新动态,重点关注藏格矿业第三季度业绩大幅增长,主要得益于碳酸锂收入增加及投资收益提升。同时,报告指出中国电力储能累计装机规模达252.2GW,同比增长41.3%,其中新型储能技术占比提升。盘面方面,LC低开探底后反弹,收盘回到10万元上方,仓单大幅减少2000手至23552手,显示现货端紧张程度超往年,近月支撑性更强。供给端,澳洲Greenbushes下调全年产量11%,但澳矿二季度产量增加,多家矿山26财年产量超年初指引,27财年产量指引同比增加。需求端,下游10月排产环比预计增长4%,旺季来临,去库成确定性趋势。库存与结构方面,产业增产去库,库存由上游向下游迁移,需求强势,但远月存在上游复产预期和需求淡季下滑定价,近强远弱。
碳酸锂行业的发展趋势如何?
碳酸锂行业发展趋势呈现供需两旺态势。供给端,全球主要矿山产量虽有波动,但整体保持增长,特别是澳洲矿山产量超预期,为市场提供一定支撑。然而,上游矿山增产预期和需求淡季下滑定价导致远月价格承压。需求端,储能行业快速发展带动碳酸锂需求持续增长,中国电力储能累计装机规模达252.2GW,同比增长41.3%,其中新型储能技术占比提升。下游电池企业排产环比预计增长4%,旺季来临,去库成确定性趋势。但需关注短期海外订单或明显增加,电芯出口需求增量显著,以及远月存在上游复产预期和需求淡季下滑定价的矛盾。
研报重点分析了哪些方向?
本研报重点分析了碳酸锂行业的供需关系、市场库存结构以及价格走势。在供给方面,报告关注了澳洲Greenbushes产量下调、Core复产发货慢于预期,以及澳矿二季度产量增加和26财年产量超年初指引等关键信息。在需求方面,报告指出下游10月排产环比预计增长4%,旺季来临,去库成确定性趋势,同时关注了储能行业对碳酸锂需求的拉动作用。在库存与结构方面,报告分析了产业增产去库,库存由上游向下游迁移的趋势,以及近强远弱的价格结构。此外,报告还关注了短期海外订单增加和电芯出口需求增量显著的可能性。
当前碳酸锂市场的现状如何?
当前碳酸锂市场呈现供需紧平衡态势。现货端紧张程度超往年,LC价格低开探底后反弹,收盘回到10万元上方,仓单大幅减少2000手至23552手,显示市场对近月合约的支撑较强。供给端,澳洲矿山产量虽有波动,但整体保持增长,为市场提供一定支撑。需求端,下游电池企业排产环比预计增长4%,旺季来临,去库成确定性趋势,同时储能行业快速发展带动碳酸锂需求持续增长。然而,远月价格承压,主要由于上游矿山增产预期和需求淡季下滑定价的矛盾。市场整体呈现近强远弱的价格结构。
研报提示了哪些风险?
本研报提示了碳酸锂行业的主要风险点。首先,矿证问题存在变数,可能影响矿山产量和供应稳定性。其次,出口需求不及预期可能影响下游需求增长,进而影响碳酸锂价格走势。此外,上游矿山增产预期和需求淡季下滑定价的矛盾可能导致远月价格承压。同时,需关注短期海外订单增加和电芯出口需求增量显著的不确定性,这可能对市场供需关系产生影响。投资者需密切关注这些风险因素,谨慎评估市场走势。