猜你想问
这份研报主要分析了什么内容?
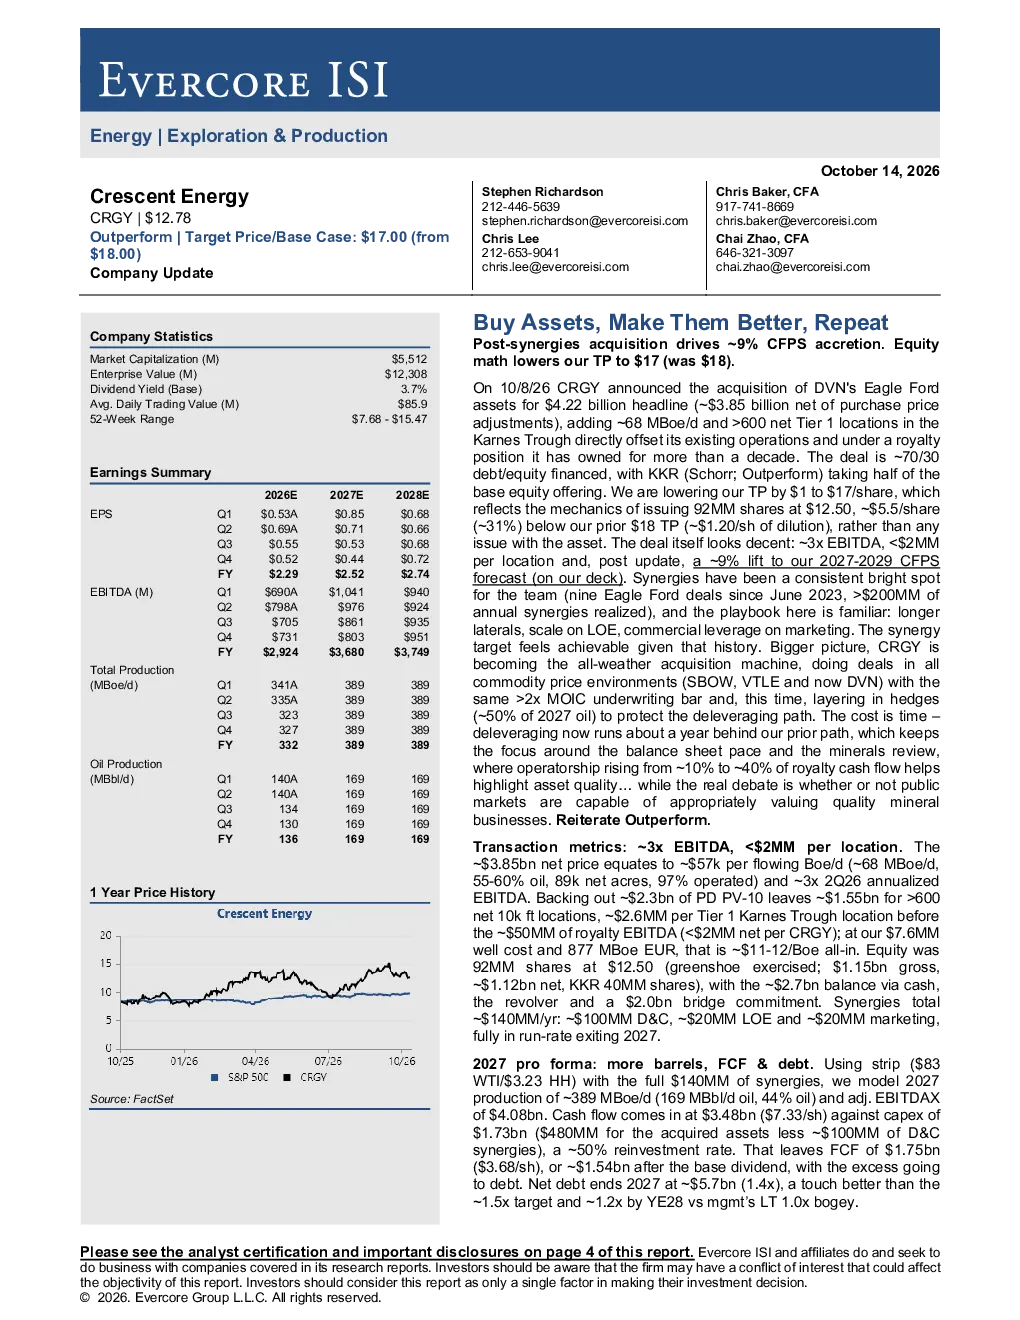
这份研报主要分析了Crescent Energy收购DVN的Eagle Ford资产后的优化策略和效率提升。报告指出,该交易使CRGY在Karnes Trough拥有了更多Tier 1位置,直接抵消了其现有运营,并受益于其持有的超过十年的特许权。交易融资约为70/30的债务/股权,KKR参与了部分股权融资。Evercore ISI认为,鉴于CRGY之前九宗Eagle Ford交易实现的超过2亿美元的年化协同效应,本次交易的协同效应目标可实现。CRGY正在成为“所有天气”的收购机器,设定了超过2倍的MOIC资助标准,同时增加对冲以保护去杠杆化路径。
页岩油行业未来发展趋势如何?
页岩油行业未来发展趋势显示,企业通过收购和优化资产提升效率成为关键策略。Crescent Energy的收购案例表明,在Karnes Trough等优质区域拥有更多Tier 1位置,能够直接抵消现有运营并受益于长期特许权。行业普遍采用70/30的债务/股权融资模式,并注重实现年化协同效应。此外,企业设定高MOIC资助标准,增加对冲措施,以适应不同商品价格环境,保护去杠杆化路径。这些策略有助于企业在行业波动中保持稳健发展。
研报重点分析了哪些方向?
研报重点分析了Crescent Energy收购DVN的Eagle Ford资产后的协同效应和效率提升。报告详细计算了协同效应总计每年1.4亿美元,包括1亿美元资本与运营支出、2000万美元LOE和2000万美元营销。同时,分析了2027年pro forma预计产量为389 MBoe/d,调整后EBITDAX为40.8亿美元,自由现金流为17.5亿美元。此外,报告还探讨了CRGY的收购策略、MOIC资助标准、对冲措施以及去杠杆化路径。
当前市场对页岩油行业的现状判断是什么?
当前市场对页岩油行业的现状判断显示,企业通过收购和优化资产提升效率成为关键策略。Crescent Energy的收购案例表明,在Karnes Trough等优质区域拥有更多Tier 1位置,能够直接抵消现有运营并受益于长期特许权。行业普遍采用70/30的债务/股权融资模式,并注重实现年化协同效应。此外,企业设定高MOIC资助标准,增加对冲措施,以适应不同商品价格环境,保护去杠杆化路径。这些策略有助于企业在行业波动中保持稳健发展。
研报提示了哪些风险?
研报提示的风险包括,Evercore ISI因发行新股将目标价下调至17美元,反映摊薄效应。CRGY的去杠杆化进程可能比预期延迟一年。矿产业务占比提升,但市场对优质矿产企业的估值能力仍存在争议。此外,行业面临商品价格波动、融资成本上升等风险,需要企业通过多元化策略和对冲措施来应对。这些因素可能影响企业的盈利能力和财务状况。