猜你想问
FAST第三季度DSR数据核心表现如何?
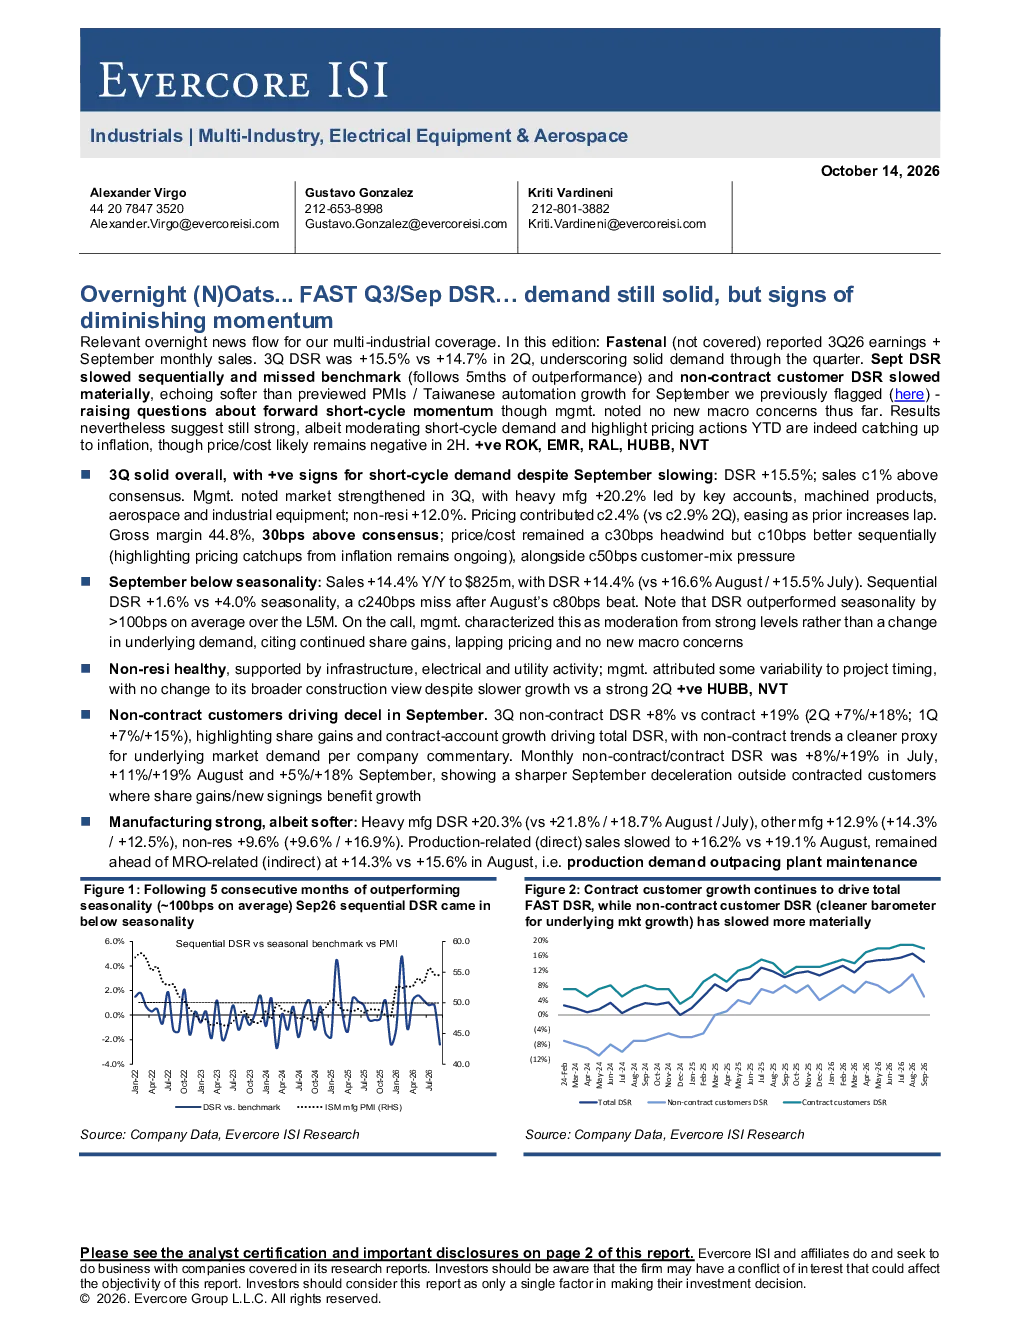
FAST第三季度整体表现稳健,分销商销售额增长15.5%,销售同比增长超市场预期。市场增强主要受重点客户、加工产品、航空航天及工业设备等制造业强劲增长带动,增长达20.2%;非住宅领域增长12.0%。定价贡献率约为2.4%,毛利率44.8%,高于市场预期30个基点。尽管九月环比DSR增长1.6%,低于季节性预期,但管理层认为这是从高位回落而非基础需求转变,理由是市场份额持续增长、价格滞后效应以及没有新的宏观经济担忧。
该行业赛道未来发展趋势如何?
该行业赛道第三季度市场增强明显,重点客户、加工产品、航空航天及工业设备等制造业增长强劲,非住宅领域增长12.0%。生产需求仍领先于维护需求,但快速交货需求增长势头有所减弱。未来趋势需关注制造业增长持续性、非合约客户需求变化以及价格/成本压力的缓解情况。市场份额增长和新增签约客户对增长有利,但需警惕宏观经济波动和客户结构变化带来的不确定性。
报告重点分析了哪些方向?
报告重点分析了FAST第三季度DSR数据表现,包括分销商销售额、环比增长、制造业细分领域增长情况、定价贡献率、毛利率变化等关键指标。特别关注了非合约/合约DSR增长差异,指出非合约趋势更能反映各公司层面的潜在市场需求。同时分析了季节性因素对环比数据的影响,以及市场份额增长和合约账户扩张对总DSR增长的驱动作用。
当前市场现状如何判断?
当前市场现状表现为需求仍稳健但增长动能趋缓。第三季度市场增强主要受制造业强劲增长带动,但九月环比DSR增长放缓至1.6%,低于季节性预期。生产需求仍领先于维护需求,但快速交货需求增长势头减弱。价格/成本仍构成约30个基点的压力,但环比改善约10个基点。整体来看,市场表现积极,但需关注增长动能的持续性及潜在风险。
研报提示了哪些风险?
研报提示的主要风险包括:季节性因素导致九月环比DSR增长放缓;价格/成本压力仍构成约30个基点的压力,虽环比改善但需持续关注;客户结构变化带来约50个基点的压力,九月非合约客户驾驶减速;宏观经济波动可能影响制造业增长和市场需求;快速交货需求增长势头减弱可能影响短期业绩表现。需警惕这些因素对行业赛道未来发展的潜在影响。