猜你想问
焦煤蒙煤通关预期抬升对市场有何影响?
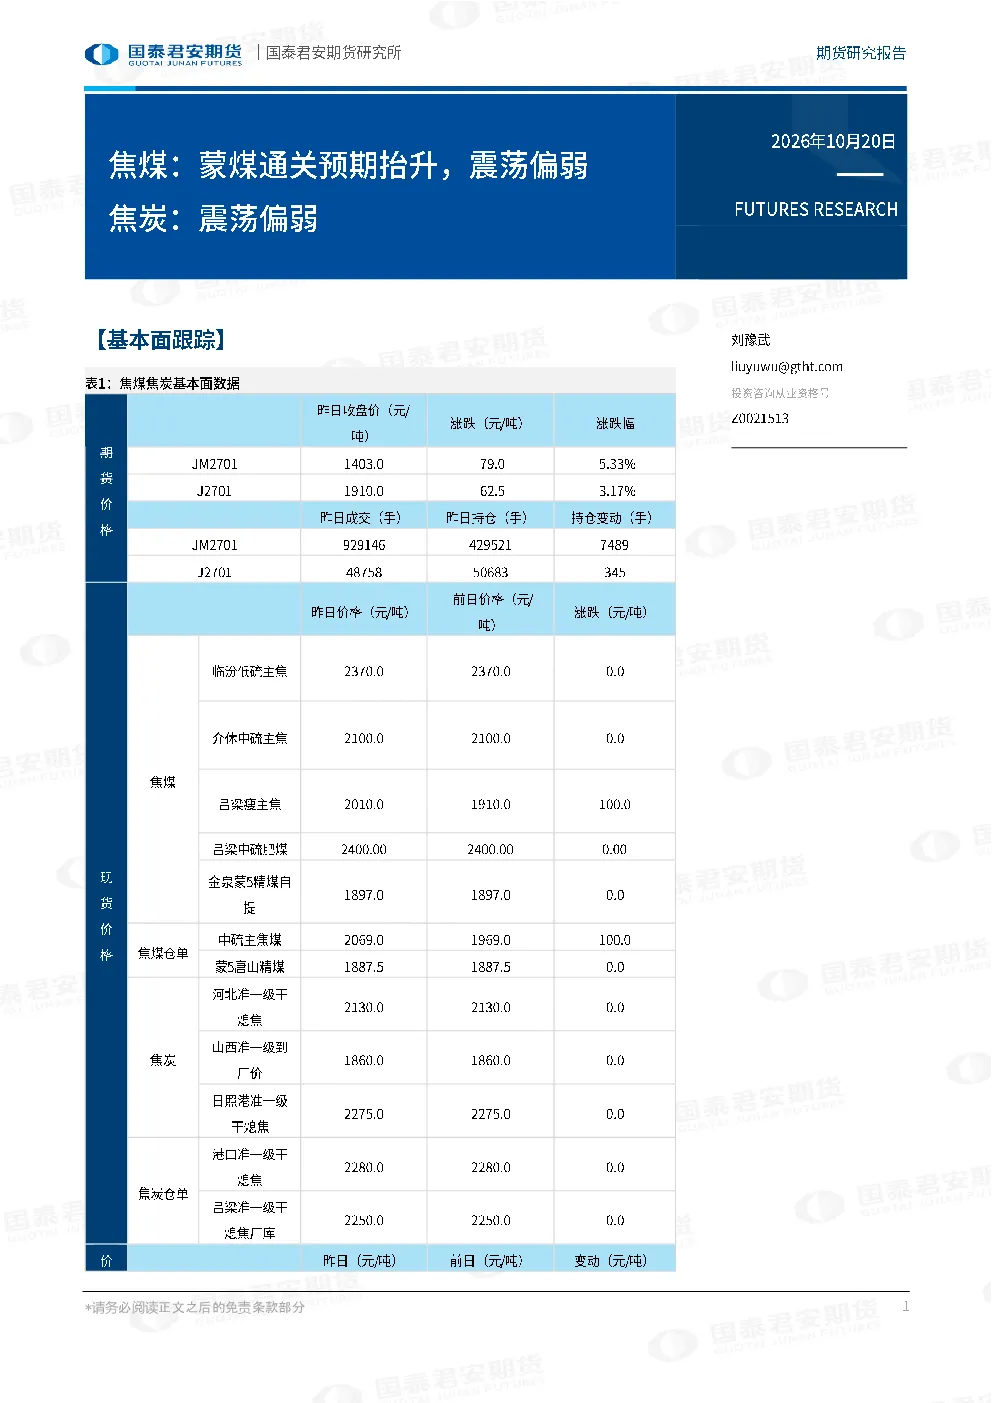
焦煤市场受蒙煤通关预期抬升影响,产地供应继续恢复,但检查严格且部分煤矿受限,短期供应增量有限。10月19日,山西停产炼焦煤煤矿37座,涉及产能3970万吨,日环比减少1座,产能下降90万吨。产地供应恢复与进口预期增加形成双面影响,市场整体呈现震荡偏弱态势。
焦炭当前市场走势如何?
焦炭市场当前呈现震荡偏弱态势。受焦煤供应预期增加影响,下游钢厂对焦炭采购态度谨慎,焦企库存压力加大。同时,环保检查及煤矿安全监管持续,部分煤矿生产受限,对焦炭供应形成一定制约。整体来看,焦炭市场短期内缺乏明确上涨动力,价格或维持区间震荡。
本报告主要分析了哪些内容?
本报告主要分析了焦煤和焦炭的基本面情况。焦煤方面,重点关注蒙煤通关预期变化及国内产地供应恢复情况,指出检查严格和煤矿受限导致供应增量有限。焦炭方面,则分析了市场整体震荡偏弱的原因,包括下游采购谨慎和环保监管影响。报告还评估了焦煤和焦炭的趋势强度,均为偏弱。
焦煤和焦炭行业发展趋势如何?
焦煤和焦炭行业短期内均呈现震荡偏弱趋势。焦煤方面,蒙煤通关预期抬升与国内供应恢复形成博弈,但检查严格限制供应增量。焦炭方面,下游需求疲软叠加环保监管,价格缺乏上涨动力。长期来看,行业供需关系仍需关注,但短期内市场情绪偏向谨慎,价格波动或加剧。
本报告有哪些风险提示?
本报告观点和信息仅供专业投资者参考,不构成投资建议。报告内容基于已公开资料,但信息来源的准确性、完整性或可靠性不作保证。投资者需自行承担风险,包括但不限于市场波动、政策变化等风险。报告内容不代表公司立场,作者力求独立、客观、公正。
你可能感兴趣
焦炭:三轮提涨开启,震荡偏强 焦煤:蒙煤通关待证伪,震荡偏强
国泰君安证券2026-08-31
焦炭:三轮提涨落地,高位震荡 焦煤:蒙煤通关待证伪,高位震荡
国泰君安证券2026-09-01
焦炭:三轮提涨落地,高位震荡 焦煤:蒙煤通关待证伪,高位震荡
国泰君安证券2026-09-02
焦炭:四轮提涨落地,高位震荡 焦煤:蒙煤通关待证伪,高位震荡
国泰君安证券2026-09-04
焦煤焦炭产业日报:市场震荡调整,关注蒙煤通关与铁水见顶信号
瑞达期货2026-07-07
焦炭:三轮提涨落地,高位震荡 焦煤:蒙煤通关待证伪,高位震荡
国泰君安证券2026-09-03
焦炭焦煤月报:双焦震荡运行,蒙煤通关持续低位
华泰期货2022-02-07
焦炭:四轮提涨落地,高位震荡;焦煤:蒙煤通关待证伪,高位震荡
国泰君安证券2026-09-07
焦煤焦炭:蒙煤三季度长协落地,震荡偏弱
国泰君安期货2024-07-07
焦炭:震荡偏弱 焦煤:蒙煤三季度长协落地,震荡偏弱
国泰君安期货2024-07-08