猜你想问
焦炭和焦煤当前市场行情如何?
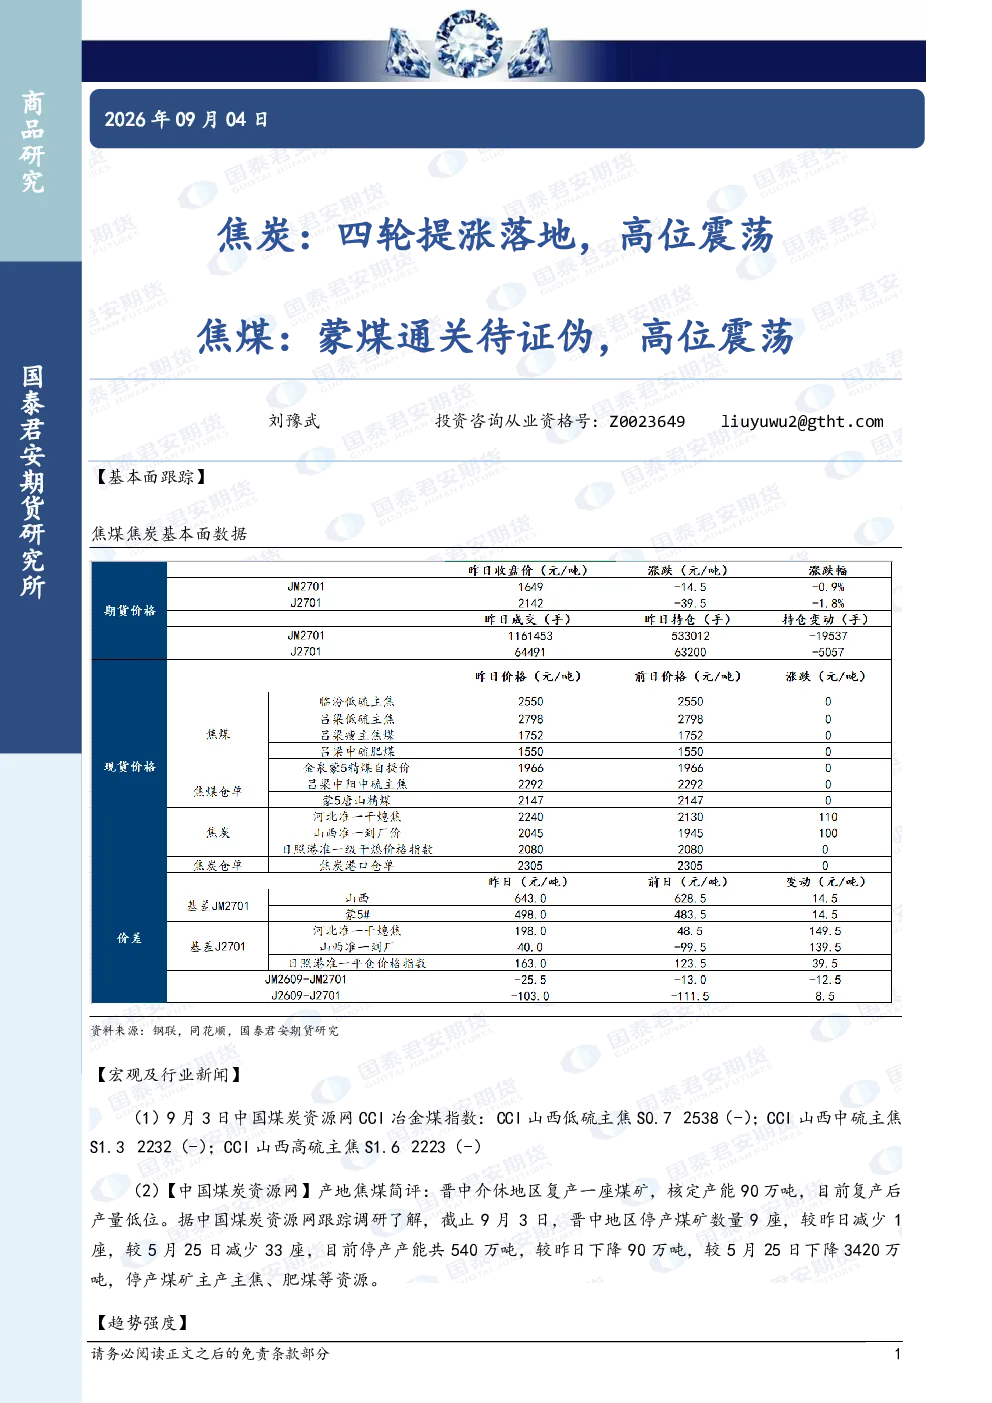
根据9月3日CCI冶金煤指数显示,山西低硫主焦S0.7、中硫主焦S1.3及高硫主焦S1.6价格均出现下跌,分别为2538元/吨、2322元/吨和2223元/吨。产地方面,晋中介休地区虽复产一座90万吨煤矿,但整体产量仍低位,晋中地区停产煤矿数量减少至9座,停产产能共计540万吨。焦炭和焦煤的趋势强度均为0,表明市场处于高位震荡阶段。
焦煤行业未来发展趋势如何?
焦煤行业未来发展趋势需关注蒙煤通关情况及国内煤矿生产恢复进度。目前晋中地区停产煤矿数量较5月25日减少33座,停产产能下降3420万吨,但整体产量恢复仍需时日。蒙煤通关政策的不确定性是市场关注的重点,若通关量增加可能对国内焦煤价格形成压力。此外,主焦煤和肥煤资源的供应情况也需持续跟踪,这些因素将共同影响焦煤价格走势。
本报告主要分析了哪些内容?
本报告主要分析了焦炭和焦煤的基本面情况。通过CCI冶金煤指数数据,展示了山西不同硫分等级主焦煤的价格变动。同时,报告关注了晋中地区煤矿的复产及停产情况,指出虽然部分煤矿已复产,但整体产量仍处于低位,且停产煤矿数量和产能较前期有所减少。此外,报告还评估了焦炭和焦煤的市场趋势强度,均为0,表明市场处于高位震荡阶段。
当前焦炭和焦煤市场处于什么状态?
当前焦炭和焦煤市场处于高位震荡状态。从价格来看,山西低硫主焦S0.7、中硫主焦S1.3及高硫主焦S1.6价格均出现下跌,显示市场存在一定的压力。从供应端来看,晋中地区煤矿停产数量减少,但整体产量恢复缓慢,蒙煤通关政策也存在不确定性。综合来看,焦炭和焦煤市场供需关系较为紧张,价格波动较大,但整体趋势尚未明确。
投资本报告需注意哪些风险?
投资本报告需注意以下风险:首先,焦炭和焦煤市场受宏观经济及政策影响较大,如煤炭保供政策、环保政策等可能对市场价格产生显著影响。其次,蒙煤通关政策存在不确定性,若通关量大幅增加可能对国内焦煤价格形成压力。此外,煤矿生产恢复进度不及预期也可能导致供应紧张。最后,市场情绪波动也可能引发价格短期剧烈波动。投资者需密切关注相关政策动态及市场变化,谨慎决策。